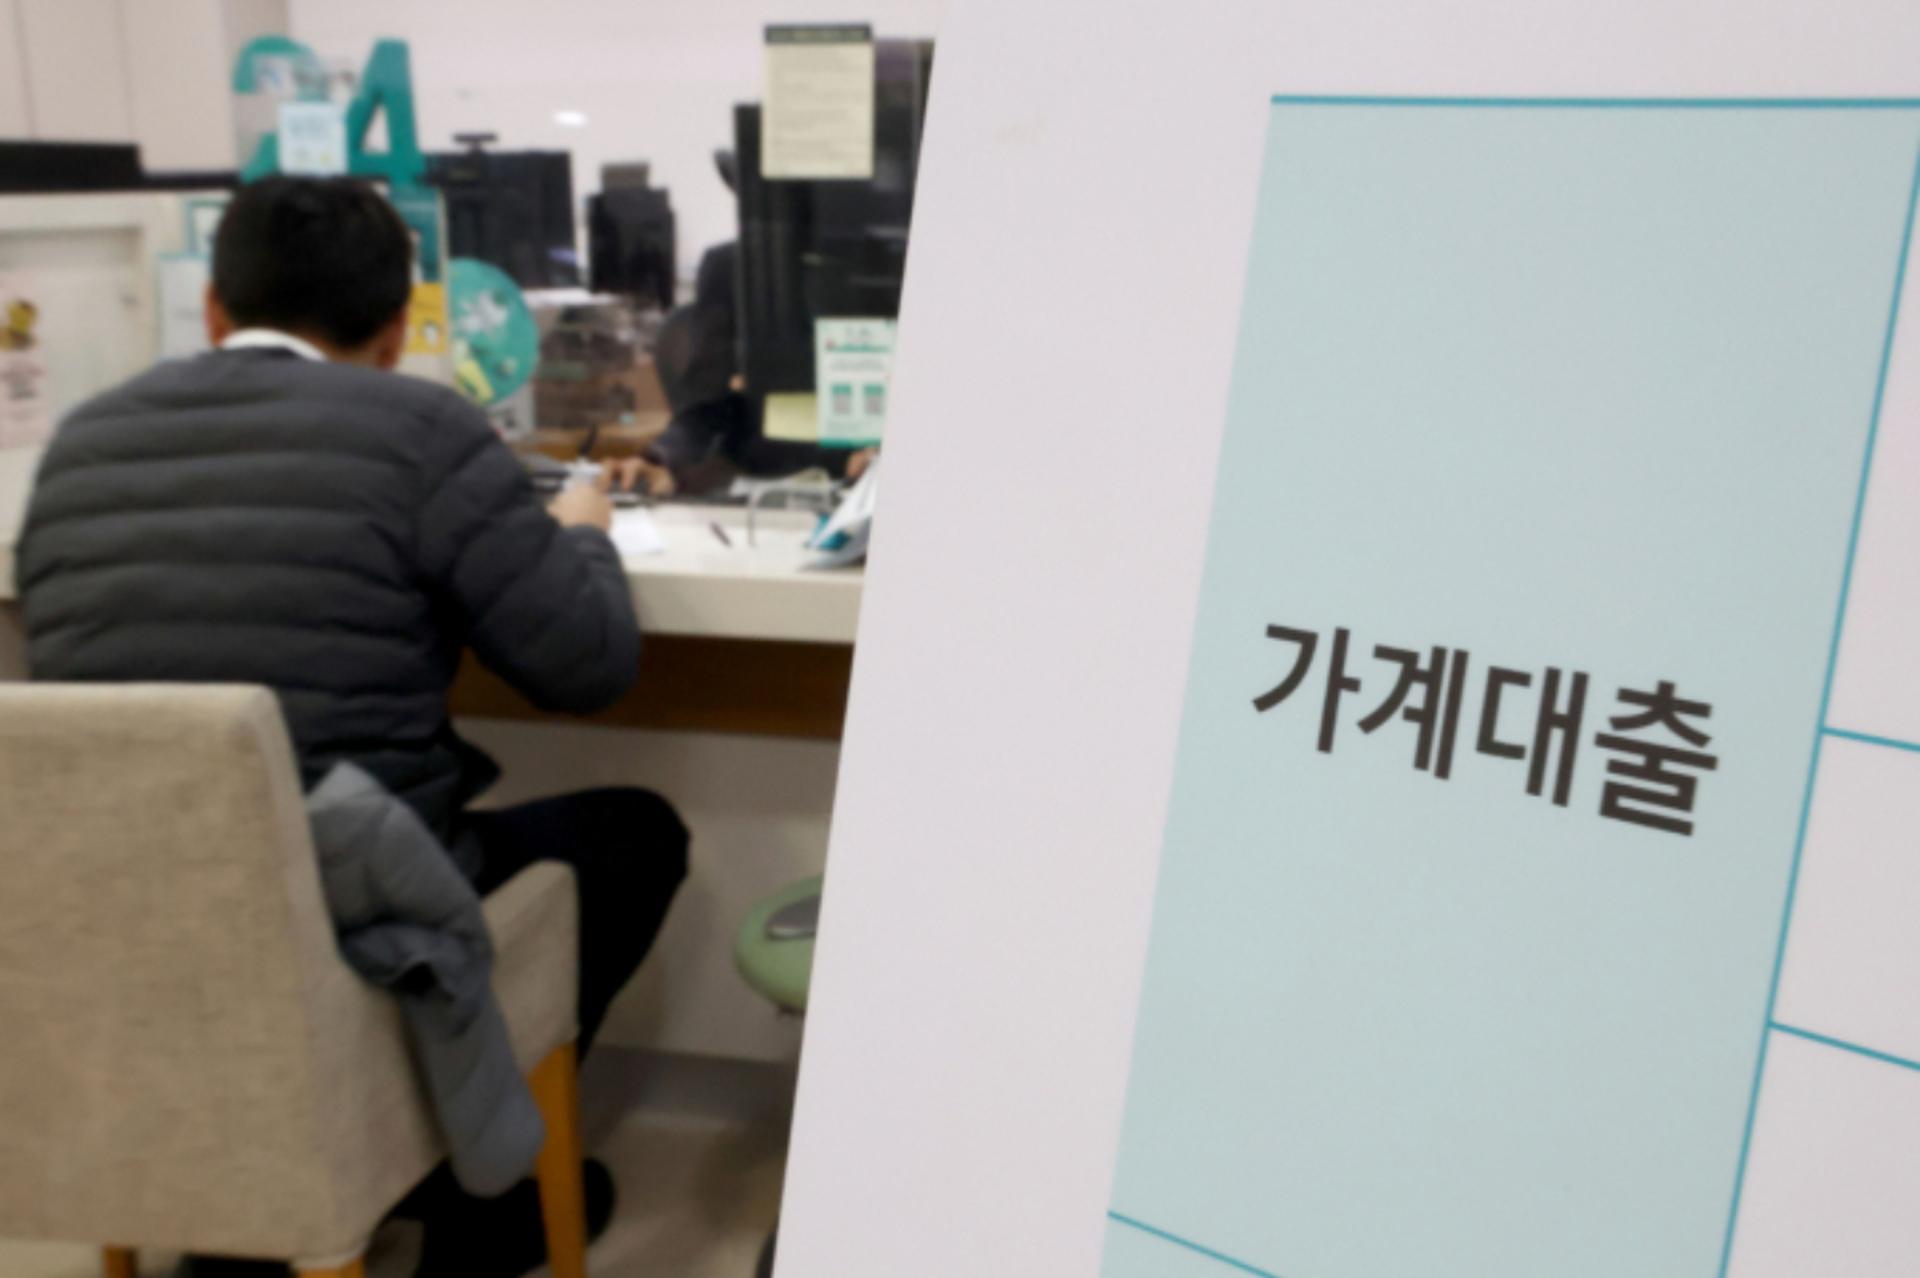
점포를 줄이는 시중은행과 뒤늦게 고객을 만나러 나서는 인터넷전문은행(인터넷은행). 금융권을 출입하며 마주한 역설적인 풍경이다. 점포 없이 출범한 인터넷은행에도 고객과 얼굴을 맞댈 길이 열렸다. 금융위원회는 지난 7월1일 인터넷은행의 대면 업무 범위를 조정하는 방안을 의결했다. 채무조정 상담과 연체채권 관련 협의, 기업 대출 심사를 위한 담보물 확인, 서류 원본 확인 등이 대상이다. 고객과 마주 앉는 일이 낡은 관행이 아니라 금융거래의 신뢰를 확인하는 장치라는 점이 다시 드러난 셈이다.
시계를 1993년 8월로 돌려 보자. 금융실명제가 시행된 뒤 금융회사는 고객을 직접 만나 실명을 확인해야 했다. 이 원칙은 2015년 12월 창구에 가지 않고도 실명을 확인할 수 있게 되면서 바뀌었고, 인터넷은행은 이 제도 변화를 발판 삼아 성장했다. 미국 정치학자 프랜시스 후쿠야마는 1995년 저서 '트러스트(Trust)'에서 신뢰 수준이 높은 사회일수록 거래 비용이 줄어든다고 봤다. 금융거래도 예외가 아니다. 연체로 궁지에 몰린 차주와 채무조정을 논의하고 복잡한 서류를 확인하는 일은 앱만으로 처리하기 어렵다. 금융위의 이번 결정도 이런 필요성을 인정한 결과다.
시중은행은 기업금융이나 복잡한 금융거래에서는 여전히 고객을 직접 만나지만, 일반 고객이 찾는 지점은 줄이고 출장소는 늘리고 있다. 4대 시중은행(KB국민·신한·하나·우리)의 반기보고서를 보면 지난 6월 말 기준 지점은 2201곳으로 1년 새 2.3% 줄었고, 출장소는 501곳으로 14.1% 늘었다. 출장소 인력은 평균 4명 안팎으로 지점의 3분의1 수준이고, 처리할 수 있는 업무 범위도 지점보다 좁다.
금융감독원은 연내 은행의 점포 폐쇄 현황을 점검하고 필요한 개선 조치를 요구하겠다고 밝혔다. 그렇다면 지점이 줄어든 자리를 메운 출장소가 충분한 금융 서비스를 제공할 기반을 갖췄는지부터 살펴야 한다. 모바일 뱅킹이 거래의 편의성과 속도를 높일 수는 있지만, 채무조정이나 복잡한 금융 상담까지 모두 대신할 수는 없다. 필요한 순간에 고객 곁을 지키는 일은 디지털 금융 시대에도 은행이 놓쳐서는 안 될 역할이다.
금융감독원은 연내 은행의 점포 폐쇄 현황을 점검하고 필요한 개선 조치를 요구하겠다고 밝혔다. 그렇다면 지점이 줄어든 자리를 메운 출장소가 충분한 금융 서비스를 제공할 기반을 갖췄는지부터 살펴야 한다. 모바일 뱅킹이 거래의 편의성과 속도를 높일 수는 있지만, 채무조정이나 복잡한 금융 상담까지 모두 대신할 수는 없다. 필요한 순간에 고객 곁을 지키는 일은 디지털 금융 시대에도 은행이 놓쳐서는 안 될 역할이다.