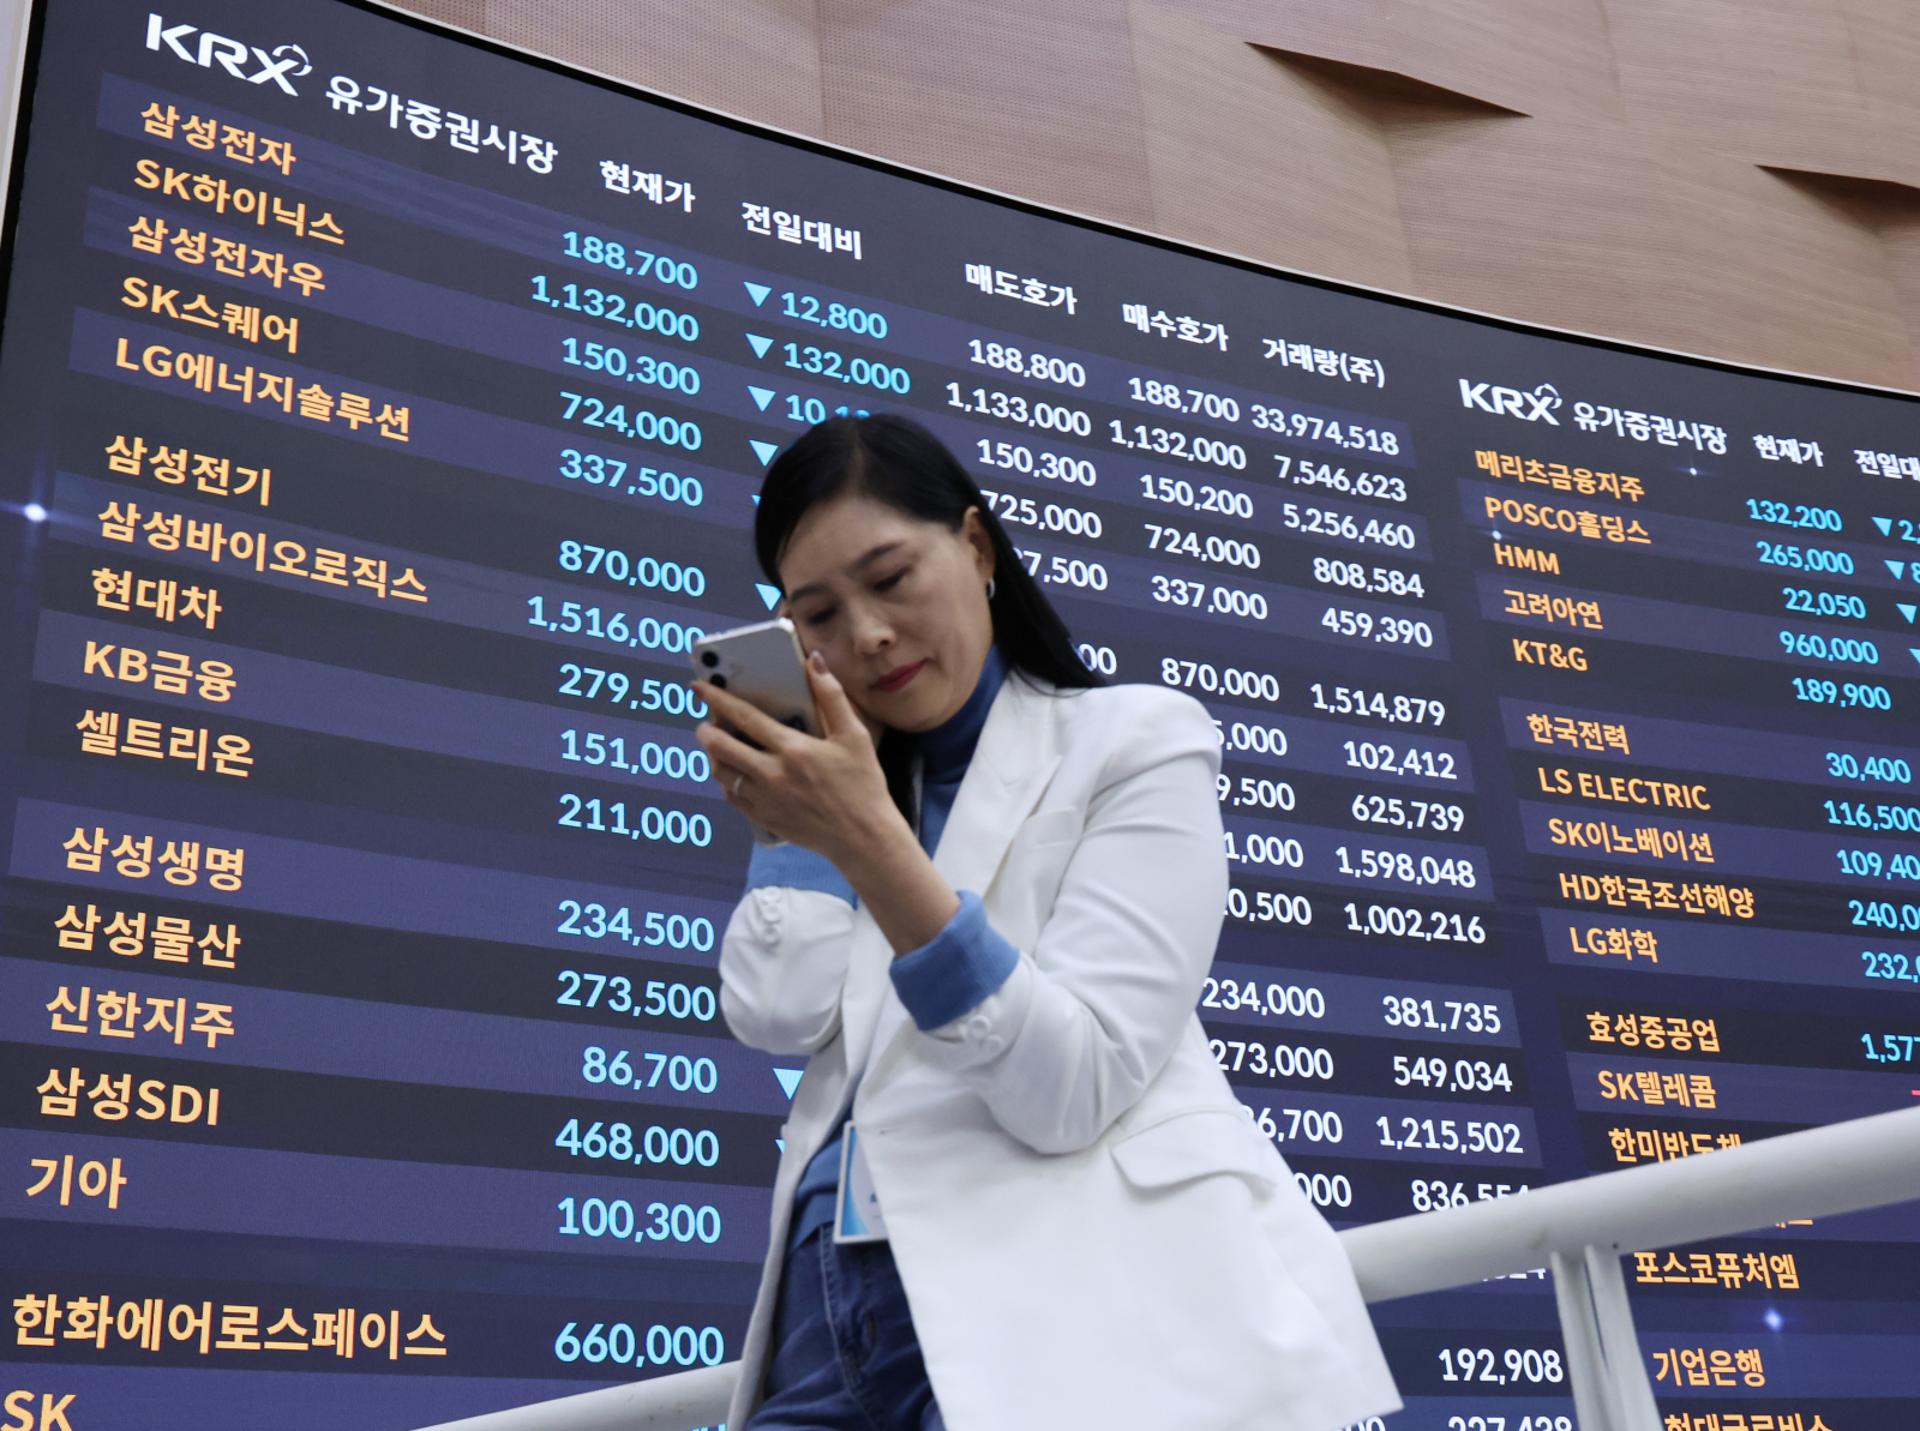
지난해 코스피 상장사들이 자사주를 사들이는데 들인 돈은 23조3000억원이다. 같은 해 상장사가 유상증자로 시장에서 조달한 돈은 17조4000억원, 전환사채(CB) 발행액은 2조3000억원이었다. 기업들이 주식시장에서 끌어쓴 자금보다 주주에게 돌려준 돈이 더 많았다. 한국 증시가 본연의 기능인 기업 자금조달보다, 주주들을 위해 주가를 단기적으로 끌어올리는 방향으로 움직이고 있다는 의미다.
주주반대에 발목 잡힌 증자
기업데이터연구소 CEO스코어에 따르면 올해 1~9월 코스피·코스닥 상장사의 자사주 소각액은 61조7522억원이다. 아직 소각 절차가 완료되지 않은 59조401억원을 합치면 소각 규모는 120조원을 웃돈다. 지난해 연간 소각된 자사주 24조910억원의 5배 규모다. 올해 자사주를 소각한 회사의 숫자도 391개사로 2024년(134개사)의 3배 수준이다.
반면 증시를 통한 자금조달 통로는 확 좁아졌다. 한화솔루션은 2조3976억원 규모 유상증자를 공시했다가 주가가 하루 만에 18% 안팎 빠졌다. 금융감독원이 두 차례 정정을 요구하며 절차가 지연됐고 최종 조달액은 1조1713억원으로 줄었다. 에코프로비엠의 1조2000억원 증자도 7월 금감원 정정 요구로 청약 일정이 틀어졌다.
올해 3월 시행된 개정 상법은 회사가 사들인 자사주를 원칙적으로 1년 안에 소각하도록 했다. 이와 별도로 자회사 중복상장은 8월부터 원칙적으로 금지됐고, 유상증자는 금감원 중점심사 대상에 오르면 신고서를 다시 써야 한다. 자사주 소각과 배당은 '밸류업'이라는 이름으로 증시에서 환영받지만 증자나 자회사 상장은 악재로 받아들여진다.
주주환원 확대 요구는 주주의 정당한 권리다. 하지만 투자자금 조달이 위축되면 중장기적으로 자사주 소각, 배당의 재원도 줄어든다. 금융이 실물경제의 생산성을 높이고, 국가의 성장 잠재력을 높이도록 하겠다는 정부의 '생산적 금융' 기조와 거리가 멀다.
올해 3월 시행된 개정 상법은 회사가 사들인 자사주를 원칙적으로 1년 안에 소각하도록 했다. 이와 별도로 자회사 중복상장은 8월부터 원칙적으로 금지됐고, 유상증자는 금감원 중점심사 대상에 오르면 신고서를 다시 써야 한다. 자사주 소각과 배당은 '밸류업'이라는 이름으로 증시에서 환영받지만 증자나 자회사 상장은 악재로 받아들여진다.
주주환원 확대 요구는 주주의 정당한 권리다. 하지만 투자자금 조달이 위축되면 중장기적으로 자사주 소각, 배당의 재원도 줄어든다. 금융이 실물경제의 생산성을 높이고, 국가의 성장 잠재력을 높이도록 하겠다는 정부의 '생산적 금융' 기조와 거리가 멀다.
단타 투자자들만의 시장
한국 투자자들이 증자에 반대하는 근본 원인 중 하나로 극단적인 단기투자 성향이 꼽힌다. 금감원에 따르면 올해 4월 코스피의 하루 평균 회전율은 1.48%, 코스닥은 2.56%였다. 미국 S&P500은 0.22%, 일본 닛케이는 0.37%다. 코스피 투자자들이 미국·일본보다 4~7배 자주 주식을 사고판다는 뜻이다. 자본시장연구원이 2020년 개인투자자 거래 자료를 분석한 보고서에서 한 종목을 사고파는 데 걸린 기간은 평균 9.67일, 중간값 3일이었다.
일주일 뒤 주가 동향에 관심이 쏠린 투자자에게 기업가치를 장기적으로 높이더라도 단기적으로 주가를 낮추는 증자, 자회사 상장은 자산을 위협하는 요소로 인식된다. 증자로 주식 수가 늘면 주당 가치가 곧바로 희석되지만, 그 돈으로 지은 공장이 이익을 내기까지는 몇 년이 걸린다. 성과가 나올 때쯤 한국의 '평균적 투자자'는 이미 주식을 팔고 떠난 뒤다.
일주일 뒤 주가 동향에 관심이 쏠린 투자자에게 기업가치를 장기적으로 높이더라도 단기적으로 주가를 낮추는 증자, 자회사 상장은 자산을 위협하는 요소로 인식된다. 증자로 주식 수가 늘면 주당 가치가 곧바로 희석되지만, 그 돈으로 지은 공장이 이익을 내기까지는 몇 년이 걸린다. 성과가 나올 때쯤 한국의 '평균적 투자자'는 이미 주식을 팔고 떠난 뒤다.
투자자가 달라져야 시장이 바뀐다
주식 투자는 투자 리스크를 함께 지는 대신 장기적으로 기업 성장의 과실을 나누는 것이란 기본 상식은 단기 이익을 챙기려는 투자자들에게 통용되기 어렵다. 투자자의 인식이 변하지 않으면 성장을 위한 자금 통로라는 증시의 본분을 되찾기 힘들다는 의미다.
김학균 한국벤처캐피탈협회 회장은 "단기 주가는 기업의 펀더멘털을 대변하지 않는다. 투자자들도 기업의 장기 성장성과 장기적인 주주가치, 경제적 이점 등을 고려할 필요가 있다"고 강조했다. 한 재계 단체의 간부도 "유상증자나 자회사 상장은 기업이 미래 성장동력을 확보하기 위한 자금조달 수단이다. 장기적 관점에서 기업가치를 평가하는 투자 문화가 확산되길 기대한다"라고 말했다.
김학균 한국벤처캐피탈협회 회장은 "단기 주가는 기업의 펀더멘털을 대변하지 않는다. 투자자들도 기업의 장기 성장성과 장기적인 주주가치, 경제적 이점 등을 고려할 필요가 있다"고 강조했다. 한 재계 단체의 간부도 "유상증자나 자회사 상장은 기업이 미래 성장동력을 확보하기 위한 자금조달 수단이다. 장기적 관점에서 기업가치를 평가하는 투자 문화가 확산되길 기대한다"라고 말했다.