금융권 AI(인공지능)가 대출심사를 넘어 거래를 직접 실행하는 'AI 에이전트' 단계로 진입하면서 AI 판단의 책임 주체를 법으로 정해야 한다는 목소리가 나온다. 학계와 소비자단체는 입증책임 전환과 사전 규제 강화를 주문했고 업계는 오류를 전제로 한 복구 체계를 제안했다.
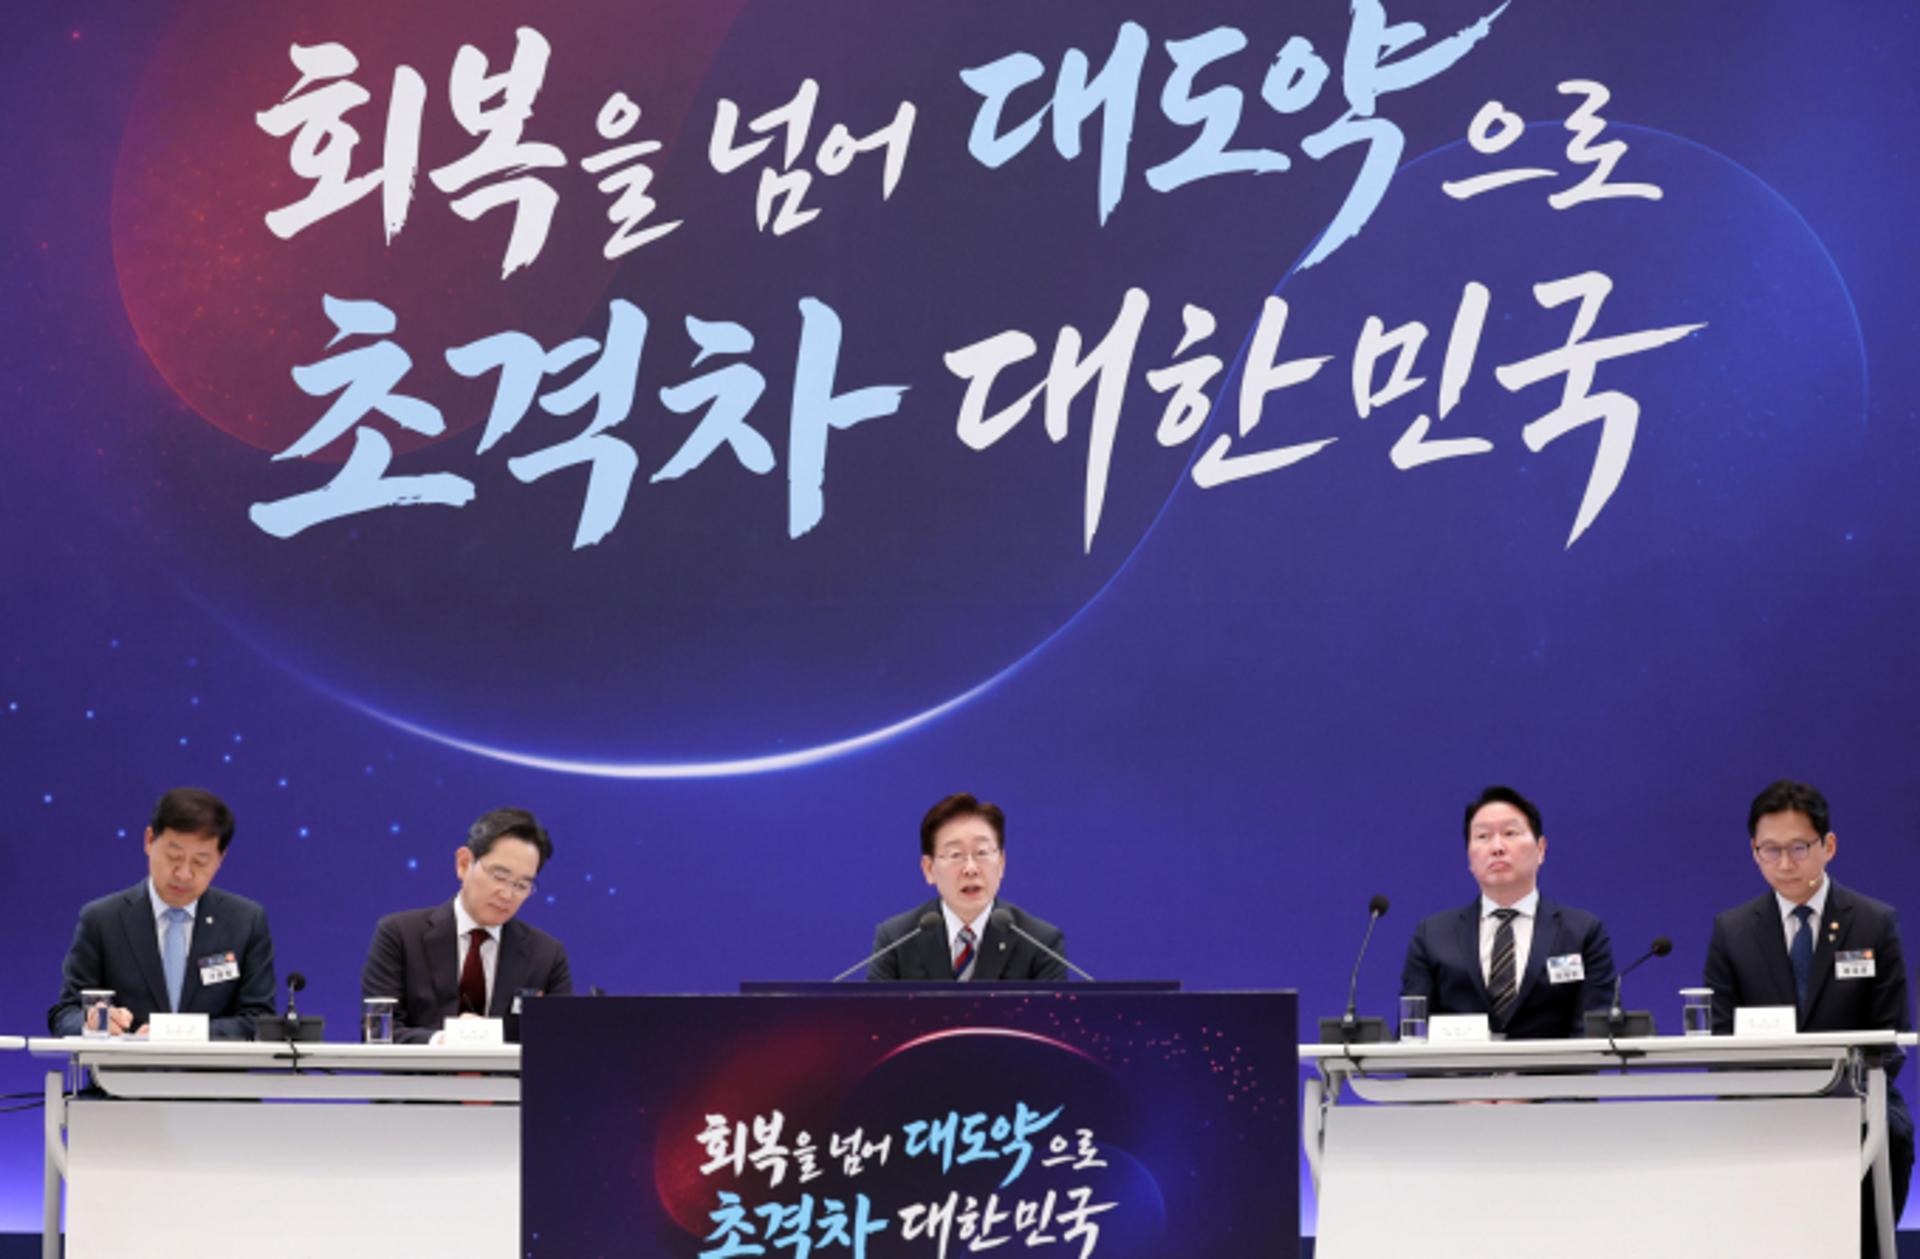
30일 국회에 따르면 박성훈 국민의힘 의원(정무위원회·부산 북구을)이 이날 국회의원회관에서 연 '금융 AI 시대의 소비자 권리와 금융회사 책임' 정책토론회에서 정순섭 서울대 법학전문대학원 교수는 "현재 우리가 갖고 있는 지금 모든 국가의 법 구조상 책임은 고의와 과실이 있어야 된다"고 말했다. AI가 내린 판단은 고의와 과실을 누구 기준으로 따질지 정리되지 않았다는 진단이다.
정 교수는 2013년12월 한맥투자증권 착오주문 사건을 예로 들었다. 당시 거래 상대방은 알고리즘으로 호가를 낸 싱가포르 법인이었다. 대법원은 2023년4월 한맥 측 상고를 기각했다. 정 교수는 "법원이 판단 기준 문제에는 직접적으로 답을 내리지는 않았다"고 설명했다.
그는 2023년5월 미국 국방부 청사 폭발 장면을 꾸며낸 AI 합성 사진이 SNS에 퍼져 S&P500 지수가 한때 0.3%가량 떨어진 사례도 들었다. 그러면서 "현행법으로 시세조종 처벌이 어려운 이유로는 주관적 의사를 확인할 수 없기 때문"이라고 했다. 대안으로는 "사전적으로 인공지능을 이용할 때에는 '이런 건 하지 마라. 이런 건 해라' 라는 걸 지금보다는 조금 더 구체적으로 도입할 필요가 있다"고 제시했다.
정희수 하나금융연구소장은 AI가 여유자금을 스스로 배분하고 상품에 가입하는 에이전트 단계를 두고 "에이전트로 가게 되면 이건 차원이 완전 다르다"며 "AI 에이전트 플랫폼의 법적 지위와 책임 범위를 법으로 규정해야 한다"고 제언했다. 그는 "현재 소비자 보호 부서 내에선 AI 전문 조직이 지금 별도로 없다"라며 금융소비자보호법(금소법) 재정비도 주문했다.
정지연 한국소비자연맹 사무총장은 연맹 조사에서 응답자의 85%가 기업이 AI 자동판단을 이유로 책임을 회피할까 우려했다고 밝혔다. 정 사무총장은 ▲AI 활용 사실을 고지받을 권리▲판단 이유를 설명받을 권리▲사람에게 다시 판단받을 권리▲에이전트 권한을 철회할 권리를 보장해야 한다고 강조했다. 안태준 한양대 법학전문대학원 교수는 "금소법상 설명의무 위반처럼 입증책임을 금융회사로 전환하는 방안과 알고리즘 정기 감사를 검토해야 한다"고 제안했다. 이경종 KB금융지주 상무는 "오류율 0%를 약속하기보다 오류를 빨리 찾아 복구하는 체계를 논의하는 것이 바람직하다"고 말했다.
금융위원회는 지난 6월22일 'AI는 업무의 보조수단'이라는 원칙을 담은 금융분야 인공지능 가이드라인을 시행했지만 이 가이드라인은 자율규제다. 김윤희 금융위 과장은 이날 FSB(금융안정위원회) 등 국제 논의에서 거론되는 '휴먼 인 더 루프'와 '킬 스위치' 같은 통제 모델을 소개하며 국내 의견을 모아 나가겠다고 밝혔다. 박 의원은 "AI는 어디까지나 업무의 보조수단이며, 최종 의사결정과 책임은 사람이 져야 한다"고 강조했다.