컴앤스톡

[컴앤스톡] '상속세 이슈' 삼성SDS… 황성우, AI·클라우드로 주가방어 총력
주가 부양이 시급한 삼성SDS가 오너 일가 상속세 이슈로 고민이 깊다. 고(故) 이건희 삼성전자 선대회장이 남긴 유산의 상속세가 12조원으로 추산되는 가운데 재원을 마련하기 위한 삼성 오너일가의 그룹사 지분 정리가 지속되고 있기 때문이다. 황성우 대표가 취임 후 클라우드와 인공지능(AI)으로 주주가치 제고에 전력을 다하는 가운데 이번 지분 블록딜(시간외 대량매매)에 따른 불확실성이 해소된다면 황 대표의 청사진이 순항할 것이란 전망이 나온다. 투자은행(IB)업계에 따르면 홍라희 전 삼성미술관 리움 관장과 이부진 호텔신라 사장, 이서현 삼성복지재단 이사장은 지난 11일 삼성전자 지분의 약 5%인 2982만9183주(약 2조1900억원)를 개장 전 블록딜로 팔았다. 할인율은 전날 종가(7만3600원) 대비 1.2% 할인된 7만2716원이다. 이부진 사장은 삼성물산(0.65%), 삼성SDS(1.95%), 삼성생명(1.16%)의 지분 일부도 블록딜 형태로 처분해 이들 계열사 지분 가치까지 합하면 총 2조8000억원 규모다. 삼성SDS는 주가는 지분 매도 이슈로 요동쳤다. 지난 10일 17만1500원으로 거래를 마감했지만 11일엔 16만6000원으로 하락했다. 앞서 2021년 10월과 2022년 3월에도 이부진 사장과 이 이사장이 지분을 매각하자 석 달 동안 주가가 19% 넘게 폭락하기도 했다. 삼성 오너 일가는 이건희 회장이 별세하면서 재산(26조원) 상속에 따른 세금 12조원을 부담해야 했다. 연부연납을 통해 2021년 4월부터 5년에 걸쳐 상속세를 나눠 내는 중이며 4차까지 진행됐다. 삼성가 세 모녀는 이를 위해 작년 10월 하나은행과 삼성전자 유가증권 처분 신탁계약을 체결했다. 11일 블록딜은 당시 공시 내용을 이행하는 것이다. 이번 상속세 납부로 오버행(잠재적 매도 물량) 불확실성이 해소됐다고 보는 시각이 많다. 이재용 회장이 삼성SDS 주식 711만8713주(지분율 9.2%)를 갖고 있지만 경영권 지배력을 유지하는 차원에서 보유 지분 처분보다 신용대출과 배당금을 활용해 상속세를 납부 중인 까닭이다. 여기에 황 대표의 신사업이 순조롭게 추진된다면 주가는 탄력을 받을 전망이다. 증권가에 따르면 작년 4분기 클라우드 매출은 전년보다 66.2% 오른 5681억원을 기록해 사상 최대치를 재차 갈아치우고 IT 서비스 내 비중 역시 11.5%포인트 증가한 34.0%에 달할 전망이다. 클라우드 기반의 생성형 AI 서비스 플랫폼 '패브릭스(FabriX)' 사업을 가속화하고 오는 2월 메일, 메신저, 영상회의 등 협업 솔루션에 생성형 AI 기술을 적용한 '브리티 코파일럿'까지 출시해 실적 제고에 박차를 가할 예정이다.

[컴앤스톡] 한익스프레스, 각종 소송에 '몸살'
한익스프레스가 소송에서 잇따라 패하며 몸살을 앓고 있다. 공정위로부터 부당지원행위에 대해 과징금을 부과받고 이 결정이 옳다는 법원 판결까지 나오면서 한화그룹과 한익스프레스의 관계가 수면 위로 떠올랐다. 한익스프레스는 1979년 5월15일 삼희통운 주식회사로 설립 후 1997년 9월1일 한익스프레스로 사명을 바꿨다. 현재는 전국 물류거점을 구축하고 육상화물운송과 국제운송주선, 3PL(삼자물류)등의 사업을 영위하고 있다. 특히 화약 등 특수화물 운송 분야에선 많은 경험을 보유했다. 한익스프레스는 이석환 대표가 최대주주다. 2017년 12월 각자대표에 올랐다. 이 대표는 한화그룹 회장의 누나 김영혜씨의 장남이다. 김영혜씨는 이후락 전 중앙정보부장 차남 이동훈 전 제일화재 회장과 결혼했다. 1991년 한화에서 제일화재해상보험이 계열 분리되며 이사회 의장으로 활동했다.이 대표는 2022년 어머니로부터 18.4% 지분을 물려받으며 지분율은 39.04%로 상승했다. 김영혜씨의 며느리 김소연씨와 두 손녀도 2022년 5월 주식을 증여받았다. 당시 김소연씨는 1.29%, 이아윤 0.24%, 이채윤 0.22%였는데 지난해 9월 기준 김소연씨 1.68%, 손녀 이아윤양 0.25%, 이채윤양 0.24%으로 지분율이 증가했다.2대주주는 동일석유로 5.77%를 보유했다. 2020년 2월 당시 최대주주 김영혜씨가 보유주식 중 일부(5.77%)를 특수관계인 동일석유(주)에게 시간외매매로 매도했다. 동일석유는 김영혜씨 측 지분이 85.2%에 달하는 개인 회사다. ━특수한 기업 관계…일감 몰아주기로 변질━ 한익스프레스의 주요 고객은 한화솔루션, 한화토탈, 한화큐셀, 효성 등이 있다. 공정거래위원회는 '일감 몰아주기'에 대해 과징금을 부과했고 법원은 공정위의 손을 들어줬다.한화솔루션은 한익스프레스에 높은 운송비를 지급하고 탱크로리 운송 거래에서 실질적인 역할이 없는 한익스프레스를 거래 단계에 추가, 통행세를 쉽게 받도록 지원했다.공정위는 한화솔루션이 자신의 수출컨테이너 물동량과 탱크로리 운송 물량 전량을 한익스프레스에 몰아준 사건과 관련해 2020년 12월10일 과징금 총 229억7000만원을 부과했다. 이 중 한화솔루션은 156억8700만원, 한익스프레스는 72억8300만원이다. 이에 양사는 공정위 처분에 불복해 서울고법에 행정소송을 각각 제기했다.지난해 7월12일 서울고법 행정6-2부(부장판사 위광하)는 한화솔루션이 제기한 시정명령 및 과징금납부명령 취소소송에서 원고 패소 판결했다. 이와 함께 8월24일엔 서울고법 행정3부(부장판사 함상훈)는 한익스프레스가 제기한 소송에서도 원고 패소 판결을 내놨다.재판부는 거래기간이나 거래규모, 거래조건, 계약방식 등을 종합적으로 고려할 때 이례적인 면이 존재한다고 판시했다. 한익스프레스는 결국 과징금을 4회에 걸쳐 납부했고 2023년 3월 마지막 비용을 냈다.2023년 12월29일 한화에너지에 69억원을 지급하라는 대한상사중재원의 중재 판결을 받았다고 공시했다. 이는 한익스프레스 자기자본 735억원의 9.41%에 해당한다. 한화에너지가 수입목재펠릿 공급계약 관련 클레임을 제기하고 중재를 신청했다. 중재비용 4260만7150원도 한익스프레스가 부담해야 한다.한익스프레스는 탄탄한 경영 실적을 유지하고 있다. 2020년 매출액 6153억원, 영업이익 107억원이었고 2021년엔 매출액 7763억원 영업이익 57억원, 2022년 매출액 8581억원 영업이익 199억원을 기록했다. 2023년 3분기 누적 기준 매출액은 5117억원 영업이익 115억원이었다.한익스프레스 최근 3개월 주가를 보면 지난해 11월13일 4360원으로 바닥을 친 뒤 5000원 선을 오가다가 12월21일 9740원을 찍었다. 지난 10일 종가는 6050원이었고 11일은 6120원으로 마감했다. 한익스프레스 관계자는 관련 사항에 대해서 말을 아꼈다.
[컴앤스톡]성장 정체 뚫어야… 카카오게임즈, 먹거리 찾아 해외로
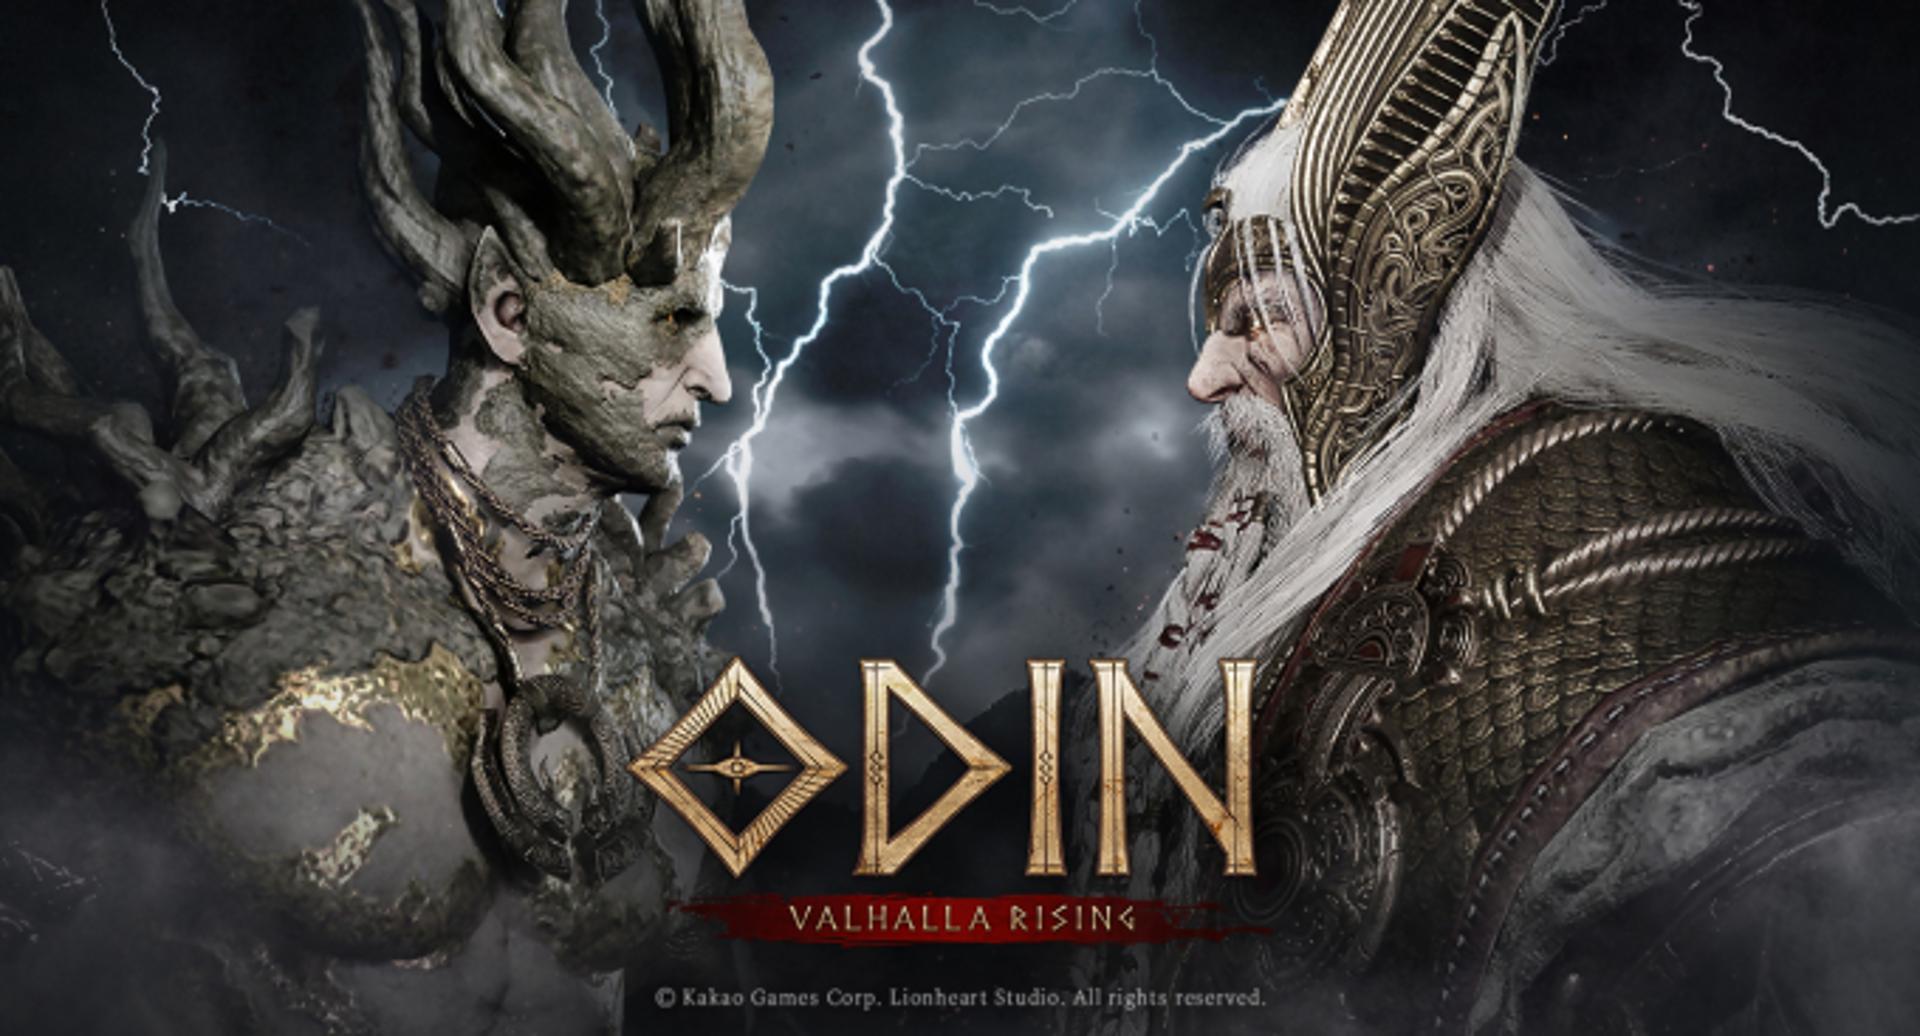
카카오게임즈의 지난해 매출과 영업이익이 모두 감소할 것으로 전망돼 성장세 지속에 빨간불이 켜졌다. 기존 대표 지식재산권(IP) 게임의 매출 하향세가 이어지면서 서비스 권역을 넓혀 글로벌 시장에서 돌파구를 찾겠단 목표다.12일 금융정보업체 에프가이드 컨센서스(증권사 전망치 평균)에 따르면 카카오게임즈의 2023년 매출은 1조405억원, 영업이익은 774억원을 기록할 것으로 예상된다. 전년 대비 매출(1조1477억원)과 영입이익(1758억원) 모두 각각 9%, 56% 줄었다.실적 역성장은 주가 하락으로도 이어졌다. 카카오게임즈의 지난 11일 주가는 종가 기준 2만7200원을 기록했다. 지난해 1월 4만8250원까지 올랐던 것과 비교하면 45.6% 떨어졌다. 업계는 잇따른 경쟁작 출시로 포화상태인 국내 모바일 게임 시장에서 경쟁이 더욱 치열해졌기 때문으로 분석한다. '오딘: 발할라 라이징' '아키에이지 워' '아레스: 라이브 오브 가디언즈' 등 카카오게임즈의 대표작이 여전히 국내 애플리케이션(앱) 마켓 상위권을 기록하는 등 흥행을 이어가고 있지만 타 게임사 대비 해외 매출이 적은 것도 문제로 꼽힌다.카카오게임즈 게임 부문 해외 매출 비중은 2020년 40%, 2021년 16%, 2022년 22%를 기록했다. 지난해 3분기 기준 16%로 집계됐는데 이는 경쟁사 넥슨(37%), 넷마블(85%), 엔씨소프트(25%), 크래프톤(93%) 등과 견줘 현저히 낮다. 이에 카카오게임즈는 올해 국내 모바일 위주 성장에서 벗어나 기존 라이브 서비스 게임 역량 강화와 서비스 지역 확장 전략으로 글로벌 기업으로 도약하겠다는 구상이다.조계현 대표는 지난해 3분기 실적 발표 컨퍼런스콜에서 "다중접속역할게임(MMORPG), 액션 역할수행게임(RPG), 루트 슈터를 비롯해 글로벌에서 수용성 높은 장르의 게임을 개발 중"이라며 "그동안 국내 사업 성과를 쌓아왔다면 앞으로 목표는 장르와 플랫폼 다각화를 통해 글로벌에서 퀀텀 점프를 보여드리는 것"이라고 강조했다.일각에선 카카오게임즈의 대표 IP 라인업이 내수 시장에 초점을 맞춘 MMORPG 중심인 탓에 해외 시장 진출을 우려하는 목소리도 있다. 카카오게임즈는 장르를 다양화한 신규 IP와 기존 IP를 활용해 상반기에만 6종의 작품으로 글로벌 시장을 공략할 계획이다. 레드랩게임즈가 제작한 공동 퍼블리싱 신작 MMORPG '롬: 리멤버 오브 마제스티'가 이달 베타 테스트를 거쳐 서비스 안정성이 확인되면 올 1분기내 전 세계 동시 출시될 예정이다. 또 액션 RPG '가디스오더', 라이온하트스튜디오의 캐주얼 RPG '프로젝트 V' 등도 선보일 것으로 전해진다.카카오게임즈는 기존 작품 '오딘'을 북미∙유럽 시장, '에버소울'을 서브컬처 본고장인 일본에 출시하며 해외 시장 공략도 본격화할 계획이다. 카카오게임즈의 자체 IP로서 국내서 매출 상위권을 유지하는 '아키에이지 워'는 대만·홍콩·마카오 등 중화권 지역으로 서비스를 확대한다. 카카오게임즈 관계자는 "2024년을 글로벌 시장 공략을 위한 새로운 도약의 해로 기대하고 있다"며 "다양한 장르와 강력한 게임 라인업으로 내실을 탄탄하게 다지고 글로벌 기업 도약을 위한 전략을 펼쳐나가겠다"고 전했다.

[컴앤스톡]공모가 근처 허우적… 신성에스티, 주가 상승 가능성은
전기차·에너지저장장치(ESS) 배터리 부품 업체 신성에스티의 주가가 공모가 근처에서 횡보하고 있다. 전기차 전환 속도 둔화로 배터리업계 전반에 불황이 찾아온 영향으로 관측된다. 잠재 매도물량도 주가 상승을 막는 요인으로 꼽힌다.12일 한국거래소 등에 따르면 신성에스티 종가는 전날 2만5600원을 기록했다. 전 거래일 대비 0.8% 상승이다. 공모가(2만6000원)와 견줬을 때는 1.5% 내렸다.신성에스티는 지난해 10월19일 코스닥 시장에 상장했다. 상장 당일 공모가보다 50.2% 오른 3만9050원으로 종가를 형성하며 투자자들의 관심을 받았으나 다음 거래일부터 주가가 하락했다. 지난해 10월31일에는 종가가 공모가 밑(2만5200원)으로 떨어졌고 최근에는 공모가 안팎을 유지하고 있다.신성에스티의 주가 상승은 한동안 어려울 전망이다. 전기차 시장이 캐즘(시장 대중화 전 일시적 수요 정체기)에 접어든 탓이다. 지난해 하반기부터 핵심 시장인 북미와 유럽 내 전기차 수요가 급감하며 배터리 업체들의 판매량이 줄었다. 뚜렷한 반등 요인이 없어 올 1분기에도 수요 부진이 이어질 것으로 업계는 예상한다.전방산업 불황은 신성에스티 실적 악화로 이어질 가능성이 있다. 신성에스티는 전기차·ESS 배터리의 전기적 에너지 상호 연결을 담당하는 부스바와 배터리를 외부 충격으로부터 보호하는 모듈 케이스를 주로 판매한다. 각각 전체 매출의 50%, 10%가량을 차지할 정도로 비중이 크다. 신성에스티는 지난해 9월 투자설명서를 통해 "배터리 시장 둔화·침체는 당사 사업·영업·재무에 부정적 영향을 미칠 수 있다"고 밝혔다.잠재 매도물량도 우려된다. 재무적 투자자(FI) 케이클라비스인베스트의 '케이클라비스 클라우드 신기술조합 제1호'가 투자금 회수 및 수익 실현에 나선 것. 케이클라비스는 2019년 신성에스티 전환상환우선주(RCPS) 100억원 규모(3만2300주, 주당 31만원)를 취득했다. 액면분할 및 상장 등을 거쳐 케이클라비스의 신성에스티 지분은 18.9%(170만9316주·최종 취득단가 5857원)이다. 케이클라비스는 신성에스티 상장 나흘 후 보호예수가 걸려있지 않은 물량(56만9772주·6.3%)을 전량 매도했다. 수익금은 247억원에 달한다. 남은 물량(113만9544주·12.6%) 중 45만주(5.0%)는 보호예수가 해제된 지난해 12월 103억원 규모로 매각됐다. 업계는 케이클라비스가 추가 수익을 실현하기 위해 남은 지분(7.6%·68만9544주)도 정리할 것으로 본다.신성에스티 관계자는 "전기차 관련 분야는 축소될 여지가 있으나 ESS는 되레 확대되는 추세"라며 "향후 실적 관련 특이사항이 나타날 것으로 보진 않는다"고 밝혔다. "주가 부양을 위해 배당을 긍정적으로 검토하고 있고 자사주 매입 등도 고려 중"이라고 부연했다.

[컴앤스톡] 블랙핑크 마음 떠난 'YG', BTS와 뭉친 '하이브'
국내 굴지의 엔터테인먼트사 'YG 엔터테인먼트'(YG엔터)가 블랙핑크 리스크에 시달린다. 그룹 재계약으로 주가가 상승 곡선을 그리다 개별 계약에는 실패한 사실이 알려지면서 급락했다. 블랙핑크 의존도가 높기 때문이기도 하지만 대체 그룹 발굴에 성공하지 못했기 때문이다. 신흥 강자 '하이브'는 세계적인 아티스트 '방탄소년단'(BTS)과의 굳건한 의리를 과시하면서 연초에도 기세를 올리고 있다. BTS 이외에도 여러 아티스트를 보유한 하이브는 YG엔터와 완전히 다른 모습을 보여주면서 엔터 업계 내 희비가 엇갈린다. ━ 블랙핑크 간판 아래 개인 활동은 알아서… YG엔터, 개별 계약 무산에 주가 하락세━ YG엔터 주가는 최근 연일 하락했다. 지난해 12월6일 블랙핑크의 팀 활동 재계약 소식이 알려지면서 전날(4만8000원)보다 25%가량 오른 종가 6만300원을 기록했다. 그해 8월부터 재계약은 어려울 것이란 우려를 해소했다는 평가를 받았지만 잠시뿐이었다. 같은달 29일 블랙핑크 멤버들의 개별 활동에 대한 추가 계약은 없다고 밝히면서 주가가 내리막길을 걸었다. 지난 2일 전날보다 6.58% 내린 4만7750원으로 거래를 마감하더니 3일엔 4만6500원, 4일 4만6300원까지 떨어졌다. 5일에도 1.08% 내린 4만5800원으로 장을 마쳤다. 지난해 9월 7만~8만원대였던 점을 감안하면 반토막이다. 블랙핑크 멤버 중 한 명도 개인 계약을 맺지 않으면서 YG엔터의 매출 공백이 발생할 것이란 분석이 지배적이다. 팀 활동에는 합의했어도 각기 다른 스케줄을 소화하는 상황에서 일정을 맞추기가 전보다 어렵기 때문이다. 그룹의 빈자리를 개인 활동으로 메울 수도 없어 블랙핑크 브랜드 효과도 반감될 수밖에 없다는 평가다. 시가총액 8652억원(지난 5일 종가 기준)에 이르는 기업이 소속 아티스트 그룹 하나로 주가가 요동치는 현상이 맞느냐는 주주들의 볼멘소리도 들린다. 이는 YG엔터가 블랙핑크 IP 의존도가 그만큼 높은 탓이다. 엔터업계는 블랙핑크의 매출과 영업이익 비중이 회사의 80%를 차지할 것으로 본다. 다변화가 필요하지만 이를 대체할 그룹도 마땅히 없는 실정이다. 신인 걸그룹 베이비몬스터는 지난해 11월 데뷔했고 컴백 전인 보이그룹 트레저도 블랙핑크정도의 파괴력을 기대하긴 어렵다는 게 중론이다. 이에 증권업계에 따르면 올해 YG엔터 매출은 작년과 견줘 3.6% 준 5381억원, 같은 기간 영업이익은 12.31% 감소한 823억원으로 예상된다. ━방탄소년단과 끈끈한 의리 과시한 하이브, 주가 연일 상승━ 경쟁 업체 하이브는 남다른 관리 역량으로 주목받고 있다. 글로벌 스타 BTS와 연이은 재계약에 성공해 오는 2032년까지 함께하기로 했다. 안정적인 수익 기반을 다졌다. 통상 세계적인 수준에 올라선 그룹을 붙잡아 두기 쉽지 않다는 시각이 많다. 이미 몸값이 많이 오른 아티스트들이 개인 역량을 바탕으로 활동해도 무리가 없는 까닭이다. YG엔터와 블랙핑크의 재계약이 시장의 우려를 샀던 것도 이 같은 배경이다. 그럼에도 하이브는 독보적인 브랜드 가치를 지닌 BTS와 별다른 잡음 없이 순조롭게 장기 계약을 마쳤다. 이로써 하이브의 우수한 관리 역량이 입증됐다는 분석이 나온다. 엔터 업계 관계자는 "정국 같은 멤버들은 이미 개인으로 활동해도 세계에서 인정받고 있다"며 "BTS 수준의 그룹이 하이브와 이렇게 의리를 지킨다는 건 놀라운 일"이라고 평가했다. 하이브는 이외에도 역량 있는 아티스트들이 많이 소속돼 있다. 보이그룹 세븐틴은 물론 르세라핌과 뉴진스도 있다. BTS의 뒤를 받칠 소속 그룹들이 많은 상황이라 YG엔터만큼의 원 IP 리스크가 없다. 덕분에 하이브 주가는 연말부터 계속 오르고 있다. 지난해 12월26일 22만6500원으로 거래를 마감했는데 지난 2일 24만1500원으로 장을 마치더니 5일엔 전날보다 1만1500원(4.78%) 오른 종가 25만2000원을 기록했다. 증권가는 하이브 목표 주가를 33만원까지 본다. 실적 전망도 밝다. 지난해 영업이익은 2990억원으로 전년(2370억원)과 비교해 26% 성장하고 올해 영업이익(3550억원)도 지난해보다 18% 늘어날 것으로 전망된다.

[컴앤스톡] 삼성전자가 찜한 레인보우로보틱스, 1년 새 주가 3.7배↑
레인보우로보틱스는 지난해 주목받은 로보틱스 기업 중 하나다. 관련 업종 기업들이 제대로 수익을 내지 못하는 상황에 흑자 전환하며 기대감을 키웠다. 2023년 초 3만원대에서 출발한 주가는 9월 최고 24만2000원까지 치솟았고, 지난 5일 종가는 전일 대비 4400원 오른 16만8500원으로 마감했다. 2023년 1월5일 종가 4만5650원보다 약 3.7배 올랐다. 지난해 연초 대비 연말 수익률은 490%에 달한 것으로 알려졌다. 레인보우로보틱스는 한국과학기술원 휴머노이드로봇연구센터 연구원들이 2011년 창업했다. 당시 인간형 이족보행로봇 'HUBO'(휴보)를 선보이며 일본 혼다의 '아시모'와 경쟁했다. 개량형인 DRC-HUBO는 '다르파(DARPA) 챌린지 2015' 재난로봇 경쟁에서 우승하며 성능을 입증한 바 있다. 현재는 협동로봇시장서 두산로보틱스와 경쟁을 벌이고 있다.협동로봇시장에서는 치킨 튀김 로봇 등 '조리 로봇'을 선보이며 유통계를 공략하고 있다. 지난해 12월11일 푸드테크기업 '엣눅하다'와 15억원 규모의 로봇 주방자동화 사업관련 협동로봇 공급계약을 맺었다. 2022년 매출액 136억원 대비 약 11% 규모다. 엣눅하다는 국내외 110여개 매장에 'RB5-850N' 로봇을 공급할 계획이다.'RB5-850N'로봇은 세계 최초로 미국위생협회(NSF) 인증도 받았다. NSF 인증은 식품 관련 기기의 모든 부분이 대상인데 미국에서는 해당 인증 없는 기구를 주방에 설치할 수 없다.실적은 최근 들어 개선됐다. 매출액은 2020년 54억원, 2021년 90억원, 2022년 136억원, 2023년 3분기 105억원을 기록했다. 영업손실은 2020년 13억원, 2021년 10억원. 2022년엔 13억원 이익 내며 흑자 기록했다. 2023년 1분기엔 234억원의 영업손실을 기록했는데 회사는 2021년 11월 발행한 1회차 사모 전환사채의 콜옵션(매도청구권) 행사에 따른 것이며 실제 현금 유출은 없었다고 설명했다. 지난해 2분기는 2억원, 3분기 5억원의 영업이익을 거뒀다.매출액 중 로봇 비중은 2021년 88.78%에서 2022년 95.61%로 올랐다가 2023년 76.38%로 낮아졌다. 로봇 완제품 외 천체 관측용 초정밀 마운트 등의 실적이 개선된 영향이다.이 회사 최대주주는 설립자 오준호 CTO로 17.51%를 보유하고 있다. 삼성전자는 2대주주로 지분율은 14.83%다. 이외 특수관계자는 이정호 대표 6.88%, 오 CTO의 배우자 윤혜선씨 5.57%, 자녀 오수정씨 5.32%, 미국 캘리포니아에 거주하는 자녀 오 에릭 수형씨가 5.20% 등을 갖고 있다. 소액주주 비율은 38.6%.회사는 꾸준한 주가 상승에 대해 로보틱스 시장의 확대와 레인보우로보틱스의 장점이 부각됐기 때문으로 풀이한다. 회사 관계자는 "전 세계적으로 노동인구 부족현상이 드러났고 코로나19 이후 비대면 서비스에 대한 거부감이 사라진 데다 대기업에서 투자도 있었다"며 "내·외부 환경이 로봇을 적극적으로 활용할 수 있도록 변화된 점 등의 이유로 관심을 받은 것 같다"고 했다. 로봇 시장 전망은 밝지만 당장 경쟁 우위 통한 실적개선이 관건이다. 이에 이 관계자는 "레인보우로보틱스는 기술 측면으로 보면 위에서 아래로 내려온 형태인데 협동로봇은 현재의 수익모델 중 하나"라며 "앞으로는 우리가 원천 기술로 강점을 보이는 이족보행 또는 다족보행로봇 수요가 늘어날 것으로 본다"고 전망했다. 그러면서 "다양한 로봇을 개발하는 과정에서 회사 수익이 증가할 것으로 보고 있다"고 덧붙였다.

[컴앤스톡]성장 자신하는 '적자' 로보티즈, 미래 가치는
로봇솔루션 전문기업 로보티즈가 일하는 자율주행 로봇 '개미'와 로봇전용 구동장치 액츄에이터를 앞세워 국내외 시장 공략에 속도를 내고 있다. 최근 유가증권시장(코스닥)에서 주가도 꾸준히 올라 주목 받았지만 누적된 영업적자는 극복과제다.━자율주행 로봇 집중 공략━1999년 3월 설립된 로보티즈는 서비스 로봇의 핵심 하드웨어(HW) 및 로봇 운영체제(ROS)와 인공지능(AI)을 기반으로 하는 소프트웨어(SW)를 통해 서비스 로봇 구축에 필요한 고도화된 솔루션을 제공한다.로봇 원천 기술 개발과 함께 다양한 응용 로봇도 선보이고 있다. 자체 개발 기술력과 스마트 액츄에이터, 감속기, 매니퓰레이터(로봇 시스템의 한 종류) 등의 원천기술을 토대로 개발한 실내·외 자율주행 로봇은 국내 최초로 산업융합 규제 샌드박스 실증 특례 승인(2019년 12월)도 받았다.시스템 통합기술과 AI 기술의 강점을 이용해 자율주행 로봇을 신성장 동력사업으로 기획 및 추진해 국내 호텔을 시작으로 서울시청을 비롯한 관공서, 아파트단지 내부 및 일본 호텔까지 사업화에 성공, 국내외로 시장 공략 영역을 확대했다.대표 제품은 자율주행로봇 '개미'다. 개미는 엘리베이터와의 통신 연동 없이 '로봇 팔'을 이용해 스스로 각 층 이동이 가능하다. 엘리베이터 버튼 조작, 보안카드 태그와 객실 노크 등도 수행한다. 로보티즈 관계자는 "개미는 호텔, 병원, 공공시설에서의 비대면 서비스에 최적화된 제품"이라고 했다.개미는 뛰어난 상품성을 바탕으로 해외시장에도 진출했다. 최근 '더 웨스틴 리조트 괌'의 클럽라운지에서 서비스를 제공하기 시작했다. 최적의 동선을 파악해 완성된 음식과 음료를 정확하게 전달하고 빈 그릇을 수거해 주방으로 나르는 역할을 수행한다. 로보티즈는 세계 56개국 200여곳에 이르는 유통망을 바탕으로 해외시장 공략 다변화 전략도 꾀하고 있다. ━계속된 영업적자에도 성장 자신━로보티즈는 국내외 시장에서 활발한 행보를 보이고 있지만 최근 이어진 부진한 실적은 극복 과제다. 금융감독원 전자공시시스템에 따르면 최근 3년(2021년~2023년 3분기) 연속 영업손실을 기록했다. 연도별로는 ▲2021년 매출 200억2399만7723원, 영업손실 17억8711만3341원 ▲2022년 매출 243억8295만5525원, 영업손실 22억7898만8219원 ▲2023년 3분기(7~9월)까지 매출 182억7996만4764원, 영업손실 53억9613만6555원이다. 지난해 4분기와 연간 실적 발표를 앞뒀지만 이미 3분기까지 누적 영업손실이 전년도의 2배를 뛰어 넘은 만큼 반전시키기는 사실상 불가능해졌다.로보티즈 관계자는 "표면적인 실적 지표상으로는 영업손실을 기록하고 있지만 꾸준히 연구개발(R&D) 비용을 늘리며 도약 기틀을 다지고 있다"며 "수출선 다변화를 비롯해 실적 상승 요인이 쌓이는 만큼 올 3분기 이후부터는 가시적인 성과가 나타날 것"이라고 낙관했다.지난해 3분기 기준 로보티즈의 최대주주는 350만주(지분율 27.8%)를 보유한 창업자이자 대표이사인 김병수 사장이다. 로보티즈와 협업관계인 LG전자도 96만1550주(지분율 7.6%)를 보유하고 있다. LG전자는 2017년 12월 로보티즈 유상증자에 참여해 지분 10.12%(보통주 1만9231주)를 약 90억원에 취득한 바 있다. 2018년 10월26일 코스탁에 상장된 로보티즈의 시초가는 2만8000원이었다. 2020년 3월 한 때 5670원까지 떨어졌지만 이후 꾸준한 상승세를 보이며 지난해 3월 고점(4만6450원)을 찍었다. 현재 주가는 2만9000~3만원 초반대를 오가고 있으며 시가총액은 3790억원 수준이다.

[컴앤스톡] 같은 태양광, 다른 전망… 한화솔루션·HD현대엔솔 차이는
태양광 사업을 영위하고 있는 한화솔루션과 HD현대에너지솔루션의 올해 실적 전망이 엇갈린다. 미국 인플레이션 감축법(IRA) 세액공제 혜택 유무에 따라 한화솔루션은 올해 역대 최대 실적을 기록하고 HD현대에너지솔루션은 부진을 면치 못할 전망이다. 두 회사의 실적 전망 차이는 주가 회복 속도에 영향을 주고 있다.5일 금융정보업체 에프앤가이드 컨센서스(증권사 전망치 평균)에 따르면 한화솔루션의 올해 매출과 영업이익은 각각 13조3674억원, 1조40억원으로 예상된다. 역대 최고였던 2022년 영업이익(9662억원)을 뛰어넘을 것이란 시각이다. 태양광 수요 감소, 판매마진 축소 등 불황이 찾아왔던 지난해 실적 전망치와 견줬을 때 매출은 2.9%, 영업이익은 35.4% 개선된다. 한화솔루션은 2025년 영업이익 1조4341억원을 기록하는 등 지속 성장이 기대된다.HD현대에너지솔루션은 올해 매출 6898억원, 영업이익 409억원을 기록할 것으로 전망된다. 업황이 부진했던 지난해보다 실적이 개선되겠지만 2022년 성과에는 미치지 못한다. HD현대에너지솔루션은 2022년 매출 9848억원, 영업이익 902억원을 거두며 창사 이래 최고 실적을 거뒀다. HD현대에너지솔루션은 내년에도 영업이익이 500억원대에 머무는 등 한동안 2022년 실적을 넘지 못할 가능성이 크다.실적 전망을 가른 핵심으로 IRA가 꼽힌다. 한화솔루션은 미국 공장을 건설한 덕분에 IRA 세액공제 혜택을 받을 수 있다. 미국 공장이 없는 HD현대에너지솔루션은 IRA 수혜가 제한된다. IRA는 미국에서 생산한 태양광 밸류체인(▲폴리실리콘 kg당 3달러 ▲잉곳·웨이퍼 ㎥당 12달러 ▲셀 W당 4센트 ▲모듈 W당 7센트 등)에 세액공제 혜택을 제공하는 게 골자다.한화솔루션은 2019년 미국 조지아주 달튼에 연산 1.7기가와트(GW) 규모의 모듈 공장을 준공했다. 추가 투자를 통해 올해까지 생산능력을 연산 5.1GW로 확대할 계획이다. 달튼 공장 인근인 조지아주 카터스빌에는 올해 준공을 목표로 각각 3.3GW 규모의 잉곳·웨이퍼·셀·모듈 공장을 짓고 있다. 신·증설이 끝나고 공장 운영이 안정화되면 한화솔루션은 연간 1조원가량의 IRA 세액공제 혜택을 받는다.두 회사의 주가 회복 속도가 다른 것도 IRA 혜택으로 인한 실적 전망 차이 때문이다. 한화솔루션 종가는 지난 4일 3만6600원을 기록했다. 52주 최저가(2023년 10월31일) 2만6500원보다 38.1% 올랐다. HD현대에너지솔루션은 같은 기간 23.4% 상승한 것에 그쳤다. 지난 4일 종가 2만6650원을 기록했던 HD현대에너지솔루션의 52주 최저가(2023년 10월31일)는 2만1600원이다.
[컴앤스톡] 데브시스터즈, 쿠키런:킹덤 中 출시에도 주가는 '주춤'
데브시스터즈가 모바일 역할수행게임(RPG) '쿠키런:킹덤'을 중국에 선보인 이후 출시 초반 순항하며 흥행 가도를 달리고 있지만 주가는 맥을 못 추고 있다. 쿠키런:킹덤이 현지화 전략을 앞세운 추가 업데이트 및 이벤트를 통해 실적과 주가 반등 두마리 토끼를 모두 잡을 수 있을지 주목된다. 5일 한국거래소에 따르면 지난 4일 데브시스터즈 주가는 전일 대비 2.05% 하락한 4만550원에 장을 마감하며 4만원선마저 깨질 위기에 놓였다. 중국이 지난해 12월22일 과금 유도를 제한하는 고강도 온라인 게임 규제안 초안을 발표하기 전날인 21일 종가(5만4100원)와 견줘서는 25% 하락했다. 데브시스터즈는 지난해 12월28일 쿠키런: 킹덤을 중국 시장에 선보였다. 2021년 출시한 쿠키런:킹덤은 앞서 북미와 일본 등 기타 글로벌 지역에서 먼저 출시됐다. 당시 TV 광고, 웹툰 콘텐츠 제작 등 캠페인 및 인플루언서 더빙 등 현지화 전략에 힘입어 미국 애플 앱스토어 내 매출 순위 3위까지 오르며 데브시스터즈의 반등을 이끌었다. 출시 전부터 사전 예약자 1000만명을 돌파하며 중국 내 이용자층을 확보한 쿠키런:킹덤은 출시 첫날 애플 애플리케이션(앱) 스토어 및 중국 주요 앱마켓 플랫폼 '탭탭'과 '빌리빌리'에서 인기 순위 1위에 오르며 초반 흥행세를 이끄는데 성공했다. 당일 최고 매출 순위도 8위까지도 오른 이후 현재는 10위권 안팎을 기록하고 있다. 데브시스터즈는 쿠키런:킹덤의 중국 시장 흥행을 통한 새로운 수익활로 개척이 절실하다. 데브시스터즈는 최근 2년간 실적 악화를 이어가다 지난해 11월 비상경영 체제를 선언했다. 2022년 영업손실 199억원을 기록했고 지난해 3분기까지 누적 손실도 361억원에 달한다. 금융정보업체 에프엔가이드에 따르면 4분기 영업손실은 174억원으로 전망돼 손실폭은 더 커질 것으로 예상된다.경영이 안정화되기 전까지 이지훈·김종흔 데브시스터즈 공동 대표는 무보수 책임경영에 나서기로 했다. 희망퇴직과 비용 통제 및 절감, 복지 제도 축소 등 대대적인 경영효율화에 착수했다. 일각에선 쿠키런:킹덤의 현지화 전략이 중국 시장의 호평을 받은 바 있어 순위 반등이 가능할 것이란 목소리도 나온다. 쿠키런: 킹덤 중국 서비스 버전은 중국의 미묘한 문화적 뉘앙스를 반영한 중국풍의 새로운 스토리, 중국 오리지널 쿠키, 중국 성우 보이스와 배경음악(BGM) 등을 담았다. 데브시스터즈 관계자는 "중국에서 성과를 이어갈 수 있도록 현지 퍼블리셔와 심혈을 기울여 협력하고 있다"며 "중국풍의 신규 오리지널 쿠키와 스토리, 춘절 연휴 기념 소셜 이벤트, 유명 밀크티 브랜드와의 협업 등 다양한 활동을 선보일 계획"이라고 밝혔다.

[컴앤스톡] 빗썸에 역전당한 업비트, 과거 잊고 위믹스 품을까
국내 가상자산 거래소 '빗썸'이 1위 '업비트'를 제치며 가상자산 업계에 지각변동을 일으켰다. 몇 개월 동안 공들인 거래 수수료 0원 정책이 위메이드 가상화폐 '위믹스' 재상장과 맞물리면서 점유율이 급등한 결과다. 수수료 무료화 기조를 오래 이어가긴 어렵지만 한번 가입자를 늘리면 이탈이 쉽지 않아 잠재 고객 확보에는 충분하다는 평가다. 4년 만에 왕좌를 내준 업비트는 '위믹스 재상장'이란 카드가 남아 있다. 위메이드와의 불편했던 과거를 뒤로 하고 위믹스를 부활시키면 잠시 주춤한 업계 판도를 평정할 수 있고 지난해 위믹스 거래지원 종료(상장 폐지) 결정이 공명정대했다는 명분도 찾을 수 있다. 그동안 업계 1위 업비트에겐 위믹스가 절실하지 않아 재상장 가능성이 희박하다는 분석이 지배적이었지만 빗썸의 약진이 이어지고 있어 더 이상 방관만 할 수 없다는 목소리가 나온다. 코인 정보 플랫폼 '코인마켓캡'에 따르면 지난해 12월27일 오후 7시30분 기준 빗썸의 24시간 거래액은 4조9323억원을 기록, 점유율 과반을 넘기면서 업비트(4조3650억원)를 약 4년 만에 앞질렀다. 지난 4년 동안 업계 선두를 놓치지 않던 업비트는 올해 초 90%에 달할 정도로 막강한 사업자였지만 해가 바뀌기 전에 역전을 허용한 것이다. 이후 업비트가 12월29일 기준 점유율이 60%대로 올라서며 정상을 되찾았지만 80~90%에 이르던 굳건한 점유율은 무너졌다는 평가다. 빗썸은 2019년까지만해도 줄곧 업계 선두를 달렸지만 당시 신흥 강자 업비트가 케이뱅크와 손을 잡고 급성장하면서 양사의 격차는 현격하게 벌어졌다. 급기야 올해 들어선 빗썸의 시장 점유율은 한 자리수대로 떨어지기도 했다. 이때부터 빗썸의 절치부심이 시작됐다. 취임 1주년을 맞은 이재원 대표는 거래 가상자산 수수료를 무료화하겠다고 선언하며 승부수를 던졌다. 위기의 순간 주요 수입원을 과감히 포기하면서 시장 장악력을 높이겠다는 의도였다. 하지만 지난해 10월4일 시작된 무료화 정책은 일시적 반등에 그치며 점유율 10%대 회복에 만족해야 했다. 정체 국면인 빗썸에게 날개를 달아준 게 위믹스다. 업비트는 여전히 위믹스를 재상장하지 않은 상황에서 빗썸은 국내 1위 김치코인 위믹스의 수요를 빨아들였다. 재상장된 지 이틀 만인 지난해 12월14일 대장주 비트코인를 제치고 빗썸 내 거래대금 기준 1위를 거머쥐기도 했다. 빗썸 관계자는 "수수료 무료 정책이 점차 궤도에 올라서는 가운데 위믹스 효과로 탄력을 받았다"고 했다. 이는 코빗과 코인원의 순위 다툼에서도 드러난다. 만년 4위 코빗은 지난해 12월16일 오후 11시34분 24시간 거래대금 646억원을 기록, 코인원(645억원)을 제치고 국내 3위를 기록했다. 거래대금 기준으로 3위에 오른 것은 지난 2019년 3월 이후 처음이다. 4년 9개월 만에 3위 달성은 빗썸과 마찬가지로 '수수료 전면 무료화 정책'과 '위믹스 재상장'이 주효했다. 이로 인해 업비트가 위믹스 재상장 카드를 꺼낼 수 있다는 전망이 나온다. 디지털자산 거래소 공동협의체(DAXA·닥사) 회원사 중 유일하게 위믹스를 상장하지 않은 업비트는 그동안 압도적인 시장 점유율을 바탕으로 위믹스 상장이 사업상 유의미하다고 보기 어려웠다. 하지만 빗썸의 약진으로 위믹스를 계속 외면하기엔 시장 상황이 나빠지고 있다. 한번 빗썸에서 계좌를 개설한 고객들이 수수료 무료화 정책이 중단된 이후에도 이탈할 가능성은 낮기 때문이다. 게다가 빗썸이 계단식으로 점유율을 끌어올리고 있어 예전같이 견고한 독주 체제는 어렵다는 전망이 나온다. 만약 국내 1위 거래소 업비트가 위믹스를 품는다면 가상자산 업계 1위를 단숨에 굳힐 뿐만 아니라 명분까지 얻을 수 있다. 업비트가 의장사인 닥사는 회원사들의 잇따른 위믹스 재상장 이후 위믹스의 상장 폐지 사유가 대부분 해소됐다는 입장을 밝혔다. 닥사가 1년 전 내린 위믹스 상장 폐지 결정이 사심 없는 것이라면 자신들의 밝힌 기준에 따라 위믹스를 재상장하는 것이 이치에 맞다는 목소리가 나온다. 가상자산 업계 관계자는 "재상상 가이드라인 1년 기준도 부합한 지금 위믹스를 재상장해야 '사필귀정'을 외쳤던 지난날이 공명정대했다는 것을 입증할 수 있을 것"이라고 말했다.

[컴앤스톡] 안 팔리는 한온시스템… 불안한 美투자 전략
자동차 공조시스템 및 열관리 업체 한온시스템의 매각 작업이 또다시 해를 넘기게 됐다. 2021년초 한앤컴퍼니는 보유지분 50.5%를 내놨는데 당시엔 시가총액이 10조원을 돌파하는 등 기업가치가 치솟은 탓에 선뜻 인수에 나서는 기업이 없었다. 현재는 29일 기준 시가총액이 3조8914억원으로 줄어 한앤컴퍼니 측이 매각을 서두를 명분이 사라진 상황이다.한온시스템 최대주주는 한앤코오토홀딩스 유한회사(한앤컴퍼니)로 50.5%를 보유했다. 한국타이어앤테크놀로지 19.49%, 국민연금은 5.11%다. 한앤컴퍼니는 한온시스템을 2014년 인수했다.그동안 외형은 꾸준히 성장했지만 내실은 기대에 미치지 못했다. 연결 기준 2020년 매출은 6조8728억원이었고 2021년 7조3514억원, 2022년 8조6277억원으로 증가했다. 증권정보업체 에프엔가이드는 올해 9조5000억원을 기록할 것으로 전망했다.영업이익은 2020년 3158억원에서 2021년 3258억원으로 늘었다가 2022년 2566억원으로 줄었다. 지난 3분기는 69.9억원의 영업손실을 기록했다. 에프엔가이드는 올해 연간 영업이익으로 3058억원을 예상했다.최근 3개월 주가는 지난 10월10일 9800원으로 최고점을 찍은 뒤 12월7일 6710원으로 바닥을 쳤다. 지난 28일엔 7290원으로 마감했다. 한온시스템은 최근 경영진을 교체하고 해외 공장 투자도 확정했다. 지난 8월10일 이사회 결의를 통해 나가수브라모니 라마찬드란 사장을 공동대표집행임원으로 선임하고 너달 쿠추카야 사장과 함께 공동대표집행임원(Co-CEO) 체제로 전환했다. CFO였던 나가수브라모니 라마찬드란 신임대표가 사장으로 승진함에 따라 지난 11월 한온시스템은 후속 인사를 통해 정광섭 CFO를 영입, 신임 수석부사장에 선임했다. 실적 악화에도 대규모 해외 공장 투자 소식을 밝히기도 했다. 지난 12월15일 1163억원 규모의 미국 테네시주 신규 공장 투자 계획을 공개했다. 자기자본 대비 4.9% 규모다.한온시스템은 과거 자동차 공조시스템의 선두주자로 평가받다가 최근 전기차 보급과 함께 겨울철 에너지효율을 유지하기 위한 필수 장치인 '히트펌프'에 집중해왔다. 현대차와 기아를 비롯 글로벌 유수 업체에 납품한 바 있다.다만 현대차와 기아는 계열사인 현대위아 등을 통해 해당 시스템을 공급받으려는 움직임이 본격화되며 한온시스템의 고민이 깊어지고 있다. 북미 전기차 공장 투자도 이 같은 상황 때문인 것으로 풀이된다.한온시스템은 "주요고객 전기차 전용 프로그램 양산 목적으로 테네시 등 북미 사업장에 신규 시설투자 예정"이라며 "투자금액은 주요고객 발주 물량 및 회사 사정에 따라 변동될 수 있으며 추가 투자가 결정되는 경우 별도 공시 예정"이라고 했다.회사 관계자는 "미국 투자는 이사회승인을 받고 진행하는 부분이라 차질 없이 진행될 것으로 보인다"며 "주가 변동은 변수가 많아서 그 이유를 특정할 수 없다"고 했다.

[컴앤스톡] 주가 63% 내렸는데… 천보, 주주가치 제고 방안 축소하나
2차전지 소재 업체 천보의 주가가 하락하고 있다. 실적 악화와 업황 부진이 겹친 탓이다. 주가 부양을 위해 회사가 주주가치 제고 방안을 시행해야 한다는 의견이 나오고 있는 가운데 천보는 되레 배당을 축소할 것으로 관측된다. 자사주 매입 등 다른 주가 부양 방안도 요원하다.29일 한국거래소 등에 따르면 천보 종가는 전날 11만200원을 기록했다. 올해 초(1월2일) 21만8000원 대비 49.4% 하락했다. 52주 최고가인 29만9500원과 견줬을 때는 63.2% 떨어졌다.주가 하락은 실적 악화가 이어질 것이란 관측 때문이다. 금융정보업체 에프앤가이드 컨센서스(증권사 전망치 평균)에 따르면 천보는 올 4분기 매출 570억원, 영업이익 31억원을 기록할 것으로 예상된다. 전년 동기 대비 매출은 32.3, 영업이익은 72.1% 감소다. 천보는 올 3분기에도 매출과 영업이익이 지난해 3분기보다 각각 41.6%(846억원→ 494억원), 94.8%(153억원→ 8억원) 줄어든 바 있다.2차전지 업황 부진도 주가 하락 요인이다. 최근 미국·중국·유럽 등 주요 시장에서 전기차 전환 속도가 늦춰지면서 2차전지 수요도 덩달아 꺾이고 있다. 2차전지 불황은 천보의 제품 출하량 감소, 평균판매가격(ASP) 하락, 수익성 악화로 이어질 가능성이 크다. 천보는 올 1~3분기 전체 매출(1437억원)의 64.0%(920억원)가 2차전지 소재에서 나왔을 만큼 2차전지 업황과 밀접하게 연관돼 있다.실적 악화와 업황 부진으로 주가가 하락했지만 주가 부양 방안은 후퇴할 전망이다. 2019년부터 진행해 온 배당을 올해에는 실시하지 않을 가능성이 제기된다.천보는 매년 12월 셋째 주 해당 연도에 대한 배당 결정을 내렸다. 올해는 12월 마지막 주가 됐는데도 관련 소식이 전해지지 않는다. 천보는 2019~2021년 300원, 2022년 500원 등으로 주당 배당금을 지급해 왔다.자사주 매입·소각 등도 추진 계획이 없다. 천보의 자사주 매입은 2020년이 마지막이다. 당시 96억원 규모의 16만5813주를 매입했다. 이듬해에는 투자 재원 확보를 위해 262억원 규모인 9만5877주의 자사주를 매각했다.주가 부양 재원은 충분하다는 평가다. 천보의 올 3분기 말 현금 및 현금성 자산은 1077억원에 달한다. 지난해 3분기 말(382억원)보다 181.9% 확대됐다. 유보율은 같은 기간 6850.2%에서 6057.3%로 떨어졌으나 여전히 높은 수준이다. 유보율은 이익잉여금과 자본잉여금을 납입자본금으로 나눈 비율로 높을수록 자금 여력이 높다는 의미다.천보 관계자는 "이사회 결의 내용에 따라 올해 사업연도에 대한 배당 지급 여부가 결정되는데 아직 이사회가 열리지 않았다"며 "현재 투자를 확대하고 있는 시기이기 때문에 자사주 매입은 여의치 않다"고 말했다.

[컴앤스톡]한국무브넥스, '현대차·기아' 등에 업고 주가↑
자동차 부품회사 한국무브넥스(구 한국프랜지공업) 주가가 치솟았다. 지난 3월 900원대에 불과했던 주가가 이달 22일 9300원에 거래를 마쳤다. 회사는 전기차 부품 공장 설립 영향이라는 입장이지만 정치 테마주로도 분류된 것도 영향을 줬다는 시각이다.한국무브넥스는 1974년 설립돼 자동차부품 생산을 주력으로 하는 범 현대가 기업이다. 창업주 김영주 명예회장은 정주영 현대그룹 창업주 여동생의 남편(매제)이며 김 명예회장의 아들 김윤수 서한그룹 회장은 정몽준 아산재단 이사장의 사촌형이다. 서한은 김윤수 회장의 호로 알려졌다.김 회장은 한국무브넥스를 통해 서한그룹을 지배한다. 그는 한국무브넥스 지분 23.49%를 보유했고 장남인 김용석 서한그룹 부회장은 11.16%, 차남 김용범 엠테스 부사장과 삼남 김용준 서한ENP 부사장은 각각 3.72%씩을 보유하고 있다. 오너일가의 지분은 42.09%에 달한다.한국무브넥스는 자동차부품, 프랜지, 산업기계, 철구조물, 탱크류 및 열교환기의 제조 및 판매업, 수출입업 등을 영위한다. 한국거래소 유가증권시장에 주식을 상장한 건 1987년 10월2일이다. 주력 사업은 자동차부품이다. 지난 4월 사명을 한국프랜지공업에서 한국무브넥스로 바꿨는데 대외무역법 위반 등으로 곤욕을 치른 뒤 변화다. 바뀐 사명은 이동 '무브'(Move)와 다음 '넥스트'(Next)의 의미를 담았다.한국프랜지공업은 과거 플랜지(배관과 배관을 연결하는 이음 부품) 분야에서 명성을 쌓았었다. 2008년부터 2018년까지 중국산을 국산으로 바꾸는 등 원산지를 속여 1200억원어치 부품을 국내외에 납품한 사실이 밝혀지며 2020년 회장을 비롯한 임원 7명이 법정 구속되기도 했다. 매출액은 2020년 연결 기준 8816억원, 2021년 1조39억원, 2022년 1조3714억원으로 늘었다. 올해는 3분기까지 1조1372억원을 기록했다.올 3월 발표한 사업계획서에서는 엑슬 등 자동차부품 매출비중이 전체 매출에서 96.8%였는데 지난 3분기 보고서에선 97.5%였다. 프랜지 비중은 1.6%에서 0.9%로 줄고 산업기계 등은 1.6%로 같다. 자동차부품은 현대차와 기아가 대부분이며 플랜지는 국내외 플랜트사업과 선박구조물 등에 공급한다. 영업이익은 꾸준히 증가했다. 2020년 138억원, 2021년 262억원, 지난해 370억원을 기록했는데 올해는 3분기까지 470억원을 달성했다. 매출변화에 대해 회사는 "차부품은 완성차의 생산대수에 연동되기 때문에 경기 변동에 따라 매출증감이 발생하게 된다"며 "프랜지 매출은 고유가 및 플랜트 업계로의 수주가 감소하면서 전년 분기 대비 매출이 감소했고, 산업기계(조선관련)매출은 전년 분기 대비 매출이 늘었다"고설명했다.한국무브넥스의 계열사는 11곳으로 모두 비상장이다. 현재 경영을 총괄하는 건 김용석 부회장이다. 김 부회장은 미등기임원으로 표면적으로는 회사 경영에 간섭하지 않는 것처럼 보이지만 실제 그룹을 움직이는 인물로 알려졌다. 정치 테마주로 분류된 건 홍정욱 전 의원 아내의 이모부가 정몽준 이사장이어서다. 정 이사장의 사촌형인 김윤수 회장이 최대주주여서 연관주로 보는 시각이 있다. 회사 관계자는 최근 주가 치솟은 이유에 대해 "미국 조지아에 전기차 부품 공장 짓고 있고 현대차와 기아 판매량이 늘면서 회사를 긍정적으로 평가하는 것 같다"고 했다.
[컴앤스톡]두산로보틱스, 박인원 사장 등판도 '영업손실'은 못 막아
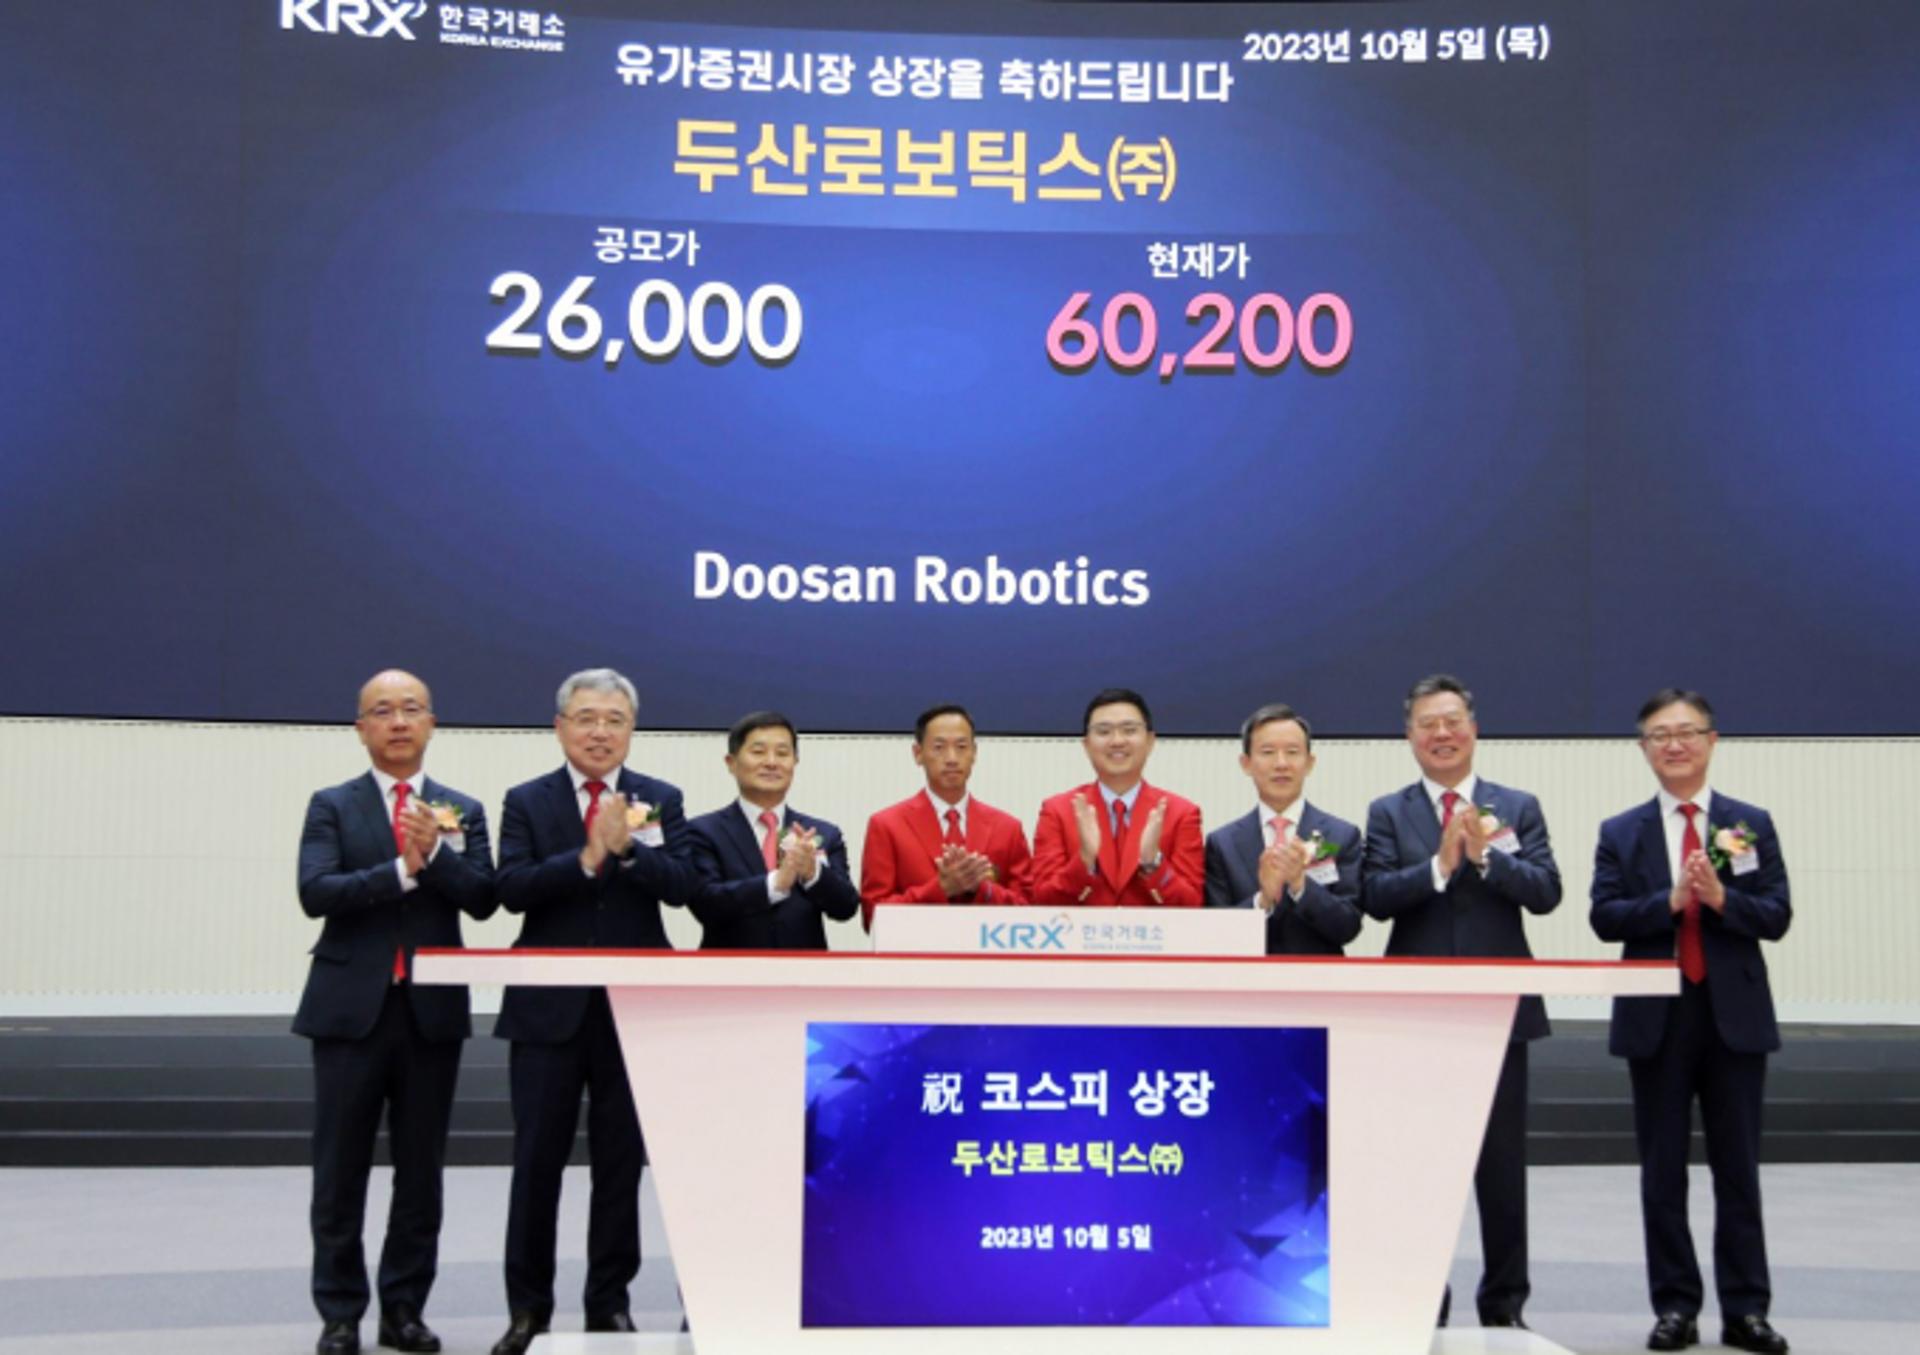
두산로보틱스는 역사가 길지 않은 국내 협동로봇 업계의 선구자로 꼽힌다. 2015년 출범한 뒤 2017년에 첫 협동로봇을 출시했고 최근까지 M·A·H·E 시리즈 등 총 13개 라인업을 갖췄다.지난 10월 유가증권시장(코스피)에 상장돼 공모가(2만6000원) 보다 6배가량 뛴 11만~12만원대의 주가를 유지하고 있지만 계속된 영업 손실은 극복과제다.━임박한 '6년 연속 영업 손실'━24일 금융감독원 전자공시시스템에 따르면 두산로보틱스는 올 들어 3분기(1~9월)까지 누적 매출 362억원, 영업 손실 금액은 161억원을 기록했다.두산로보틱스는 최근 5년(2018~2022년) 동안에도 부진한 실적을 거뒀다. 이 기간 두산로보틱스의 연도별 매출과 영업 손실 성적을 살펴보면 ▲2018년 99억원 –132억원 ▲2019년 173억원, -148억원 ▲2020년 202억원, -139억원 ▲2021년 370억원, -71억원 ▲2022년 450억원, -132억원이다.내년 3월 임기가 만료되는 류정훈 대표이사(전무)는 재임 기간 동안 실적 반등은 이루지 못했다. 지난해 말 각자 대표이사에 선임된 오너가 4세 박인원 사장 역시 같은 결과를 얻게 될 전망이다. 박인원 사장은 1998년 ㈜두산에 입사해 전략 업무를 주로 맡았다. 두산에너빌리티에 합류한 이후에는 플랜트 설계·조달·시공(EPC) 부문 사업을 총괄하며 경영 역량을 쌓았다.지난해 말 두산로보틱스 대표이사에 선임됐고 협동로봇 분야에서 국내외 고객 발굴 및 경쟁력 강화에 매진하고 있다.━상장 두 달 만에 주가 6만→ 12만원━ 두산로보틱스는 올해까지 6년 연속 영업 손실을 기록할 것으로 보이지만 투자시장에선 미래가치를 높게 평가한다. 공모가 대비 높은 주가가 이를 방증한다.두산로보틱스는 상장을 위한 공모주 청약에서 약 520대1의 경쟁률을 기록했고,. 33조원의 증거금을 모았다. 보통주 1주당 공모가는 2만6000원이었고 상장 첫날 6만200원에 거래가 시작됐다. 현재는 11만원대에서 12만2000원대에 거래되고 있다. 두산로보틱스는 고도화된 기술력을 바탕으로 ▲업계 최다 라인업(13종) ▲탄탄한 해외 세일즈 네트워크 등으로 국내 시장 점유율 1위는 물론 글로벌 시장에서도 4위(중국 제외)에 이름을 올렸다. 제조, 식음료(F&B), 의료 등 다양한 분야에서 솔루션을 발굴함으로써 사업 영역도 넓히고 있다. 지난 10월 교촌에프앤비와 업무협약(MOU)을 맺어 1370여곳의 교촌치킨 매장에 협동로봇을 공급할 수 있는 발판도 마련했다.두산로보틱스는 내년 초 미국 라스베이거스에서 열리는 세계 최대 정보기술(IT)·가전 박람회인 'CES 2024'에도 출격해 활동 반경을 넓힌다. CES 2024에서 인공지능(AI) 기술을 활용한 소프트웨어(SW)와 로봇 솔루션을 대거 공개한다.

[단독]메타버스 이끈 한컴프론티스, 내년 한컴 간판 내린다
한글과컴퓨터(한컴)그룹이 공들여 육성하던 메타버스 자회사 '한컴프론티스'가 내년부터 한컴 간판을 내린다. 한컴그룹이 일찌감치 지분을 대부분 매각한 만큼 한컴프론티스는 이번달까지만 한컴 브랜드를 사용할 수 있다. 메타버스는 김상철 한컴 회장이 직접 미래 먹거리로 꼽은 사업이었지만 시장 불황과 적자가 이어지자 문을 닫게 됐다. 한컴은 안 되는 사업 대신 인공지능(AI)에 집중할 방침이다. 대대적인 AI 확장 전략으로 수익 창출에 박차를 가하기로 했다. 한컴 프론티스는 2024년부터 정현석 대표 독립 경영체제로 새로운 도전을 시작한다. 시장이 어려운 상황이어서 한컴 브랜드 없이 사업 성과를 내기 어렵다는 분석도 나온다.18일 금융감독원 다트에 따르면 한컴 그룹의 한컴프론티스 지분율은 올해 3분기 기준 2.45%다. 지난해 말까지 지분율이 46.52%에 달했지만 메타버스 불황이 지속되자 사업에 정리에 나선 영향이다. 한컴 그룹은 2021년 7월 한컴프론티스(당시 사명 프론티스) 지분 55%를 사들여 한컴MDS의 연결 자회사로 편입했다. 이후 메타버스는 한컴의 주요 사업으로 부각됐다. 김연수 대표가 2021년 11월 주주서한을 통해 비대면 시대에 대비한 메타버스 사업의 중요성을 강조하기도 했다. 김상철 회장 역시 메타버스에 대한 애정이 컸다. 김 회장은 지난해 미국 라스베이거스에서 열린 'CES 2022'에서 미국 메타버스 기업 인수 계획까지 언급했었다. 한컴은 지난해 체질 개선에 필요한 실탄 950억원을 마련하기 위해 한컴MDS와 자회사를 대거 매각했지만 한컴프론티스는 지분 46.52%를 취득해 연결 자회사로 남겼다. 그만큼 회사의 핵심 성장 동력으로 생각했다는 의미다. 한컴프론티스는 인수 당시 메타버스 분야에서 경쟁력을 갖췄다는 평가를 받으며 메타버스 서비스 '싸이타운'을 담당하기도 했다. 메타버스 열풍이 식으면서 상황이 악화됐다. 2021년 연결기준 순손실 118억원을 기록하며 적자전환했고 지난해도 10억원의 손실을 봤다. 적자 폭은 축소됐지만 매출(43억원)이 전년과 견줘 62% 줄었다. 돈을 벌지 못하면서 현금성 자산도 2021년 8억원에서 지난해 1억원 미만으로 급감했다. 적자가 쌓이던 한컴프론티스가 정리 수순을 밟게된 이유다. 한컴프론티스는 최근 웹3.0 디지털 자산 지갑 플랫폼 '빗썸 부리또 월렛'을 운영하는 블록체인 기업 로똔다와 웹3 생태계 확장을 위한 업무협약을 맺는 등 홀로서기에 적응하고 있다. 하지만 회사 내부에선 한컴이라는 배경 없이 잘할 수 있느냐는 우려도 엿보인다. IT업계 관계자는 "한컴이 주력하던 메타버스를 포기해서 안타깝지만 프론티스 역시 한컴과 분리돼 각자도생하는 것에 불안해하는 기류가 있다"고 말했다.한편 한컴은 AI를 새로운 성장 해법으로 꺼내 들었다. 적자 사업에 안주하지 않고 빠르게 돌파구를 찾은 것이다. 김연수 대표가 직접 지난 11월28일 기자간담회를 통해 내년 상반기 지능형 문서 작성 도구 '한컴 어시스턴트'를 출시하고 5년 내 글로벌 시장에 안착한다는 목표를 제시했다. . 글로벌 시장조사기관 아이마크(IMARC) 보고서에 따르면 2022년 글로벌 생성형 AI 시장은 103억달러(약 13조7000억원)에서 2028년 304억달러 (약 40조4000억원)로 연평균성장률 20.01%에 달한다.

[컴앤스톡]'시총 2위 탈환' SK하이닉스, LG엔솔과 차이 더 벌린다
SK하이닉스가 약 2년 만에 유가증권시장(코스피) 시가총액(시총) 2위 자리를 탈환했다. 반도체 업황 반등과 함께 내년 실적 개선이 본격화되면 추가적인 시총 상승이 예상된다. 기존 2위에서 3위로 밀려난 LG에너지솔루션은 전기차 수요 부진 등 불황 영향으로 시총이 감소할 것으로 보인다.17일 한국거래소 등에 따르면 SK하이닉스는 지난 14일 종가 13만6700원을 기록했다. 전 거래일보다 4.19% 오르며 시총 2위(99조5179억원)로 장을 마쳤다. LG에너지솔루션 종가는 같은날 3.05% 상승한 42만2500원에 거래를 마쳤다. 시총은 SK하이닉스에 밀린 98조8650억원으로 집계됐다. 지난 15일 시총(종가 기준)은 SK하이닉스 101조9203억원, LG에너지솔루션 98조7480억원이다.SK하이닉스가 코스피 시총 2위 자리에 오른 것은 지난해 1월27일 LG에너지솔루션 상장 이후 약 2년 만이다. LG에너지솔루션은 상장 당일 종가 50만5000원을 기록, 시총 2위(118조1700억원)를 차지했다.산업계에서는 앞으로 두 회사의 시총 격차가 벌어질 것으로 본다. 반도체업계는 업황 반등이 예고된 반면 배터리업계는 불황이 찾아올 가능성이 커서다.반도체업계는 지난해 말부터 이어진 메모리반도체 수요 부진이 최근 완화하고 있다. 고객사들의 재고조정이 마무리된 덕분이다. 챗GPT 등 생성형 인공지능(AI) 열풍도 고성능 메모리 수요 확대에 기여했다. SK하이닉스가 AI 반도체 핵심인 고대역폭메모리(HBM) 글로벌 시장을 장악하고 있는 점을 고려하면 향후 수주 확대가 예상된다.제품값 상승으로 인한 수익성 개선도 호재다. 메모리반도체 고정 거래가격은 최근 9분기 만에 상승한 후 2개월 연속 올랐다. 대표적인 메모리반도체인 D램의 분기별 고정가격(8Gb 기준)은 ▲2022년 1분기 3.41달러 ▲2022년 3분기 2.86달러 ▲2023년 1분기 1.81달러 ▲2023년 3분기 1.31달러 ▲2023년 10분기 1.50달러 ▲2023년 11월 1.55달러 등으로 조사됐다. 반도체업계는 수요 반등으로 인해 한동안 제품값 상승이 이어질 것으로 예상한다.배터리업계는 상황이 좋지 않다. 경기 침체 등의 요인으로 유럽에서 전기차 약세 흐름이 지속하고 있다. 중국은 전기차 침투율이 오른 탓에 성장 속도가 느려졌고 미국은 주문자상표부착생산(OEM) 회사들이 전동화 속도를 조절하는 중이다. 배터리업계 핵심으로 꼽히는 인플레이션 감축법(IRA)은 내년 미국 대선 결과에 따라 폐지될 가능성이 있다. 대선 주요 후보로 꼽히는 도널드 트럼프 전 미국 대통령은 "당선 후 IRA를 폐지하겠다"고 공언했다.리튬·니켈 등 원재료 가격 하락으로 인한 수익성 악화도 문제다. 배터리업계는 통상 원재룟값과 배터리 판가를 연동하는 방식으로 계약을 체결한다. 니켈 가격은 지난 14일 톤당 1만6500달러로 1년 전(2만7850달러)보다 40.8% 내렸다. LG에너지솔루션은 올 3분기 실적 발표 콘퍼런스콜에서 "주요 원재료 가격 하락이 배터리 판가에 시차를 두고 계속 영향을 줄 것"이라고 예상했다.실적 전망 차이도 SK하이닉스와 LG에너지솔루션의 시총 격차를 벌리는 요인이다.금융정보업체 에프앤가이드 컨센서스(증권사 전망치 평균)에 따르면 SK하이닉스는 내년 1분기 영업이익 4222억원을 기록할 것으로 관측된다. 지난해 4분기부터 이어온 적자를 끊는 것. LG에너지솔루션의 내년 1분기 영업이익은 6172억원으로 올 4분기 전망치(6384억원)에 미치지 못할 전망이다.

[컴앤스톡] 오너 '엑시트' 유진로봇, 손실 쌓이고 주가는 롤러코스터
코스닥 상장사 유진로봇의 주가가 요동치고 있다. 로봇청소기 사업 철수 소식이 알려지면서다. 지난 8월엔 단기과열종목으로 지정되는가 하면 9월 초 증권거래소는 조회공시를 요구하기도 했다. 회사는 경쟁력이 떨어지는 사업을 과감히 포기하고 가능성이 높은 분야에 집중한다는 계획이다.16일 금융감독원 전자공시시스템에 따르면 유진로봇은 지난 9월25일 핵심사업에 대한 역량강화 및 지속적인 손실에 따른 재무구조 개선을 이유로 로봇청소기 사업을 중단한다고 공시했다.지난해 연간 매출은 496억원2886만원, 영업익 35억7218만원이었지만 올해 1월부터 9월까지 별도기준 매출 173억7389만원, 영업손실 47억8960만원을 기록했다.현재 지능형 서비스 로봇 등에서 매출의 99.22%가 발생하고 있다. 매출 비중은 수출이 63.6%, 국내 36.4%인데 국내는 온라인/홈쇼핑이 10.8%, 기타 25.6%다. 로봇청소기는 10%대로 알려졌다.2015년부터는 '가이아코퍼레이션'을 통해 완구사업도 영위했지만 2021년 지분 정리 후 현재는 로봇에 집중하고 있다. 올해 3분기까지 청소로봇 공장의 평균 가동률은 10%로 저조하다. 월 1만5000대를 만들 수 있지만 여력이 남는 상황. 2021년 31%, 2022년 25%에서 지속 하락을 이어가고 있다. 결국 유진로봇은 로봇청소기 사업을 담당해 온 '아이클레보' 사업부를 정리한다. 이달 말까지 단계적인 재고정리와 함께 사업정리를 이어간다. 현재 온라인 쇼핑몰 등에선 아이클레보 로봇청소기 특가 할인 판매가 진행 중이다. 회사는 로봇청소기 사업중단에 따라 일시적인 매출감소를 예상하면서도 주력사업의 역량강화와 신규사업육성을 통한 장기적인 매출 확대 및 수익개선효과를 기대하고 있다.앞으로 주력사업인 자율주행솔루션(AMS)과 스마트자동화장비(SAS) 사업 역량을 강화하고 해외진출과 해외프로젝트 수주 증대 노력을 기울일 계획이다. 이를 위해 지난 11일 뮌헨지사 설립도 발표했다. 물류·조립 자동화 솔루션 관련 해외 신규 수주가 이어지는 성장 흐름을 바탕으로 추진됐다.유진로봇은 독일 수주 건에 대한 원활한 프로젝트 진행, 네트워크·레퍼런스가 구축된 기존 수출국 및 고객사들과의 접근성, 자동화 솔루션 사업의 유럽지역 해외진출 등을 고려, 전략적으로 독일 뮌헨에 지사 설립을 결정했다고 설명했다.이처럼 사업 부문의 정리와 함께 신규 사업 역량 강화 등으로 최근 3개월 주가는 등락을 반복하고 있다. 사업부 정리설이 나돌기 시작한 8월부터 꾸준히 상승한 주가는 지난 9월18일 종가 1만5210원로 최고가를 기록한 뒤 10월30일에는 9500원으로 고꾸라졌다. 지난 14일 종가는 전일 대비 70원 하락한 1만1510원이었고, 15일은 다시 210원 오른 1만1720원으로 마감했다.회사 관계자는 "주가 흐름은 로봇테마 기업들의 공통적인 시장 반응"이라고 선을 그었다.유진로봇은 1988년 설립돼 업력 35년을 자랑하는 중견기업이다. 국내 벤처 1세대 인물로 꼽히는 창업주 신경철 유진로봇 명예회장은 2021년 독일 가전업체 '밀레'로부터 520억원 투자를 받으며 회사의 경영권을 넘겼다.유진로봇은 현재 밀레의 글로벌 지주사 '이만토AG'가 100% 소유한 유한회사 '시만'의 지배를 받는다. 시만은 2017년 신경철 명예회장 39.3%, 이만토AG 60.7% 비율로 설립됐다. 당시 이만토AG는 유진로봇 지분 12.4%를 보유했다. 이후 2021년 이만토AG에 나머지 지분과 경영권을 모두 넘겼다. 유진로봇은 부진 사업에 대해 빠른 정리가 특징이다. 2020년 미국법인을 정리했고, 2021년에도 유아용품-완구사업 하는 가이아코퍼레이션 지분 잔여분 50.25%를 매각하며 사업 정리에 나섰다. 지난해 6월에도 파텍시스템 지분 1만3032주를 매각했다.현재 회사는 CTO(최고기술책임자)였던 박성주 대표가 이끌고 있다.유진로봇 관계자는 "회사는 최근 3~4년 동안 B2C(기업과소비자간거래)에서 B2B(기업간거래)로 성격 변화를 추구해오고 있다"며 "유진로봇은 사업부 체제개편 전략의 성공적인 결과로 경영 효율성을 높이고 자동화 솔루션 전문기업의 정체성을 굳히며 역량을 집중해 유의미한 성과를 내고 있다"고 말했다. 그러면서 "최근에는 물류 및 조립 자동화 솔루션 관련 해외 신규 수주가 이어지는 성장 흐름을 바탕으로 독일 뮌헨지사를 설립했다"고 덧붙였다.

[컴앤스톡] SFA반도체, 적자에도 '주가 급등' 이유 보니
SFA반도체가 한국과 네덜란드의 반도체 협력 사실이 알려지면서 적자 상황임에도 주가가 상승했다. SFA반도체는 악화된 업황으로 공장 가동률이 낮아지며 한동안 적자를 이어갈 전망이다.15일 한국거래소에 따르면 전날 SFA반도체의 종가는 6450원으로 지난달 15일(5070원) 대비 27.2% 올랐다. 52주 최저가인 3680원(1월3일)보다 75.3% 상승했다.SFA반도체는 한국 정부가 네덜란드와 반도체 동맹에 나선다는 소식이 알려지면서 주목을 받았다. 윤석열 대통령은 지난 13일(현지시각) 네덜란드 헤이그에서 뤼터 총리와 정상회담을 갖고 반도체 동맹을 명문화한 공동성명을 채택했다.양국은 반도체 공급망 위기 극복에 공동으로 대응키로 했다. 핵심품목 공급망 협력을 위한 반도체 대화와 격년으로 개최되는 2+2 외교·산업 장관급 대화체도 신설하기로 합의했다.SFA반도체는 반도체 산업의 후공정 분야인 반도체 조립 및 TEST 제품을 주력으로 생산하고 있다. 주요 고객사는 삼성전자, SK하이닉스, 마이크론 등이다.반도체 동맹으로 SFA반도체가 부각되지만 회사는 적자를 내고 있다. SFA반도체는 올해 3분기 958억원의 매출을 기록했다. 지난해 동기(1827억원) 대비 47.6% 감소했다. 108억원의 영업손실을 내면서 적자 전환했다.SFA반도체는 업황이 둔화되면서 매출에 타격을 입었다. 한국 공장의 당기 생산 가능 수량 3억8600만개 중 실제 생산 수량은 1억1200만개에 그쳤다. 평균 가동률은 29%까지 떨어졌다. 필리핀과 중국 공장의 가동률도 각각 51%, 55%로 집계됐다.반도체 업황이 저점을 지나고 있다는 관측이 나오지만 SFA반도체의 실적 개선은 지연될 전망이다. 패키징 외주기업(OSAT) 특성상 고객사의 재고가 경영에 직접적인 영향을 미치기 때문이다.금융정보기업 에프앤가이드는 올해 SFA반도체가 186억원의 영업손실을 낼 것이라고 예상했다. 내년엔 영업이익 37억원으로 흑자전환할 것으로 전망된다.회사 관계자는 "SFA반도체의 고객사 중 삼성전자 비중이 높은데 삼성전자 실적이 나빠지면서 회사의 실적도 악화됐다"며 "재료비 절감, 인력 효율화 등 원가 절감을 위해서 다양한 노력을 하고 있다"고 밝혔다.대규모 투자를 진행 중인 SFA반도체는 안정적인 재무구조를 바탕으로 계획을 추진할 방침이다. SFA반도체의 부채 비율은 29.93%에 그쳤으며 유보율은 463.06%에 달했다. 부채총계는 2019년 3454억원에서 2020년 2317억원, 2021년 2235억원, 2022년 1910억원으로 감소세다.SFA반도체는 308억원 규모의 설비 투자를 진행하고 있다. 현재까지 126억원을 투자했으며 앞으로 182억원을 투입해 국내와 필리핀 공장을 증설할 계획이다.SFA반도체의 최대주주는 지분 54.95%를 보유한 에스에프에이다. 디와이홀딩스는 에스에프에이의 지분 40.98%를 보유하고 있다. 디와이홀딩스는 원진 SFA반도체 부회장이 대표로 지분 100%를 가지고 있다.김영민 SAF반도체 대표는 2015년 10월부터 회사를 이끌고 있으며 임기는 2024년 3월까지다. 그는 카이스트에서 무기재료공학 석사를 졸업했으며 포스코에서 근무한 이력이 있다.

[컴앤스톡] 실적 탄탄한 현대위아, 남은 숙제 '주가 반등'은
자동차 부품, 공작기계, 방위산업 등의 사업을 영위하는 현대위아의 고민이 깊다. 최근 지속해서 호실적을 거뒀지만 주가는 정체됐다. 2014년 24만원 이상 치솟았던 주가는 현재 6만원 초반대 수준이다. 2011년 유가증권시장(코스피) 상장 당시 공모가(6만5000원)보다 금액이 낮다. 정재욱 사장은 내년 3월 임기 만료를 앞뒀지만 꾸준한 실적 상승을 견인한 만큼 연임 가능성이 거론된다.━코로나 위기에도 매출·영업이익 매년 오름세 ━ 최근 지속해서 실적 상승세를 보였다. 이 같은 실적은 신종 코로나바이러스 감염증(코로나19) 팬데믹(감염병 세계적 대유행) 위기에서 거둔 성과라 더 돋보인다.금융감독원 전자공시시스템에 따르면 현대위아는 올 들어 3분기까지 누적 매출 6조4791억원, 영업이익은 1845억원을 거뒀다. 이는 전년 같은 기간 매출(5조9589억원)보다 8.7%, 영업이익(1603억원)은 15.1% 뛴 수치다. 최근 3년(2020~2022년) 동안에도 실적은 개선되고 있다. 연도별로 살펴보면 ▲2020년 매출 6조5922억원, 영업이익 720억원 ▲2021년 7조5277억원, 1027억원 ▲2022년 8조2076억원, 2121억원이다.증권업계에서는 현대위아가 올 4분기(10~12월) 매출 2조3300억원대, 영업이익 780억원대를 기록해 연간 실적이 전년 기록을 뛰어넘을 것으로 전망한다.이 기간 호실적은 정재욱 사장이 이끌었다. 현대자동차 구매본부장(부사장)이었던 정 사장은 2020년 말 단행된 현대자동차그룹 임원 인사를 통해 현대위아 대표이사에 승진 발탁 됐고 이듬해 3월 취임했다.30년 이상 현대차·기아·현대모비스의 부품개발 부문을 경험한 부품개발 전문가였던 정 사장은 전동화 핵심부품 등 현대위아의 사업 포트폴리오 재편 및 경쟁력 제고를 추진하는 임무를 맡아 3년 동안 회사의 뚜렷한 실적 상승을 지휘했다.━정체된 주가 반등 요소는━ 최근에는 미래형 사업에 집중한다. 지난 11월 문을 연 현대차그룹의 미래형 공장인 싱가포르 글로벌혁신센터(HMGICS)의 셀 방식 생산라인에 로봇팔과 같은 생산로봇 및 물류로봇을 공급했다. 현대차그룹이 짓고 있는 미국 조지아주 전기차 공장에도 생산로봇을 공급하고 있다. 생산라인 설치 속도에 맞춰 현재 분기별로 약 300억원 규모의 매출이 발생 중이며 공장이 완공되는 2024년 말까지 실적에 반영된다.냉각수 허브 모듈을 시작으로 열관리 부품사업을 공략하는 등 다양한 미래형 사업도 정조준 했다. 적극적인 사업 행보에도 현대위아 최근 주가는 부진하다. 최근 주가는 5만원대 후반에서 6만원 사이를 오르내리며 제자리걸음이다. 올해 한때 4만9000원도 찍으며 5만원 선마저 무너졌다. 국내를 비롯해 미국, 중국, 멕시코, 인도, 러시아 등 7개국 19개 거점에 사업장을 운영하며 글로벌 경쟁력을 강화하고 있지만 주가가 정체된 만큼 반등 요소가 절실하다.회사 관계자는 "최근의 호실적에 비해 주가가 아쉬운 측면이 있지만 최근 추진한 신사업에서 뚜렷한 성과를 내고 있다"고 설명했다. 이어 "냉각수 허브 모듈을 시작으로 전기차 열관리 부품사업을 시작했고 현재 기아 EV9이나 코나 더 뉴 일렉트릭 등에 탑재되고 있다"며 "해당 분야에서 매출 비중을 늘려갈 예정인 만큼 이런 것을 기반으로 주가가 올라가길 기대한다"고 했다. 또 "최근 싱가포르에 문을 연 현대차 글로벌 혁신센터에도 물류 로봇을 납품했고 현대차 북미공장이나 현대모비스 북미 신공장 등에도 전부 공급 계약을 맺었다"며 "이런 신사업 역시 회사의 주가 반등을 이끌 요소"라고 강조했다.
[컴앤스톡] '3분기 흑자 전환'에도… 3중고로 맥 못추는 '영풍'
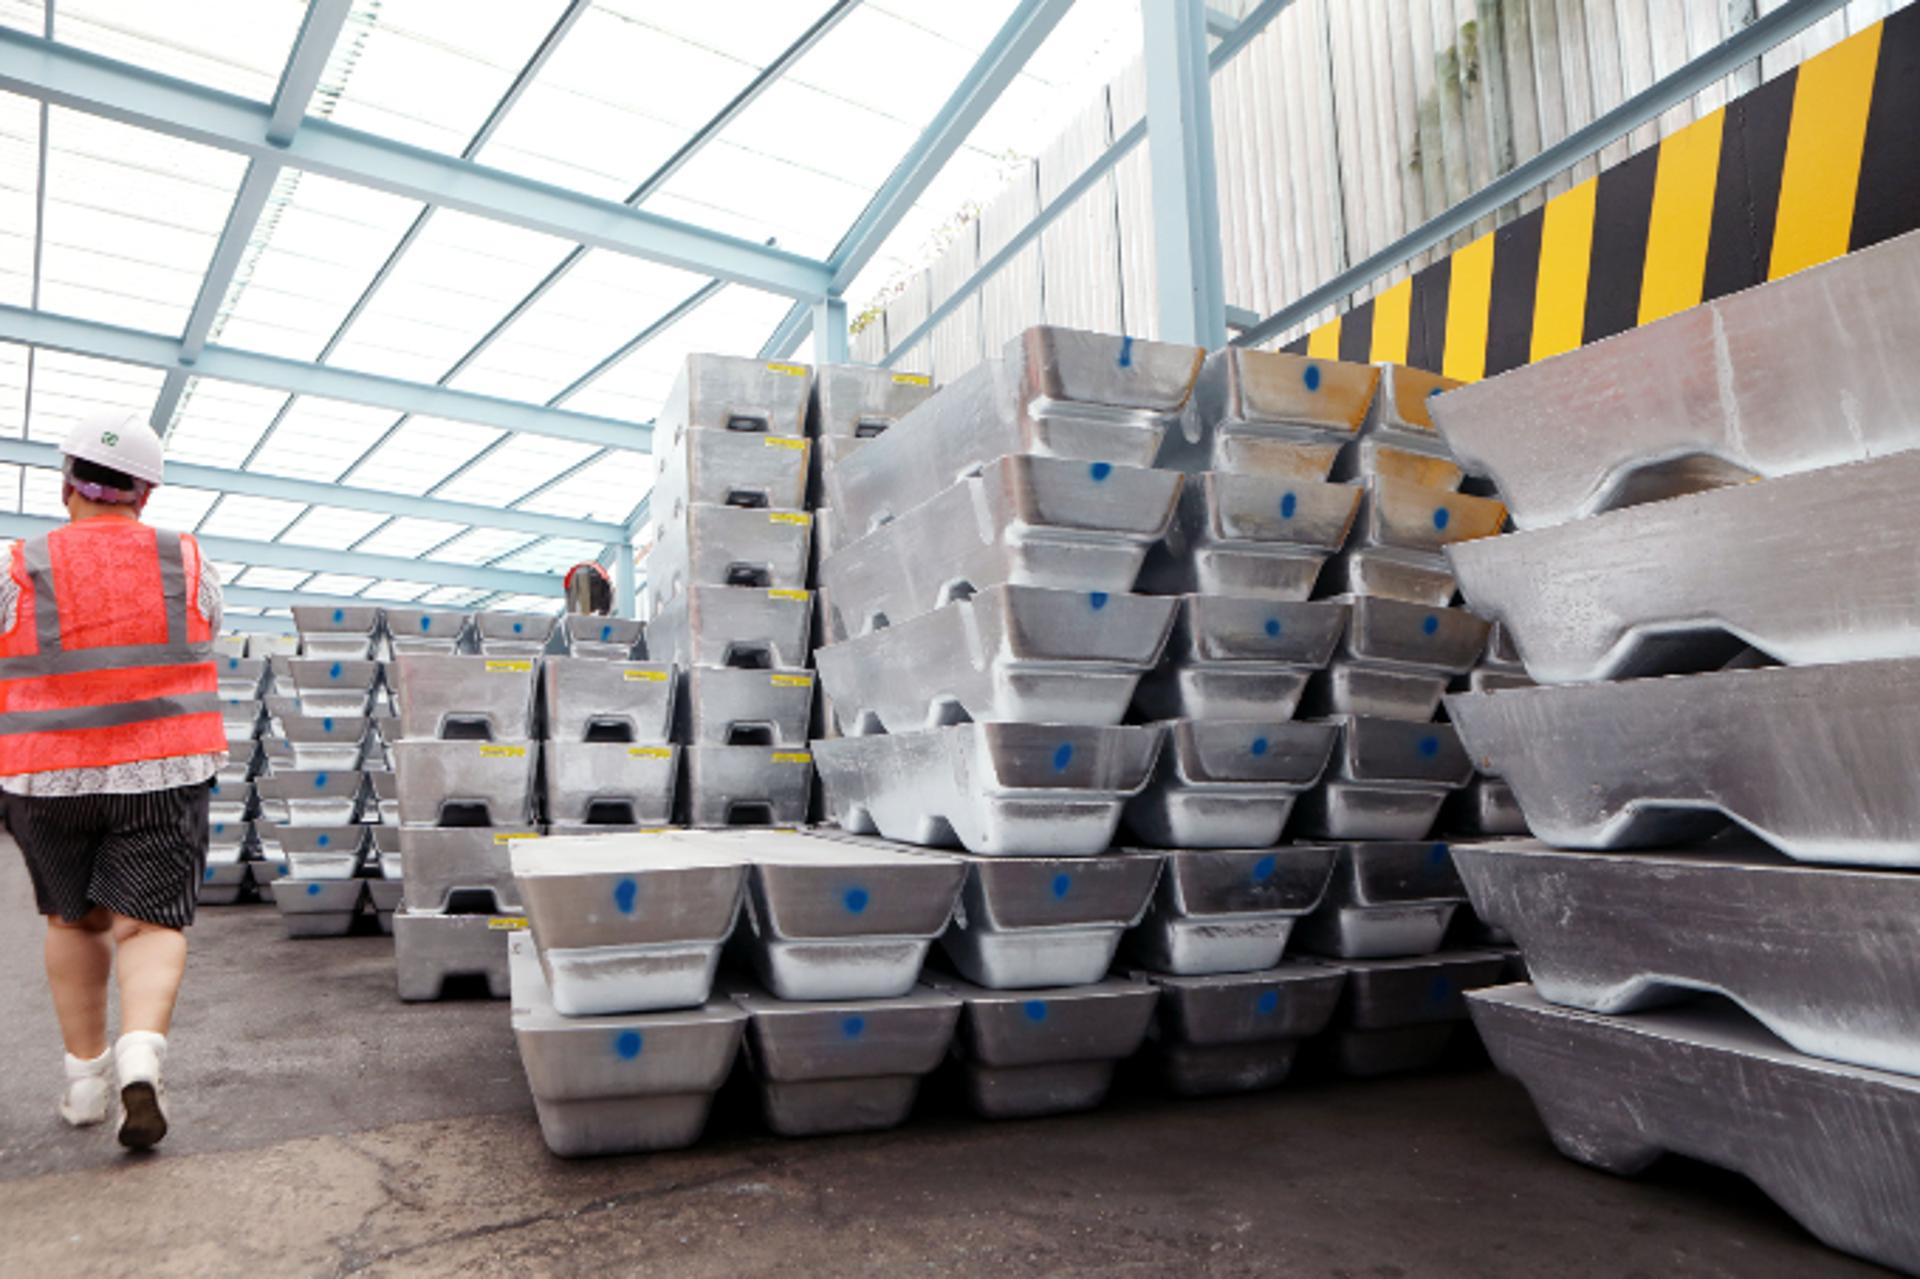
3개 분기 연속 적자를 기록한 올해 3분기 흑자 전환한 영풍이 주가 반등에는 성공하지 못했다. 영풍의 부진한 성장세가 주가에 반영됐다는 관측이다.8일 전자공시시스템에 따르면 올해 3분기 영풍은 연결 기준 491억원의 영업이익을 거뒀지만 연간으로는 영업적자를 벗어나기 어려울 전망이다. 영풍은 지난해 4분기 1262억원, 올해 1분기 283억원, 2분기 744억원의 영업적자를 낸 바 있다.3분기 흑자 전환에도 영풍 주가는 작년 수준으로 반등하지 못하고 있다. 지난 7일 영풍의 종가는 53만8000원으로 지난해 같은 날(72만1000원)보다 25.4% 하락했다.영풍의 주가 둔화는 부진한 성장세가 지목된다. 영풍의 영업이익은 ▲2019년 844억원 ▲2020년 467억원 ▲2021년 –268억원 ▲2022년 689억원이었다. 영풍은 원가 상승으로 부담이 가중됐다. 한국전력은 누적된 적자를 해소하기 위해 올해 상반기 전기요금을 킬로와트시(㎾h) 당 21.1원 인상했다. 올해 3분기 누적 전력비용은 1717억원으로 지난해 같은 기간(1220억원)보다 40.7% 늘었다.국제 아연 가격 하락도 실적에 악영향을 미쳤다. 영풍은 국제 아연 가격을 연동해 제품 가격을 산정하는데 시장가가 하락하면서 판매가도 내려갔다. 비싸게 사온 아연을 싼 가격에 판매하면서 손실을 봤다. 아연의 국제시장가격(LME)은 올해 3분기 평균 MT당 2699.31달러로 전년 동기 평균 3645.5달러 대비 946.19달러 하락했다.영풍은 환경 문제 부담도 안고 있다. 석포제련소는 수년간 오염수를 불법 배출한 것이 적발돼 2021년 환경부로부터 과징금 281억원을 부과 받았다. 환경부는 석포제련소가 낙동강에서 카드뮴 오염수를 불법으로 내보낸 것으로 봤다.환경보전법 위반에 따른 리스크도 여전하다. 2019년 석포제련소 폐수 배출시설에 대해 환경부로부터 지도 점검을 받았고 경상북도로부터 '물환경보전법' 위반을 사유로 2020년 12월 1개월 30일의 조업정지 처분을 받았다.영풍은 조업정지 처분 취소 행정소송을 제기했으며 집행정지신청이 인용돼 조업을 중이다. 지난해 1심에서 패소한 뒤 현재 항소심을 진행하고 있다. 석포제련소는 소송 결과에 따라 조업이 정지될 수 있다.영풍 관계자는 "투자를 통해 환경 문제에 대응하고 있다"고 밝혔다. 영풍은 2025년까지 7000억원 규모의 종합 환경투자 계획을 추진할 계획이다. 2021년부터 폐수 재이용 시설도 도입해 운영 중이다.영풍의 최대주주는 지분 16.89% 보유한 장세준 부회장이다. 코리아써키트의 대표인 장 부회장은 1974년생으로 영풍그룹 장병희 공동창업주의 차남인 장형진 영풍그룹 회장의 장남이다. 장씨 가문은 2015년 장형진 회장이 영풍 대표이사에서 물러난 이후 영풍은 전문경영인 체제로 운영하고 있다.장 부회장은 2009년 그룹의 반도체 패키징 계열사 시그네틱스의 전무로 경영수업을 시작했다. 2013~2016년 영풍전자 대표이사 사장을 거쳐 2016년부터 코리아써키트 대표이사를 지냈다. 2018~2019년 미등기임원으로 일하다 2020년 대표에 올랐다.