컴앤스톡
'매출 줄고 재고 는' 에스피지, 자산 3분의1이 재고
에스피지가 정밀감속기와 통합 액추에이터 등 로봇 부품 사업을 키우는 사이 재고자산이 빠르게 늘고 있다. 매출은 줄었는데 재고는 반년 새 200억원 가까이 불어나 전체 자산의 3분의 1을 넘어섰다. 해외 판매와 신제품 공급에 대비해 쌓은 재고가 제때 팔리지 않으면 실적과 재무 부담으로 돌아올 수 있다.7일 금융감독원 전자공시시스템에 따르면 에스피지의 올해 6월 말 연결 기준 재고자산은 1596억원으로 지난해 말 1396억원보다 약 199억원(14.3%) 증가했다. 같은 기간 전체 자산에서 재고가 차지하는 비중은 28.82%에서 34.67%로 높아졌다.증가분은 완성품에 몰렸다. 평가충당금 차감 전 기준 제품 재고는 636억원으로 지난해 말보다 127억원(약 25%) 늘었다. 원재료는 769억원으로 71억원 증가했다. 늘어난 재고의 3분의 2 가까이가 이미 만들어 놓고 아직 팔지 못한 제품인 셈이다. 재고 가치 하락분을 반영한 상반기 재고자산평가손실도 6억9000만원으로 전년 동기 8000만원의 약 8.6배로 커졌다.재고가 쌓이는 동안 매출은 뒷걸음질했다. 올해 상반기 연결 매출은 1696억원으로 전년 동기 1738억원보다 2.4% 감소했다. 영업이익은 85억원으로 전년 동기 80억원보다 소폭 늘었다. 순이익도 59억원을 냈지만 영업활동현금흐름은 -35억원을 기록했다. 회사는 외화환산 관련 변동 등을 이유로 들었다.회사는 해외 매출 확대와 수주 대응을 위한 안전재고 운영 등을 재고 증가 배경으로 설명했다. 에스피지 관계자는 "해외 매출 비중이 높아지면서 현지 판매에 대응하기 위한 재고를 지속해서 확보하고 있다. 재고에는 기존 제품뿐 아니라 로봇 부품 등 신제품과 반제품도 포함돼 있고 계획적인 생산을 통해 재고를 관리하고 있다"고 말했다. 상반기 연결 해외 매출은 1216억원으로 전체 매출의 71.7%다. 이 중 미국이 518억원, 중국이 514억원이다.재고 증가는 국내에서도 나타났다. 이 관계자는 "올해는 해외뿐 아니라 국내 법인에서도 재고가 증가하면서 전체 재고자산이 늘었다"고 밝혔다. 재고 부담을 덜어줄 로봇 사업은 아직 규모가 작다. 회사는 로봇 관련 매출이 2024년 약 100억원에서 지난해 약 140억원으로 늘었고 올해는 약 200억원에 이를 것으로 예상한다. 올해 1년 치 로봇 매출 예상치가 상반기에 늘어난 재고와 비슷한 규모다. 정기공시에서 로봇 사업 실적은 '기타' 품목으로 묶여 있어 외부에서 따로 확인하기도 어렵다. 회사는 내년쯤부터 품목별 공시가 가능할 것으로 보고 있다.1991년 설립된 에스피지는 가전·공장자동화용 모터가 주력이다. 일본 업체 의존도가 높았던 정밀감속기를 국산화하며 로봇 분야로 사업을 넓혀왔고 최근엔 모터와 감속기, 제어기를 하나로 통합한 로봇용 구동모듈 SDD(SPG Direct Drive)를 성장동력으로 내세웠다. SDD도 본격적인 매출로 이어지기까지는 시간이 필요하다. 에스피지 관계자는 "정밀감속기를 비롯한 로봇 관련 매출이 계속 늘어나고 있다. SDD는 현재 주문 생산을 중심으로 양산을 시작한 단계"라고 설명했다. 계약 상대방은 공개하지 않았다.재고 부담 속에 관계회사 지원도 이어지고 있다. 에스피지는 음식물처리기 업체 스마트카라 지분 29.52%를 보유하고 있으며 올해 상반기 약 5억9000만원을 추가 출자했다. 지급보증 규모는 70억원이다. 스마트카라 대표는 에스피지 창업자 이준호 회장의 딸 이은지씨다. 이 회장(19.84%)과 아들 이상현 에스피지 이사(10.09%), 이은지 대표(4.19%), 이현지씨(3.62%) 등 오너 일가 지분은 37.74%다. 회사는 음식물처리기 시장의 경쟁이 심화한 상황에서 주요 주주로서 경영 안정화를 지원하고 있다는 입장이다.
아이씨티케이, 상장 후 실적 목표 줄줄이 미달
인공지능(AI)발 사이버 해킹 위협 확산과 양자컴퓨터 시대 개막을 앞두고 대표적인 '보안 수혜주'로 주목받은 아이씨티케이(ICTK)가 상장 이후 실적 전망치를 하회하고 있는 것으로 나타났다. 주력 제품인 보안칩 판매 부진과 수출 지연이 이어진 까닭이다.아이씨티케이는 2024년 5월 기술특례상장으로 코스닥 시장에 입성할 당시 상장주관사(NH투자증권)를 통해 2024년부터 2026년까지 3개년 실적 추정치를 제시했으나 상장 첫해부터 시장의 기대치를 크게 밑돌았다.회사는 2024년 매출 82억9000만원, 영업손실 8억2000만원을 목표로 내걸었으나 실제 매출은 66억8000만원에 그쳤다. 영업손실은 66억9000만원을 기록했다. 2025년 매출 전망치는 190억5000만원이었으나 실제 매출은 40억2000만원으로 목표치의 21% 수준에 머물렀다. 영업이익 역시 64억2000만원 흑자 전환을 내다봤으나 88억6000만원의 적자를 냈다.올해 역시 연간 목표치는 매출 309억5000만원, 영업이익 157억2000만원을 제시했지만 올해 상반기 누적 실적은 매출 23억3000만원, 영업손실 49억8000만원에 그쳤다. 상반기 기준 연간 매출 목표 달성률은 7.5%에 불과해 목표를 달성하려면 하반기에만 286억원이 넘는 매출을 올려야 하는 셈이다.아이씨티케이는 반도체 제조 과정의 물리적 편차를 이용해 칩마다 복제 불가능한 고유값을 생성하는 하드웨어 보안 기술 'VIA PUF'(Physically Unclonable Function)를 보유하고 있다.지난 7월에는 유엔(UN) 산하 세계지식재산기구(WIPO)가 주관하는 '2026 WIPO 글로벌 어워즈'에서 PUF 기반 하드웨어 보안 체계에 양자컴퓨터의 해독 공격 방어용 양자내성암호(PQC) 알고리즘을 결합한 'PQC-PUF' 보안칩 등 기술력을 인정받아 최종 수상 기업으로 선정됐다.하지만 핵심 기술인 보안칩 판매량은 매년 하락세를 보인다. 전체 매출에서 주력 제품인 보안칩이 차지하는 비중은 2023년 44.7%(28억원)에서 올해 상반기 31.8%(7억원)까지 쪼그라들었다. 단순 용역 수주인 '개발용역' 매출 비중은 2023년 41.3%에서 올해 상반기 65.2%까지 급증했다. 자체 보유한 최종검수 및 인증서 주입 설비 가동률 또한 2024년 78%에서 올해 상반기 48%로 떨어졌다. 아이씨티케이도 보안칩 판매 부진의 주된 원인으로 '최종 수요처 발주량 감소'와 '해외 고객사의 제품 출시 일정 조정'을 꼽는다. 업계에서는 이 같은 판매 부진의 배경으로 양자컴퓨터 상용화를 앞둔 PQC 표준 전환기 자체의 영향도 거론한다. 보안칩은 완제품 탑재까지 수년의 설계·검증 절차를 거치는 만큼 새로운 PQC 방식으로 전환하는 과정에서 해외 고객사의 채택 판단이 늦어지는 경향이 있다는 분석이다. 아이씨티케이가 지난 5월 양산 공급을 시작한 글로벌 빅테크용 보안칩도 2022년부터 약 4년간 설계·검증을 거친 뒤에야 공급이 성사된 사례다. 글로벌 컨설팅그룹 PwC가 지난해 발간한 '글로벌 디지털 트러스트 인사이트' 보고서에 따르면 PQC 전환에 예산 우선순위를 둔 기업은 10% 이하이고 주요 조치를 모두 도입한 곳은 3%에 그쳐 PQC 전환 자체가 산업 전반에서 더디게 진행되고 있는 것으로 나타났다.회사 관계자는 "자사 스케줄과 납품처의 제품 출시 스케줄이 서로 맞지 않아 공급 일정이 연기된 것"이라며 "지난해 캐나다 BTQ 테크놀로지스와의 양자보안칩 개발 프로젝트에 역량을 집중하면서 상대적으로 보안칩 매출이 저조했다"고 했다. "향후 스케줄이 정상화되면 보안칩 매출도 작년 수준을 넘어 본격적인 성장세로 돌아설 것"이라고 덧붙였다.
그린광학, 외형 커졌지만 재고 부담도
정밀광학 전문기업 그린광학이 방산·우주 분야 수요 증가에 맞춰 외형을 키우고 있다. 지난해 11월 코스닥 기술특례 상장 이후 매출 규모가 확대되는 가운데 재고와 매출채권도 함께 늘어 향후 관리 여부가 주목된다.그린광학은 1999년 설립된 정밀광학 기업이다. 적외선 광학계에 쓰이는 황화아연(ZnS) 소재를 비롯한 광학부품을 방산·우주 분야에 공급하고 있다. 창업자 조현일 대표 및 특수관계인이 보유한 지분은 50.54%며 최대주주 측 지분은 2027년 11월까지 보호예수가 적용된다.그린광학의 2026년 상반기 연결 기준 매출액은 262억1000만원, 영업이익은 7억7000만원이다. 수출이 회복되기 시작한 2023년 연간 매출액(267억원)에 육박하는 규모다. 하지만 지난해 상장 당시 회사가 제시한 2026년 연간 실적 추정치는 매출 676억7000만원, 영업이익 64억2000만원이다. 올해 상반기 실적을 감안할 때 추정치를 달성하기 위해 하반기에만 약 414억6000만원의 추가 매출과 56억원 이상의 영업이익을 올려야 한다.늘어난 재고는 부담이다. 올해 6월 말 연결 재고자산은 316억7000만원(별도 기준 303억1485만원)으로 총자산 1059억4000만원의 약 30% 규모다. 2023년 말 158억8000만원과 비교하면 2배가량 증가했다. 별도 기준으로는 재고자산에 24억5000만원의 평가손실충당금이 반영됐다. 재고자산의 80% 이상은 가공 및 조립이 진행 중인 '재공품'이다. 공시상 재고자산회전율은 2023년 1.78회(약 205일)에서 2025년 1.62회(약 225일)로 낮아졌다가 올해 상반기 1.76회(약 207일, 사측의 연 환산 추정치)로 소폭 반등했다. 재고자산회전율은 재고가 매출로 이어져 현금화되기까지 걸리는 기간을 나타내는 지표다. 수치가 높을수록(회전 일수가 짧을수록) 재고가 빠르게 팔린다는 뜻이다.그린광학 관계자는 "최근 재고자산 증가는 매출 및 수주 확대에 대응하기 위한 장납기 원재료의 선확보, 납기 대응을 위한 생산 선행 진행, 생산 품목 증가가 주요 원인"이라며 "유의미한 규모의 장기체화 재고가 발생하는 상황은 아니며 향후에도 수주 및 납품 일정에 맞춰 순차적으로 생산·출하하면서 재고자산을 관리해 나갈 계획"이라고 말했다.매출채권 및 기타채권(외상대금 등)도 증가했다. 올해 6월 말 기준 매출채권 및 기타채권은 84억4000만원이다. 해외 업체와 거래할 경우 국내보다 긴 결제기간이 적용되는 경우가 있어 거래 규모가 커지면 외상대금도 함께 증가할 수 있다는 게 회사의 설명이다.회사 관계자는 "현재 매출채권은 정상적인 거래조건에 따라 회수되고 있으며 부실화됐거나 회수 가능성에 중대한 문제가 발생한 매출채권은 없다"고 주장했다.베트남에 설립한 100% 종속회사 그린옵틱스비나(GREEN OPTICS VINA)의 불안한 재무구조도 본사에 부담이 될 수 있다. 베트남 법인은 원가경쟁력과 생산능력을 확대하기 위해 해외 생산거점으로 2018년 설립됐고 지난 6월 말 기준 자본총계는 13억원, 부채총계는 115억5000만원으로 부채가 자본의 약 8.9배에 달한다.올해 상반기 기준 본사가 베트남 법인에 지원한 채권 잔액은 단기대여금 42억3300만원, 선급금 26억원, 매출채권 13억642만원, 기타채권 3억4700만원 등 총 84억8642만원이다. 여기에 베트남 법인의 현지 은행 대출에 대해 미화 205만달러(약 29억원) 규모의 지급보증도 제공하고 있다.과거 전략물자 수출허가와 관련한 벌금 처분 이력도 있다. 그린광학은 베트남 공장 설립 당시 2018년과 2019년 제품 및 기계장치를 반출하는 과정에서 전략물자 수출허가를 받지 않은 사실과 관련해 2024년 1월과 5월 각각 벌금 처분을 받았다. 회사는 이후 전략물자관리시스템을 사용하는 등 내부통제를 구축했고 해당 사안이 실제 매출이나 고객사와의 거래 과정에서 발생한 문제가 아니라 수출허가 절차상의 사안이라고 선을 그었다.그린광학 관계자는 "본사의 베트남 법인에 대한 채권 증가는 현지 생산시설 확충 과정에서 필요한 운영·투자자금을 지원하면서 발생한 것"이라며 "지속적인 기술이전과 생산 품목 확대를 통해 현지법인의 생산성과 매출을 높이고 자체적인 현금창출 능력을 바탕으로 재무구조를 개선해 본사 채권을 순차적으로 회수할 계획"이라고 밝혔다.
현대차 그늘 못 벗어난 에스엘, 로봇사업도
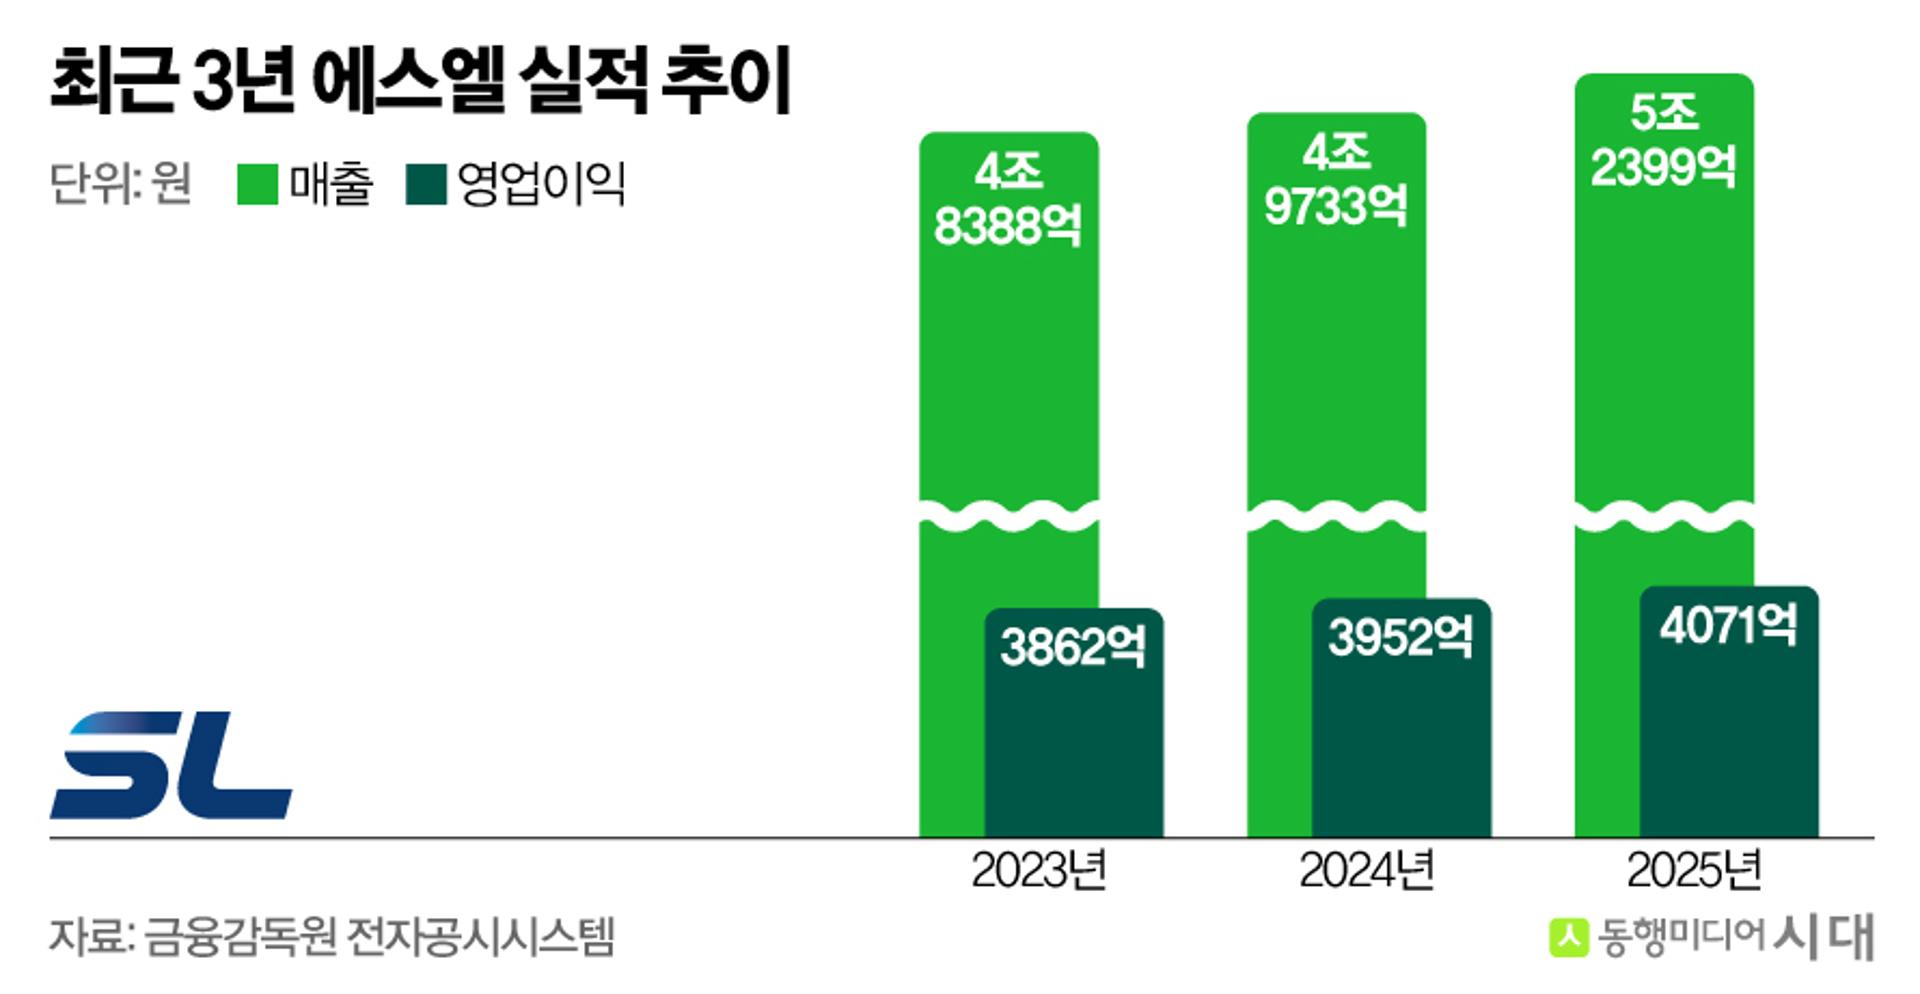
현대자동차·기아 1차 협력사 에스엘이 자동차 부품을 넘어 로봇으로 사업 영역을 넓히고 있다. 현대차그룹향 매출이 전체의 40%를 웃도는 가운데 로봇 공급망에도 진입하며 협력 범위를 확대하는 모습이다. 신사업의 장기적인 성장을 위해서는 특정 기업에 대한 의존도를 낮춰야 한다는 목소리가 나온다.1954년 설립된 에스엘은 국내 자동차 램프 시장 점유율 1위 기업이다. 현대차에는 1969년부터 헤드램프를 공급해 왔으며 기아·GM·포드 등에도 램프와 전동화 부품을 납품하고 있다. 투싼·팰리세이드·아이오닉 5와 기아 EV6 등 주요 차종에 에스엘의 LED 헤드램프가 탑재된다.매출 대부분도 차량용 램프에서 나온다. 올해 상반기 매출 2조7553억원 가운데 램프 관련 매출은 2조1410억원으로 전체의 78%를 차지했다. 같은 기간 현대차·기아·현대모비스에서 발생한 매출이 전체의 44%에 달해 현대차그룹의 안정적인 수요가 실적을 뒷받침한 것으로 보인다. 현대차그룹과의 협력은 자동차 부품에 그치지 않는다. 에스엘은 2021년 현대차그룹이 보스턴다이내믹스를 인수할 당시 로봇 부품 제조·판매업을 사업 목적에 추가했다. 현재 현대차의 이동형 로봇 모베드(MobED)에 라이다 모듈과 배터리관리시스템(BMS) 공급 및 위탁생산을 담당하고 있으며 보스턴다이내믹스의 4족 보행 로봇 스팟(Spot)의 다리 레그 모듈도 수주했다.에스엘 관계자는 "현대차그룹 자체 벤더들이 많아 향후 로봇 사업을 확대하는 과정에서도 기존 1차 협력사들을 활용하려는 움직임이 있다"며 "최근 로봇 시장이 뜬다고 갑자기 진입한 것이 아니라 4~5년 전부터 관련 사업을 준비해왔다"고 말했다.로보틱스 관련 매출은 별도로 공개되지 않았지만 현대차그룹 물량을 통한 성장 여력은 크다는 평가를 받는다. 현대차는 향후 3년간 모베드 1만~1만5000대 생산을 계획하고 있어 에스엘도 수주 확대를 기대할 수 있다. 주력 사업과 마찬가지로 특정 고객사에 대한 높은 의존도는 약점으로 꼽힌다.올해 2분기 협력사 화재와 파업으로 현대차가 생산 차질을 겪으면서 에스엘의 매출은 직전 분기 대비 1.5%, 영업이익은 12.6% 감소했다. 램프 사업의 경우 중국 업체들의 저가 공세로 경쟁이 치열해져 사업과 매출처를 다변화할 필요성이 커지고 있다. 로봇 사업도 안정적인 미래 먹거리가 되기 위해서는 외부 수주를 확대해야 한다.현대차그룹 물량은 초기 양산 경험과 수요 확보에 도움이 되지만 그룹의 생산 계획과 사업 전략에 따라 실적이 좌우될 수 있다. 로봇은 완성차 부품보다 시장이 초기 단계여서 수요 변동성도 상대적으로 크다. 로봇 수요가 전자·물류·에너지 등 다양한 산업에 걸쳐 있는 만큼 고객 기반을 넓혀 매출처를 다변화할 필요가 있다는 분석이다.에스엘 관계자는 "하반기 실적은 고객사 파업과 중국 완성차, 테슬라 등과의 경쟁 심화로 녹록지 않을 것"이라면서도 "현대차의 신차 출시가 다수 예정돼 있어 이에 따른 수요 확대를 기대하고 있다"고 했다. "로봇 사업에서도 회사가 경쟁력을 가질 수 있는 아이템을 지속적으로 발굴하고 있으며 추가 수주를 위해 노력하고 있다"고 덧붙였다.
AIDC 힘 싣는 SGC에너지, 대규모 투자에 재무 건전성 과제
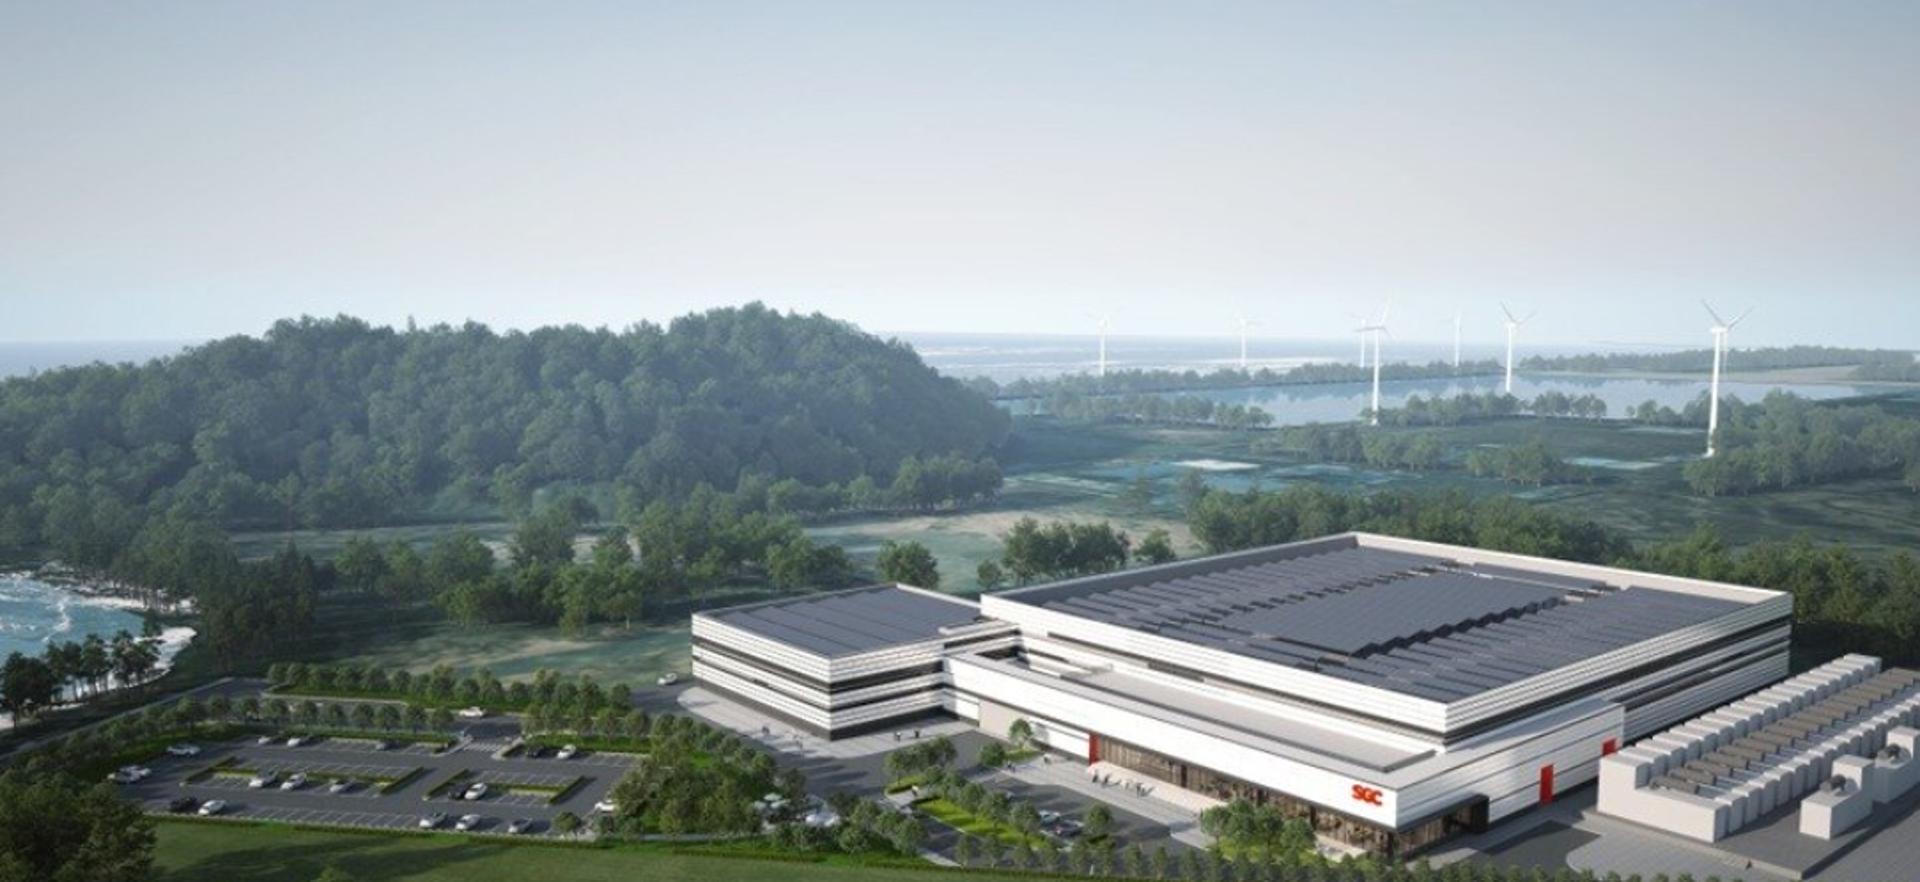
SGC에너지가 인공지능 데이터센터(AIDC) 사업에 속도를 내면서 재무 여력 관리가 주요 과제로 떠오르고 있다. 일부 사업비를 프로젝트파이낸싱(PF)으로 조달할 계획이지만 현금성 자산 감소와 계열사 재무 부담 등이 이어지고 있다. 이우성 SGC에너지 대표이사가 신사업을 직접 챙기는 가운데 대규모 투자를 안정적으로 뒷받침할 수 있는 재무 건전성도 확보해야 한단 분석이다.SGC에너지는 열병합발전소를 기반으로 증기와 전기를 생산·판매하는 종합 에너지 기업이다. 최근에는 탄소중립 수요에 대응하기 위해 신재생 연료인 바이오매스를 중심으로 발전 연료 다변화를 추진하고 있으며, 이를 통해 REC(재생에너지공급인증서) 판매 사업도 영위하고 있다. 여기에 다양한 산업의 플랜트 EPC(설계·조달·시공) 등을 맡는 SGC이앤씨, 유리 사업을 운영하는 SGC솔루션 등을 주요 계열사로 두고 있다.올해부턴 기존 발전 및 플랜트 역량을 기반으로 AI 데이터센터 사업을 본격화하고 있다. 전북 군산 국가제2산업단지에 약 8720억원을 투입해 60MW(1단계 사업) 규모의 모듈형 데이터센터를 오는 10월 착공할 예정이다. 2028년 1분기 중으로 본격 가동에 돌입할 계획이며 향후에는 2단계 사업을 통해 300MW 규모까지 확장할 방침이다.특히 군산 내 발전소를 기반으로 '파워드 셸'(Powered Shell) 방식을 적용한다. 개발사가 데이터센터 건물과 전력·냉각 시스템 등 인프라를 제공하고 입주사는 그래픽처리장치(GPU) 등 IT 장비를 직접 조달하는 게 골자다. SGC에너지는 GPU 교체 주기에 따른 대규모 재투자 위험을 피하는 동시에 안정적인 장기 임대 수익을 확보할 것으로 관측된다.AI 데이터센터 사업이 본궤도에 올랐지만, 회사 재무 부담은 완전히 해소되지 않았다는 평가가 나온다. 실제로 SGC에너지의 상반기 연결기준 부채비율은 337%로 높은 수준을 기록 중이다. SGC이앤씨 등 계열사의 높은 부채가 SGC에너지 재무구조를 불안정하게 만들고 있단 분석이다. 해당 기간 SGC이앤씨의 부채비율은 321%다.현금 및 현금성 자산과 단기 금융상품을 합친 규모 역시 1847억원으로 지난해 말보다 26% 감소했다. 부채비율이 높은 수준을 이어가는 상황에서 사업 확장 등으로 자금 지출이 이어지고 있다는 진단이다. 지난 4월 AI 데이터센터 사업을 수행할 신규 법인 2곳(SGC AI 인프라 주식회사·SGC 데이터 파워 주식회사)을 설립하면서 350억원을 출자한 게 대표적이다.물론 기존 차입금 상환에 현금을 투입한 것과 AI 데이터센터 구축 과정에서 사업비 일부를 한국투자증권 주도 속 PF로 조달하는 점은 주목할 만하다. 올해 2분기 영업이익이 전년 대비 31.9% 증가한 448억원을 기록하는 등 실적 개선세가 이어지는 점도 재무 부담을 덜어줄 수 있다. 대규모 투자가 필요한 신사업이 본격화하는 만큼 자금 운용과 재무 부담 관리에 보다 적극적으로 나서야 한다는 평가다.AI 데이터센터는 OCI 오너 3세인 이우성 SGC에너지 대표이사의 강력한 의지가 반영된 사업이기도 하다. 이에 재무 안정성을 유지하면서 사업 완성도를 높이는 게 중요할 것으로 관측된다. 이 대표이사는 고(故) 이회림 OCI 창업주의 손자로 이우현 OCI홀딩스 회장과는 사촌지간이다.SGC에너지 관계자는 "발전 기업에서 AI 인프라 기업으로 전환하는 과정에서 속도감 있게 사업을 추진하고 있다는 평가를 받고 있다"며 "앞으로도 차입금을 줄이고 현금창출력과 재무 건전성을 지속해서 개선할 수 있도록 노력하겠다"고 전했다.
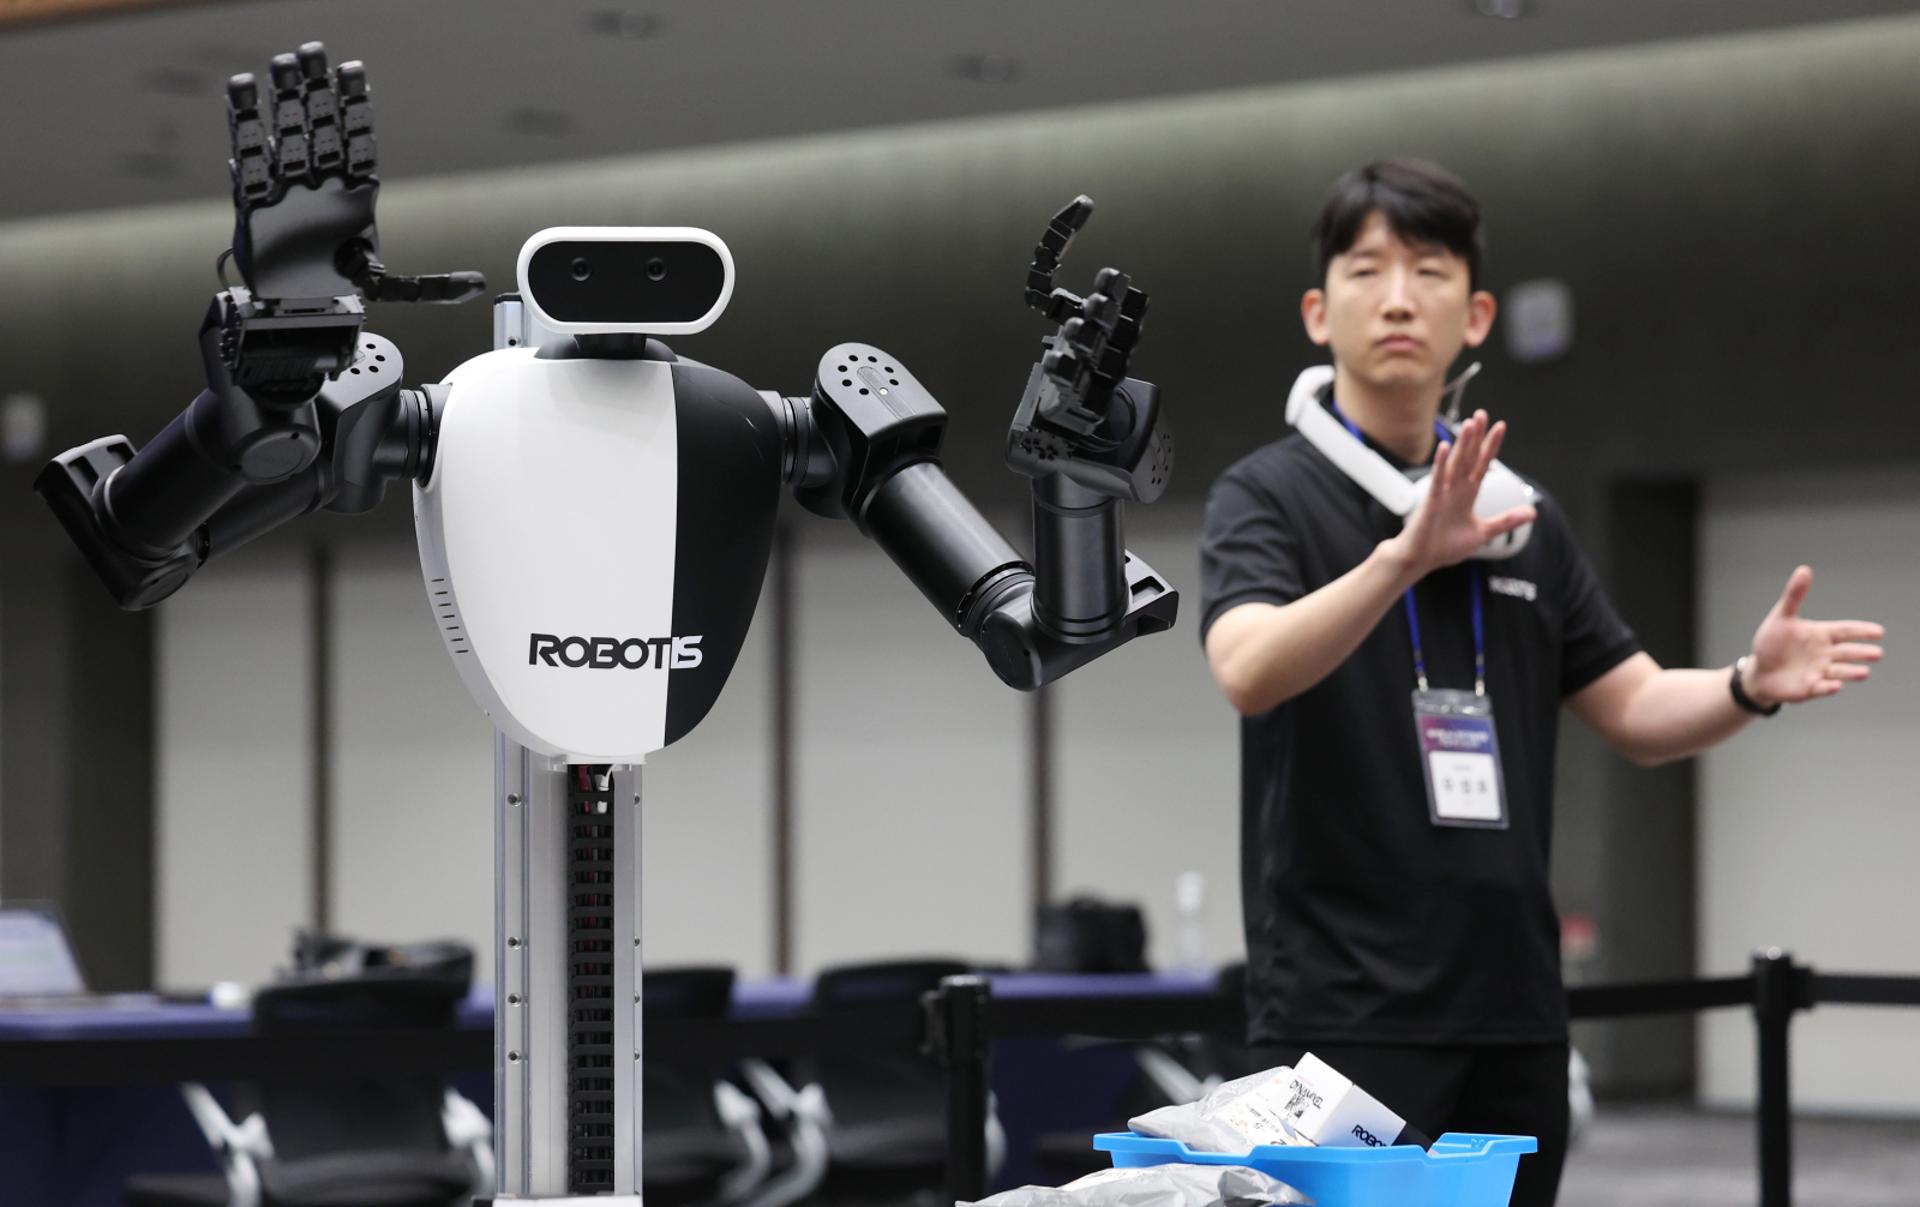
로보티즈, 액추에이터 고성장에도 신사업 적자 '숙제'
로보티즈가 액추에이터를 앞세워 실적 개선을 이뤘지만 자율주행로봇 신사업은 적자를 면치 못하고 있다. 휴머노이드 시장 확대로 주력 사업의 성장 기대감이 커진 상황에서 수익성이 검증되지 않은 신사업 투자를 이어가는 데 대한 의문이 제기된다. 본업 설비 투자까지 병행해야 하는 만큼 자금 부담이 커질 수 있다는 지적이다.로보티즈는 1999년 설립된 로봇 전문기업이다. 휴머노이드 로봇의 관절 역할을 하는 액추에이터를 자체 개발·생산하며 기술력을 인정받았다. 미국 테슬라·구글과 중국 유니트리 등 글로벌 기업에 관련 제품을 공급하고 있으며 지난해 말에는 현대자동차그룹 계열사 보스턴다이내믹스에 액추에이터 700여개를 납품했다. 올해 2분기 로보티즈 매출은 154억원으로 전년 동기 대비 95.1% 증가했고 영업이익은 20억원으로 722.9% 뛰었다. 전체 매출의 약 98%를 차지하는 액추에이터 공급이 북미와 중국 등을 중심으로 확대된 영향이다. 상반기 액추에이터 매출은 267억원으로 전년 동기 대비 50.7% 증가했다.휴머노이드 시장 확대에 따라 액추에이터 수요는 꾸준히 늘어날 전망이다. 로보티즈 2대 주주인 LG전자가 엔비디아 플랫폼 기반의 이족보행 휴머노이드 로봇을 개발하고 있어 관련 생태계에 로보티즈가 합류할 가능성도 점쳐진다. 미국의 중국산 로봇 규제 강화 움직임 등 대외 환경 역시 우호적이라는 평가다.본업의 성장세와 달리 자율주행로봇 신사업은 부진이 계속되고 있다. 로보티즈는 지난해 6월 자율주행로봇 사업을 물적분할해 '로보티즈AI'를 설립했다. 개발 비용 부담으로 적자가 지속되자 별도 법인으로 분리해 수익성을 개선하겠다는 취지였다.하지만 로보티즈AI는 올해 상반기 당기순손실 70억7850만원을 기록했다. 지난해 순손실도 31억7037만원으로 분사 이후 적자는 해소되지 않고 있다. 사업 연속성 확보를 위해 김병수 로보티즈 대표는 보유 지분 2.5%를 처분해 마련하는 약 887억원 가운데 일부를 로보티즈AI에 투입할 계획이다. 액추에이터에서 발생한 수익으로 신사업 투자를 확대하고 있지만 규제 완화와 AI 데이터 수집 등에 많은 비용과 시간이 필요해 투자 기간은 길어질 것으로 보인다. 로보티즈 관계자는 "자율주행로봇은 현재 인도에서만 주행할 수 있어 고려해야 할 변수가 훨씬 많다"며 "실외 서비스 로봇 '개미'를 통한 수익화는 이뤄지고 있지만 월 80만원 수준의 구독형 서비스로 제공하고 있어 매출 규모는 아직 작은 편"이라고 말했다.일각에서는 신사업 확대에 신중해야 한다는 목소리도 나온다. 액추에이터 매출이 빠르게 늘고 있는 상황에서 수익성이 검증되지 않은 분야로 사업을 넓히기보다 본업의 경쟁력을 강화하는 데 역량을 집중할 필요가 있다는 지적이다. 현재 로보티즈는 600억원을 들여 우즈베키스탄에 연간 500만개 규모의 공장을 건설 중으로 향후 추가 증설까지 추진할 경우 자금 조달 부담은 더욱 커질 수 있다.로보티즈 관계자는 "로보티즈AI는 로보티즈와 사업 방향이 다르다"며 "각자 분야에 집중하기 위해 분사한 것으로 로보티즈AI의 흑자 전환은 향후 3년 정도 걸릴 것으로 보고 있지만 변수가 많아 정확한 시점을 확신하기는 어렵다"고 했다.
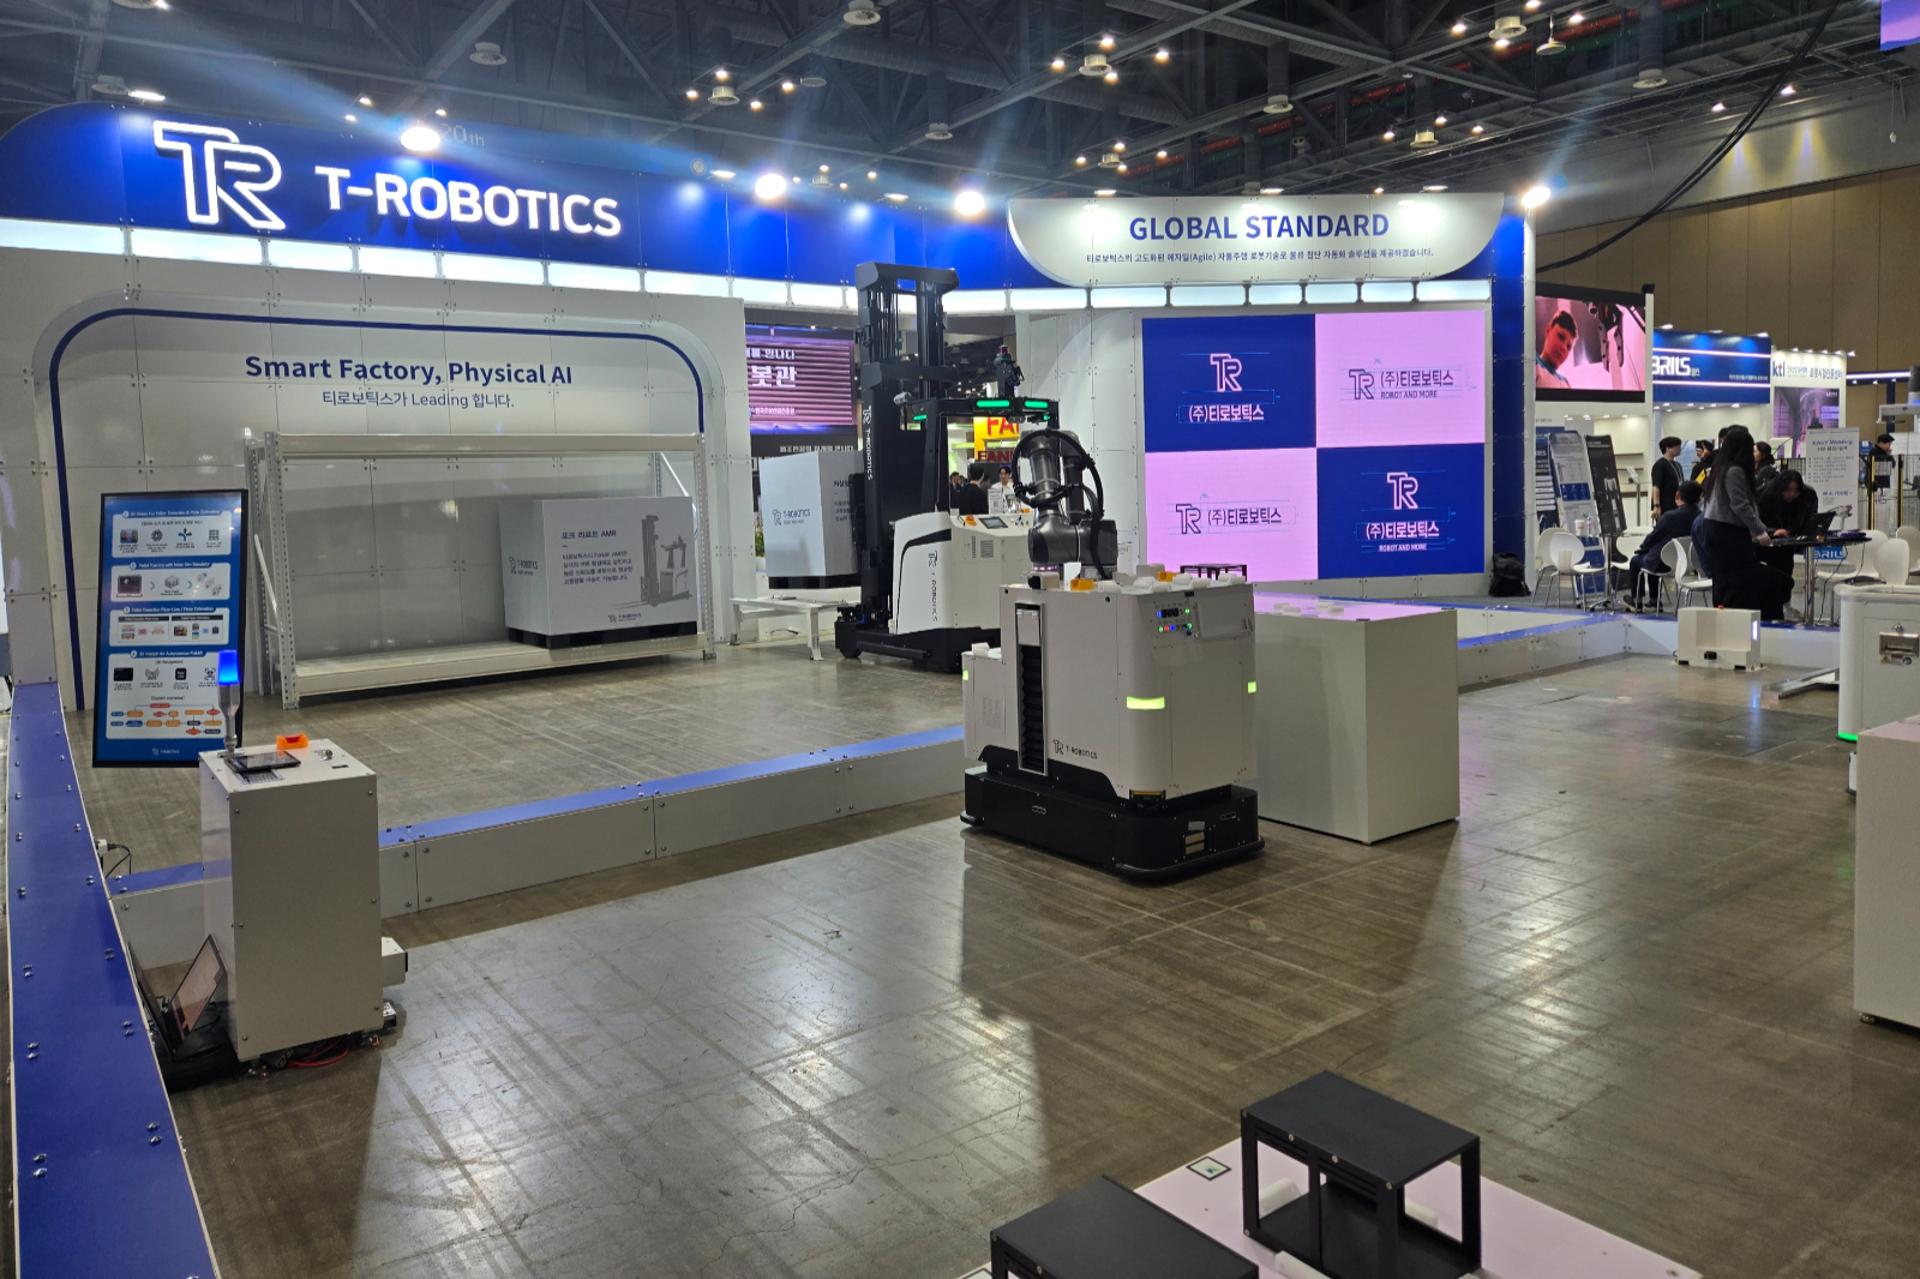
AMR 힘 빠진 티로보틱스, 포드 수주로 반등할까
티로보틱스의 미래 먹거리인 자율주행 물류로봇(AMR) 사업의 성장세가 둔화하고 있다. 2024년 이후 대형 수주 공백이 이어지면서 올해 상반기 AMR 매출은 전년 대비 40% 넘게 감소했다. 최근 미국 포드 배터리 자회사와 약 150억원 규모의 무인운반차(AGV) 공급계약을 체결한 가운데 신규 수주가 실적 반등으로 이어질 수 있을지 주목된다.티로보틱스는 반도체·디스플레이용 진공로봇과 AMR, 산업용 휴머노이드 솔루션 등을 개발·제조하는 로봇 전문 기업이다. 2004년 설립 이후 디스플레이 생산 전 공정에 투입되는 진공로봇을 국내에서 유일하게 상용화하며 성장했다. 이후 스마트팩토리 분야로 사업 영역을 넓혀 2023년부터 자체 개발한 AMR을 양산하고 있다. AMR을 신성장동력으로 키우고 있지만 매출은 여전히 진공로봇에서 나온다. 올해 상반기 AMR 매출은 14억7600만원으로 전년 동기 대비 44.3% 감소했다. 전체 매출에서 차지하는 비중도 8.7%에 그쳤다. 반면 진공로봇 매출은 142억4300만원으로 전체의 84.2%를 차지했다.최근 3년 AMR 사업 매출도 2023년 390억원에서 2024년 199억원, 지난해 42억원으로 크게 줄었다. 2023년과 비교하면 2년 만에 89.2% 감소한 것이다. 같은 기간 진공로봇 매출은 233억원에서 347억원, 337억원으로 비교적 견조한 흐름을 유지했다.이 같은 매출 부진은 신규 대형 수주 공백과 맞물린다. 티로보틱스는 2023년부터 2024년 사이 SK와의 계약을 비롯해 총 584억원 규모의 2차전지 생산공정 물류자동화 시스템 공급계약 3건을 체결했다. 올해 6월 말 기준 해당 계약의 진행률은 모두 100%로 기존 프로젝트의 매출 인식은 사실상 마무리된 상태다. 이후 추가 수주가 이어졌지만 뚜렷한 매출 회복으로 연결되지는 못했다.티로보틱스 관계자는 "2023년부터 SK온 등을 통해 대량 수주를 확보해 왔지만 이차전지 시장 위축이 겹치면서 물량이 줄어든 측면이 있다"며 "반대로 진공로봇 시장은 한동안 위축됐다가 지난해부터 회복세를 보이면서 관련 매출도 늘어나고 있다"고 말했다.티로보틱스는 올해 상반기 별도 기준 매출 169억원, 영업손실 31억원을 기록했다. 매출은 전년 동기 대비 25.3% 감소했고 영업이익은 적자 전환했다. 실적 반등을 위해서는 신사업인 AMR 분야의 대형 수주 확보가 시급한 상황이다. 회사는 지난 6월 포드 배터리 자회사와 체결한 계약에 기대를 걸고 있다. 미국 켄터키주에 위치한 포드의 에너지저장장치(ESS)용 이차전지 생산공장에 AGV 리툴(Retool)을 공급하는 프로젝트다. 계약 규모는 약 150억원으로 지난해 연결 기준 매출의 34.16%에 해당한다.포드 계약을 계기로 북미 시장에서 성장 모멘텀을 확보하고 이를 수익으로 연결하는 것이 향후 실적 회복의 관건이 될 전망이다. 티로보틱스 관계자는 "포드 관련 수주 매출은 내년에 대부분 인식될 예정"이라며 "현재 북미에서 협의 중인 AMR 관련 추가 프로젝트도 남아있다"고 설명했다.그러면서 "최근 이차전지 시장이 회복세를 보이고 있다"며 "현재 미국 시장 진출 레퍼런스를 보유한 국내 로봇 업체가 거의 없고 중국 업체들의 미국 진출도 제한된 상황인 만큼 지속해서 성장할 여지가 있다고 본다"고 강조했다.

신성이엔지 '이사회 독립' 내세웠지만… 딸은 대표·아버지는 의장
신성이엔지가 대표이사·이사회 의장 분리를 근거로 이사회 독립성을 강조한 가운데 대표·의장직을 오너 일가 부녀가 맡고 있어 실효성에 대한 의문이 제기된다. 이사회 구성과 감사 체계에서도 경영진 견제 장치가 충분히 갖춰지지 않아 우려가 커진다. 19일 금융감독원 전자공시시스템에 따르면 신성이엔지는 올해 반기보고서에서 "대표이사와 이사회 의장을 분리해 이사회의 독립성을 보장하고 있다"고 명시했다. 대표이사가 의장까지 맡을 경우 감독 대상인 경영진이 감독기구 운영도 주도하는 구조가 돼 두 직책의 분리가 이사회의 독립성을 높일 수 있기 때문이다. 신성이엔지의 대표이사와 이사회 의장은 부녀 관계다. 대표이사는 이완근 회장의 차녀인 이지선 대표, 이사회 의장은 이 회장이 맡고 있다. 이 대표는 2016년 대표이사에 선임돼 이 회장과 함께 회사를 이끌었다. 2019년 이 회장이 대표직에서 물러나고 안윤수 대표가 선임되면서 공동대표 체제로 전환됐고 2024년 안 대표 퇴임 이후 단독대표를 맡았다. 지분 승계도 같은 시기 진행됐다. 이 회장은 2020년 1월 이 대표에게 보유 주식 약 867만주를 증여하며 지분 승계에 나섰다. 해당 증여로 이 대표 지분율은 2019년 말 1.06%에서 2020년 말 5.23%로 높아졌다. 이 회장과 배우자 홍은희씨는 2021년 4월 두 딸에게 주식 총 1574만668주를 추가 증여했다. 이 대표는 967만8130주를 받아 지분율이 10%로 상승하며 최대주주에 올랐다. 같은 해 7월 증여세 부담을 이유로 증여 물량 일부가 취소되면서 지분율이 8.19%로 낮아졌지만 최대주주 지위는 유지됐다. 대표직과 최대주주 지위가 이 대표에게 넘어가면서 외관상 이 회장이 경영 일선에서 물러난 것으로 보였다. 하지만 이 회장은 상근 사내이사와 이사회 의장직을 유지하며 주요 경영 의사결정에 참여하고 있다. 올해 2분기 기준 이 회장의 지분율은 6.94%로 이 대표(8.24%)에 이어 두 번째로 높다. 대표와 의장 직책은 분리했으나 이사회 수장이 대표이사의 부친이자 회장인 만큼 경영권 견제 기능이 약화할 수 있다. 이사회 구성도 사내이사가 과반을 차지하고 있다. 신성이엔지 이사회는 사내이사 4명과 사외이사 3명 등 총 7명이다. 한국ESG기준원은 이사회가 경영진과 지배주주로부터 실질적인 독립성을 유지할 수 있도록 사외이사를 최소 3명 이상이면서 전체 이사의 과반수로 구성하도록 권고한다. 경영진과 지배주주가 이사회 판단을 좌우하는 것을 막고 사외이사의 감독·견제 기능을 강화하기 위해서다.이사회 의장을 견제할 선임사외이사 제도도 운영하지 않고 있다. 신성이엔지는 감사위원장이 이사회 내 독립성과 균형을 확보하는 역할을 수행하고 있다고 설명하지만 두 직책은 기능이 다르다. 감사위원장은 회사의 회계·업무감사를 수행하는 감사위원회를 총괄한다. 선임사외이사는 사외이사만 참여하는 회의를 주재하고 이사회에서 사외이사를 대표해 의장·경영진과 의견을 조율한다.기업지배구조 핵심 지표에서도 경영진 견제와 관련한 일부 항목을 충족하지 못했다. 신성이엔지가 지난 5월 공시한 기업지배구조보고서에서 회사는 15개 지표 가운데 11개만 준수한 것으로 나타났다. 그래도 2025년 핵심지표 준수율은 73.3%로 전년(60%) 대비 13.3%포인트(p) 상승했다. '사외이사가 이사회 의장인지 여부', '독립적인 내부감사부서 설치' 등은 미준수로 분류됐다.내부감사부서는 회사 회계와 업무 전반을 살피며 감사위원회를 지원한다. 신성이엔지는 2명 규모의 감사팀을 운영하고 있지만 감사위원회에게 감사팀 인사에 대한 권한이나 동의권을 부여하지 않았다. 감사 대상인 회사가 감사팀 인사를 담당한다. 이에 한국거래소로부터 독립적인 내부감사부서로 인정받지 못했다.신성이엔지 관계자는 "사외이사 비율은 법정 의무 기준을 웃돌고 감사위원회도 운영하고 있어 이사회 독립성에는 문제없다"며 "회장·대표이사 등과 관련된 사항을 의결할 경우 당사자의 의결권을 배제하고 있다"고 했다. 그는 "내부감사부서는 지배구조보고서 기준을 충족하지 못했지만 감사팀 인원 변경을 감사위원회에 보고하는 등 독립성을 보장하고 있다"며 "독립적인 내부감사부서 설치를 추진하고 기업지배구조보고서 가이드라인에 맞춰 이사회 독립성을 확보해 나가겠다"고 설명했다.

재생에너지 훈풍 탄 대명에너지, '풀스택 기업' 도약은 과제
대명에너지가 재생에너지 사업 영역을 빠르게 넓히는 가운데 수익구조 다변화는 상대적으로 더디다는 지적이다. 태양광·풍력·배터리 에너지저장장치(BESS) 등으로 포트폴리오를 확장 중이나 매출은 여전히 EPC(설계·조달·시공)에 편중됐단 분석이다. 개발부터 운영·유지보수(O&M)까지 아우르는 '풀 스택' 사업자를 목표하는 만큼 사업별 수익 기반을 강화하는 게 중요 과제로 꼽힌다. 2000년 설립된 대명에너지는 태양광·풍력·BESS 등 신재생에너지 사업의 전주기를 직접 수행하는 기업이다. 프로젝트별로 특수목적법인(SPC)을 설립하고 자체 EPCM 역량을 활용해 사업 전 단계에서 수익을 창출하는 구조다. 사업 초기에는 개발 용역을 통해 매출을 확보하고 인허가 이후에는 발전단지 건설에 필요한 EPC를 제공한다. 발전소 준공 이후에는 전력 및 신재생에너지 공급 인증서(REC) 판매와 O&M 등을 통해 단계별 수익을 내고 있다.해당 역량을 바탕으로 다양한 신재생에너지 프로젝트 역시 꾸준히 수행해왔다. 풍력의 경우 18MW급 고원풍력 발전 사업을 시작으로 경험을 축적했으며 현재는 1047억원 규모의 김천풍력발전 사업 등을 추진하며 외형을 키우고 있다. 김천풍력 발전소는 연간 약 6만2000MW의 전력 생산이 가능한 곳으로, 내년 상업 운전개시를 앞두고 있어 업계의 관심을 받고 있다.태양광 발전 사업 육성에도 속도를 내고 있다. 대표적인 사업으로는 영암태양광발전 프로젝트가 꼽힌다. 93MW급 태양광발전소와 250MWh 규모 에너지저장장치(ESS)를 연계한 사업이다. 2017년 한국남동발전과 관련 SPC를 설립한 뒤 개발 인허가·설계·조달·시공 등 전 과정에 참여했으며 상업 운전 이후에도 O&M 업무 등을 맡고 있다. 올해 상반기 기준 회사 전체 매출 중 가장 높은 비중(26.56%)을 차지한 사업이기도 하다. 최근에는 정부의 재생에너지 육성 기조와 맞물려 BESS 사업 기회도 확장되고 있다. BESS는 재생에너지의 간헐성을 보완할 수 있는 핵심 인프라로 평가받고 있어서다. 실제로 지난 4월 총 670억원 규모의 고흥나로 BESS 및 광양황금 BESS 사업 공사도급계약을 체결했다. 정부가 추진한 제1차 ESS 중앙계약시장 경쟁입찰을 통해 사업을 확보했단 점에서 의의가 있다는 평가다. BS한양과 컨소시엄을 구성해 EPC를 수행하며 내년 3월 준공을 목표로 한다.풀 스택 기업에 걸맞은 수익구조를 구축하는 건 여전히 숙제다. 상반기 전체 매출(약 562억원)에서 EPC 비중은 약 70.81%(397억6667만원)인 반면 O&M은 4.58%(25억7294만원)에 그치며 EPC 중심 수익구조가 이어지고 있어서다. 여기에 O&M 사업은 자체 개발·EPC를 수행한 프로젝트를 중심으로 이뤄지고 있어 한계가 있다는 진단이다. O&M 특성상 상대적으로 적은 매출이 장기간 걸쳐 발생하는 건 사실이지만, 외부 수주를 확대해 독자적인 O&M 역량과 수익 기반을 강화해야 한단 지적이다. 수익 구조 다변화라는 과제를 안은 만큼 서종현 대명에너지 대표이사를 중심으로 한 오너가의 역할도 중요해질 전망이다. 현재 대명에너지 오너 일가 지분은 총 71.73%다. 서 대표가 39.95%의 지분율로 최대주주 지위를 유지하고 있으며 동생 서종만 대명지이씨 대표이사(30.98%), 모친 남향자씨(1.4%)가 뒤를 잇고 있다. 특히 서 대표는 2020년 4월 단독 대표 체제로 전환한 이후 약 6년간 경영을 이끌고 있다. 이에 사업 외형 확대를 넘어 수익 구조를 다각화하는 게 중요할 것으로 보인다. 대명에너지 관계자는 "누적 운영 자산 기준으로는 자체 개발·EPC를 수행한 발전자산과 연계된 O&M 물량이 더 큰 게 사실"이라면서도 "최근에는 타 사업자가 소유한 자산의 EPC를 수행한 뒤 O&M까지 연계해 수주하는 사례가 늘고 있다"고 했다. "앞으로는 EPC와 연계한 O&M 확보에 더해 시공 참여 여부와 무관한 제3자 자산의 O&M을 단독 수주하는 방식으로 사업을 확대할 계획"이라고도 덧붙였다.

'CB 오버행 변수' 제노코, 하반기 실적 반등 앞두고 물량 부담
제노코가 한국항공우주산업(KAI) 편입 이후 연구개발(R&D) 중심 사업에서 양산 사업으로의 전환을 추진하며 실적 개선에 나서고 있다. 다만 잔여 전환사채(CB) 물량과 주주구조 변화 등은 변수로 꼽힌다. 제노코는 항공우주 전장 및 위성통신 부품을 제조하는 기업이다.18일 금융감독원 전자공시시스템에 따르면 제노코의 잔여 미전환 CB는 45억원 규모다. 제노코는 2024년 8월 200억원 규모의 제1회 CB를 발행한 이후 순차적으로 전환청구가 이어지고 있다. 지난 1월 100억원을 비롯해 3월과 4월도 각각 50억원, 5억원 규모 채권이 주식으로 전환됐다.현재 미전환 잔액 45억원 CB의 주당 전환가액은 1만6567원이며 27만1624주가 추가 발행될 수 있다. 하반기 실적 반등이 본격화되더라도 차익 실현을 노린 CB 전환 물량이 쏟아질 경우 주가 상단을 누를 수 있어 투자자 사이에선 오버행 우려가 나온다.제노코는 올해 상반기에도 적자에서 벗어나지 못했다. 2026년 반기보고서에 따르면 상반기 매출액은 218억5600만원으로 전년 동기 대비 감소했고, 영업손실은 19억2800만원으로 손실 폭은 전년 동기보다 줄었다. 2분기 영업손실이 6억9600만원으로 1분기 12억3200만원보다 축소된 영향이다. 연간 영업손실은 지난해 20억8000만원, 2024년 21억7000만원을 기록했다. 하반기 한국항공우주산업(KAI)의 KF-21 양산이 본격화되면 제노코 실적도 개선될 여지가 있다.제노코의 지분 변화도 있었다. 올해 앤로보틱스는 관계사 광무와 함께 제노코 지분 5.08%를 확보하며 '경영참여'를 공시했다. 우주항공 및 방산 부문은 성장 잠재력이 큰 만큼 사업 간 시너지를 고려했다는 점을 명분으로 내세웠다. 투자업계에서는 장기적으로 실적 개선 시 차익 실현을 염두에 둔 매집 가능성도 주시하고 있다.KAI는 2025년 7월 제노코 주식 37.95%를 확보하며 최대주주에 올랐고 경영을 책임지는 유태삼 대표는 12.27%였다. 현재는 CB가 전환하며 KAI 지분율은 34.41%, 유 대표의 지분은 11.13%로 낮아졌다.잔여 CB 물량 대책에 대해 제노코 관계자는 "투자조합 측과 대화를 이어가는 상황"이라며 "재무적 투자자(FI) 특성상 적절한 시점에 엑시트하는 구조가 될 것으로 본다"고 했다. "그 부분을 투자자들이 어떻게 판단할지가 관건"이라고 했다.한편 KAI에 인수된 이후 제노코는 'C레벨' 인사를 포함한 임원 인사를 이어왔다. KAI 출신 인사들을 주요 경영진에 배치하며 관리 체계를 강화한 것. 창업주인 유태삼 대표는 대표이사직을 유지했지만 재무와 기술 부문에는 KAI 출신 임원이 배치됐다. KAI의 관리 체계를 적용해 원가율을 낮추고 양산 대응력을 높이겠다는 목적이다. 오는 9월28일 열리는 주주총회에 임원 선임 안건도 상정됐는데 후보로 오른 인물 모두 KAI 출신이다.공시상 인력 집계 방식도 변경됐다. 올해 정기보고서부터 인력 세부 통계가 사무·연구·생산으로 통합돼 개별 수치가 공개되지 않는다. 지난해까지는 사무·구매·품질·사업·연구·생산 등으로 구분됐다.제노코 관계자는 "KAI 편입 이후 프로젝트(PM) 단위 중심 업무 개편에 따라 인력을 재배치하면서 공시상 분류를 정비한 것"이라며 "주문 제작 형태 중심의 방산 특성상 연구와 생산의 경계가 모호해 매번 불필요한 서류 행정 리소스가 낭비되는 것을 막고자 단행한 개편"이라고 설명했다.

AI 인프라 기업으로 우뚝 선 NHN, 정우진 대표 승부수 통했다
정우진 NHN 대표가 게임사 이미지를 벗고 AI 인프라 기업으로의 전환에 속도를 내면서 시장의 평가도 달라지고 있다. 수익성이 불확실한 상황에서도 그래픽처리장치(GPU) 인프라 투자에 나선 결단이 2분기 실적으로 이어지며 주가와 투자심리도 개선되는 모습이다.지난 14일 한국거래소 기준 NHN 주가는 전날보다 11.99% 오를 7만4700원에 거래를 마쳤다. 주가는 지난 11일 29.82%, 12일 13.10%, 13일 8.81% 등 4거래일 연속 강세를 이어갔다. 기관투자가의 매수세도 이어졌다. 국민연금공단은 지난 12일 NHN 주식 7198주를 추가 매수해 보유량을 327만2666주로 늘렸다. 지분율은 10.12%로 확대됐다.시장에서는 NHN이 확실한 성장동력을 확보했다는 평가가 나온다. NHN은 올해 2분기 연결 기준 매출 7579억원으로 전년 동기보다 25.3% 증가했다. 같은 기간 영업이익은 579억원으로 164.1% 늘며 수익성이 큰 폭으로 개선됐다.실적 개선의 핵심은 AI 인프라 사업이다. NHN클라우드 매출은 전년 동기보다 85.3% 증가했다. 엔비디아 GPU 기반 서비스가 본격적인 성장 궤도에 오르면서 AI 인프라 부문이 실적을 견인했다. 정우진 대표는 2분기 실적 콘퍼런스콜에서 "이번 분기 실적 개선의 가장 큰 동인은 NHN클라우드의 AI GPU 사업"이라고 말했다.정 대표는 게임 사업 경쟁력을 유지하는 동시에 AI 인프라를 미래 성장축으로 육성하는 '투트랙 전략'을 추진해왔다. 기존 클라우드 사업 역량에 AI 서비스를 접목해 기업 고객을 확대하고 GPU 인프라를 새로운 성장동력으로 육성하는 데 집중했다.NHN클라우드는 2023년 10월부터 광주 국가AI데이터센터 운영사업자로 AI 인프라 운영 경험을 쌓아왔다. 지난해 네이버, 카카오와 함께 대규모 'GPU 확보·구축·운용 지원사업' 기업으로 선정되며 엔비디아 GPU 약 1만3000장(B200 1만80장·H200 3056장) 가운데 가장 많은 B200 7656장을 확보했다. 이를 통해 국가 AI 컴퓨팅 인프라 확대 정책의 핵심 사업자로 자리매김했다는 평가를 받는다.이를 토대로 서울 양평동에 구축한 AI 전용 데이터센터 '팩토리X 서울'은 랙당 75kW급 고밀도 환경을 제어하는 100% 수랭식 GPU 냉각 시스템을 갖췄다. 자체 개발한 'GPU 라이브(GPU Live)'와 'AI 이지메이커(AI EasyMaker)'를 통해 GPU 활용률을 높여 운영 효율도 극대화하고 있다.올해 하반기 출시 예정인 '프로젝트X'는 비개발자도 자연어 기반으로 기업 업무 환경에 맞는 AI 에이전트를 설계해 업무 자동화를 구현할 수 있도록 지원한다. 인프라부터 활용 노하우까지 한 번에 제공하는 풀스택 전략의 핵심 서비스다.NHN클라우드는 최근 3년간 연평균 24%의 성장세를 이어왔다. AI 사업 매출 비중은 지난해 13% 수준에서 올해 38%, 2027년에는 50% 이상으로 끌어올린다는 계획이다.AI 인프라 투자 당시에는 대규모 투자 부담으로 단기간 수익을 기대하기 어렵다는 시각도 있었지만 정 대표는 AI 시장 확대 가능성에 무게를 두고 투자를 이어갔다. 시장에서도 NHN의 AI 인프라 사업 확대에 따른 추가 성장 가능성에 주목하고 있다.

제노코, 3년째 적자… KAI 편입에도 실적 개선은 아직
제노코가 3년째 영업적자와 높은 매출원가율로 실적 부진을 겪고 있어 주목된다. 한국항공우주산업(KAI) 자회사 편입으로 실적 개선 기대가 컸지만 실적 개선은 아직이다. 2004년 설립된 제노코는 항공우주 전장 및 위성통신 부품을 제조하는 기업이다.14일 에프엔가이드 컨센서스에 따르면 올해 2분기 제노코 실적 전망은 매출 168억원, 영업손실 4억원이다. 지난 1분기는 매출 116억원, 영업손실 12억원을 기록했다. 영업손실은 3년째 이어지고 있다. 영업손실 규모는 지난해 20억8000만원, 2024년 21억7000만원이었다. 적자 구조가 이어진 건 높은 매출원가율 탓이다. 2024년 매출원가율은 96.5%, 2025년 95.8%였는데 지난 1분기는 99.3%로 치솟았다. 매출원가율은 매출에서 차지하는 매출원가의 비중인데 매출원가는 인건비와 시험평가비 외에 재고도 포함한다. 프로젝트 단위 주문생산이 많은 방위산업 업종의 특성상 부품과 소재 등 재고가 쌓일 수밖에 없어 매출원가율이 높다.방산업계에서는 다품종을 소량 생산하는 초기 개발단계에선 부품이나 소재 사용량이 많지 않아 재고가 쌓일 수밖에 없다고 설명한다. 일정 수량 이상으로만 묶음 판매를 하는 경우가 많아 대량생산을 시작하기 전엔 재고를 잘 관리하는 게 관건이라고 한다.제노코의 높은 매출원가율에는 R&D 개발 과제 중심 사업 구조도 영향을 미쳤다. 제노코는 국방과학연구소, 한화시스템, KAI 등으로부터 개발 사업을 수주한다. 표면적 연구개발비는 매출의 1%대 수준이지만 실제 투입된 R&D 비용이 매출원가에 반영되며 이익률을 하락시켰다는 관측이다.시장에서는 올해 하반기를 실적 반등의 기점으로 보고 있다. 한국형 전투기 KF-21의 본격 양산 및 FA-50 수출 물량에 들어가는 전장 부품 공급이 양산 매출로 전환되는 시점이기 때문이다.제노코 관계자는 "미래가치를 위한 사업을 수주하는 과정에서 기존 예산 대비 원가율이 상승한 개발 프로젝트들이 있어 적자가 발생했다"며 "3분기부터 KF-21이나 위성 사업 등에 대한 수주 개발이 완료되고 제작으로 전환되는 시점인 만큼 분기별 실적은 계속 개선될 것으로 전망한다"고 말했다.최근 한화그룹이 KAI 지분을 15.89%까지 늘리며 2대 주주로 올라선 점은 변수로 꼽힌다. 제노코 주요 고객사 중 하나가 한화시스템이기 때문이다. 업계 일각에서는 한화의 KAI 지배력이 확대될 경우 한화그룹 내부 계열사와의 사업 중복에 따른 조정 가능성을 제기한다. 투자업계 관계자는 "한화가 KAI 지분을 확대하는 건 제노코 입장에서 양날의 검이 될 수 있다"며 "당장은 안정적인 매출처가 될 수 있지만 장기적으론 계열사 간 중복 기술 부문 등은 매각 등 재편 가능성도 있다"고 전망했다.제노코 관계자는 "한화시스템이나 한화에어로스페이스는 저희 고객사이고 이미 수주해서 양산하고 다음 차수 양산까지 진행한 프로젝트가 있다"며 "KAI와 한화의 지분관계 등과 관계 없이 기존 공급망 체계가 훼손되는 일은 없을 것"이라고 했다.KAI와 제노코는 2024년 11월7일 경영권 매각 계약을 체결했다. 이후 KAI는 2025년 7월 인수 자금 납입을 마치며 제노코 주식 37.95%를 확보, 최대주주에 올랐다. 한국거래소 기준 지난 3월26일 장중 3만9600원까지 기록했던 제노코 주가는 지난 12일 1만3950원으로 마감했다. 고점 대비 64.8% 떨어졌다. 지난 13일은 1.15% 오른 1만4110원에 장을 마쳤다.

'보수 34억, 매도 34억' 이경환 비에이치 회장 연봉은 직원 64배
애플 공급망의 대표 수혜주로 꼽히는 연성인쇄회로기판(FPCB) 전문기업 비에이치가 수익성 둔화와 최대주주의 지분 매도, 임직원 간 보수 격차라는 삼중고에 시달리고 있다.29일 금융감독원 전자공시시스템에 따르면 비에이치의 지난해 연결기준 영업이익은 540억원으로 전년(870억원)보다 38% 급감했다. 다만 매출은 1조7926억원으로 전년(1조7544억원) 대비 2.2% 늘었다. 금융정보업체 에프앤가이드가 집계한 비에이치의 올해 2분기 영업이익 컨센서스(증권사 전망치 평균)는 전년(160억원) 같은 기간과 견줘 16% 준 134억원에 그칠 것으로 추산된다. 같은 기간 매출은 전년(3897억원)보다 5% 늘 것으로 전망됐다.수익성이 둔화한 상황에서도 이경환 비에이치 회장은 고액 보수를 받고 있어 주목된다. 지난해 이경환 회장은 급여 9억9000만원과 장기성과급에 따른 상여 24억8800만원 등 총 34억7800만원을 수령했다. 비에이치 일반 직원 평균 연봉 5530만원(미등기임원 제외 금액)의 60배가 넘는다. 이 회장은 직원 평균 연봉이 4830만원이던 2024년에도 약 40억원의 보수를 받았다. 당시 기업분석연구소 리더스인덱스 조사에서 비에이치는 '임원과 직원 간 보수 격차'가 큰 개별 기업 3위에 오르기도 했다.2024년 등기이사 2명의 평균 보수는 22억2800만원으로 일반 직원 평균의 46배에 달했으며 지난해에도 등기이사 2명은 일반 직원 평균의 35배에 달하는 19억3300만원을 챙겼다. 최대주주의 주식 '고점 매도'도 투자 심리를 낮추고 있다. 비에이치 최대주주 이경환 회장(지분율 21.46%)은 지난 5월26일 보유 주식 가운데 8만4323주를 주당 4만691원(약 34억원)에 장내 매도했다. 비에이치 주가는 5월26일 종가 기준 4만200원으로 최고점을 기록했으나 이 회장의 매도 공시 이후 내림세로 돌아섰다. 비에이치 주가는 현재 1만5000원 밑에서 거래되고 있다. 인공지능(AI) 및 반도체 기판 모멘텀을 보유한 주요 IT 부품주들과 비교하면 온도 차는 극명하다. 대덕전자, 심텍, LG이노텍 등 반도체 및 대형 부품주들이 업황 수혜 기대감에 힘입어 상대적으로 견조한 주가 흐름을 유지했다. 모바일 FPCB 비중이 높은 비에이치 주가는 수익성 둔화에 최대주주 지분 매도라는 수급 악재가 겹치며 하락 폭을 키웠다. 하반기 애플의 신제품 출시로 실적 반등 기대감은 남아있으나 돌아선 투자 심리를 되돌릴 수 있을지는 미지수다. 비에이치 관계자는 "별다른 공식 입장을 전달하기 어렵다"고 밝혔다.

'아이온2' 글로벌 정조준한 엔씨, 2분기 실적 호조 기대
엔씨가 신작 '아이온2'의 흥행과 체질 개선에 힘입어 올 2분기 실적 반등을 이뤄낼 전망이다. 기존 IP의 해외 서비스 확대와 모바일 캐주얼 사업 본격화가 더해져 성장 기틀을 마련했다는 평가다.28일 금융정보업체 에프앤가이드에 따르면 엔씨의 2분기 연결 기준 매출은 전년 동기(3824억원) 대비 78% 증가한 6833억원으로 추산된다. 같은 기간 영업이익은 1097억원, 당기순이익은 1119억원을 기록해 전년 동기 적자(영업손실 360억원, 당기순손실 354억원)를 딛고 흑자 전환할 것으로 보인다. 이 같은 실적 개선의 일등 공신은 지난해 출시된 아이온2다. 언리얼 엔진 5 기반의 뛰어난 그래픽과 이용자 친화적 과금 모델(BM)을 앞세운 아이온2는 하루 평균 매출 약 10억원을 기록하며 신규 다중접속역할수행게임(MMORPG) 이용자를 대거 확보했다. '리니지 클래식'의 유저 친화적 콘텐츠 운영과 '리니지M'의 대규모 업데이트 효과가 더해지며 기존 IP 라인업 전반의 매출이 올랐다.지난 1분기에는 베트남의 '리후후'와 국내 '스프링컴즈'의 연결 실적이 반영되며 모바일 캐주얼 부문에서 355억원의 신규 매출을 올렸다. 2분기부터는 약 3000억원(2억200만달러)을 들여 인수한 독일 모바일 게임 플랫폼사 '저스트플레이'(JustPlay)의 실적이 포함돼 외형 성장이 기대된다. 글로벌 시장 진출도 탄력을 받고 있다. 중국 시장에서는 지난 23일 '아이온 모바일' 신작이 외자판호(게임 서비스 허가권)를 발급받는 데 성공했으며 '리니지M'도 현지 퍼블리셔와 진출 방안을 논의 중이다. 오는 9월에는 아이온2가 북미·남미를 비롯한 글로벌 시장에 출시될 예정이다. 엔씨는 올해 ▲레거시 IP 강화 ▲신규 IP 발굴 ▲신성장 동력 확보(모바일 캐주얼) 등 3대 축을 중심으로 체질 개선에 주력하고 있다. 사업 가속화를 위해 '모바일 캐주얼 센터'를 CEO 직속 본부로 격상해 박병무 공동대표가 사업을 직접 챙긴다. 삼성전자와의 기술 협력도 돋보인다. 지난 22일 진행된 삼성전자 삼성전자 '갤럭시 언팩 2026'에서 아이온2의 던전 플레이 시연 영상이 공개됐다. 당시 카데시 백포드(Kadesh Beckford) 영국법인 제품 프로젝트매니저는 갤럭시Z폴드8 울트라의 몰입감 있는 게임 환경을 설명하면서 아이온2를 대표 사례로 제시한 바 있다. 엔씨는 지난해 국내 최대 게임 전시회 '지스타'에서 삼성전자의 OLED 모니터 2종을 지원받아 게임 시연에 활용하기도 했다. 양사는 갤럭시S25울트라 및 갤럭시Z폴드7 등 최신 기기에서 아이온2 그래픽을 최적화하고 FPS(초당 프레임 수)를 약 40% 높였다. 엔씨 관계자는 "하반기 아이온2 글로벌 출시와 리밋 제로 브레이커스, 타임 테이커즈 등 신규 IP의 순차적인 글로벌 론칭에 역량을 집중하고 있다"며 "기존 IP의 지역 확장과 신규 모바일 사업 본격화를 더해 실적 개선을 이어갈 계획"이라고 밝혔다.

고정비 부담에 중국 저가 공세까지…'이중고'에 빠진 더블유씨피
더블유씨피(WCP)의 주가가 연일 내리막을 타고 있다. 고객사 물량 확대에 대비해 선제적으로 생산능력을 확충했지만 전기차 수요 둔화(캐즘)로 고정비 부담이 확대됐고 중국 분리막 기업들의 저가 공세까지 겹치며 수익성 회복이 더딘 탓이다. 9일 한국거래소에 따르면 더블유씨피는 이날 8540원에 거래를 마쳤다. 최고점을 기록했던 지난 4월29일(2만650원) 대비 58.6% 하락했다. 연이은 주가 하락으로 올해 1분기 주당순자산(BPS) 기준 주가순자산비율(PBR)도 0.33배로 낮아졌다. PBR이 1배 미만이면 시장에서 회사의 장부상 순자산가치보다 낮게 평가받고 있다는 의미다.주가 하락 주요인으로는 실적 부진 장기화가 지목된다. 더블유씨피는 전기차·에너지저장장치(ESS), 정보기술(IT)기기용 배터리에 들어가는 분리막을 제조하는 기업이다. 분리막은 배터리 내부에서 양극과 음극의 직접적인 접촉을 막고 리튬이온이 이동할 수 있도록 하는 이차전지 핵심 소재다. 회사는 전기차 시장 성장세에 따른 주요 고객사 물량 증가에 대비해 2022년 상장 이후 충주공장 생산라인 증설에 나섰다. 이후 2023년 일본 모회사 더블유스코프가 삼성SDI와 2027년까지 전기차용 분리막 공급 양해각서(MOU)를 체결하며 증설 효과를 보는 듯했다.전기차 캐즘으로 배터리 출하량이 줄자 고객사들은 주문을 줄이기 시작했다. 고객사 주문량 감소로 인해 지난해 말 더블유씨피 가동률은 50% 이하로 떨어졌다. 분리막 사업은 감가상각비와 유틸리티 비용 등 고정비 비중이 높은 장치산업이다. 고정비를 제품당 비용으로 분산시켜야 하지만 고객사 주문량 저하로 생산량을 늘리지 못해 수익성은 악화했다.더블유씨피도 실적 악화 원인으로 고정비 부담 확대를 꼽았다. 회사는 올해 1분기 분기보고서에서 "판매량 저하가 생산량 감소로 이어졌고 고정비 부담이 반영돼 영업손실 및 당기순손실이 발생했다"고 설명했다. 생산량이 좀처럼 회복되지 못하며 더블유씨피는 2024년 3분기부터 올해 1분기까지 7개 분기 연속 영업적자를 기록했다.중국 업체들의 저가 공세도 수익성 개선의 걸림돌이다. 시장조사업체 SNE리서치에 따르면 올해 1분기 글로벌 전기차용 배터리 분리막 사용량은 전년 동기 대비 11.5% 증가했다. 중국계 분리막 기업의 점유율도 89.6%로 전년 동기 대비 3.0%포인트(p) 상승했다. 반면 한국 기업 점유율은 같은 기간 5.1%에서 3.7%로 낮아졌다. 글로벌 시장에서 분리막 수요가 반등하고 있지만 물량 확대 효과는 중국 기업들이 흡수하고 있는 것이다. 신규 대형 수주의 부재도 실적 회복에 대한 기대감을 떨어트리고 있다. 코스닥 상장사는 최근 사업연도 매출액의 10% 이상 규모의 단일판매·공급계약 체결 시 공시 의무가 발생한다. 더블유씨피의 지난해 연결 기준 매출액은 1108억원으로 약 111억원 이상 계약이 이에 해당한다. 올해 더블유씨피의 신규 공급계약 공시는 나오지 않고 있다. 배터리업계 관계자는 "배터리 소재사들은 고객사 실적을 따라갈 수 밖에 없다"며 "최근 배터리 시장이 ESS 중심으로 개편되고 있는 만큼 관련 제품 공급 확대에 집중하고 있다"고 했다. "내년에는 새로운 고객사로 공급을 확대할 기회가 있을 것으로 보고 있다"고 부연했다.

폴더블폰 호재에도 주가는 저조…비에이치, '애플 종속'에 발목
대표적인 '애플 수혜주' 비에이치의 주가가 하반기 폴더블폰 출시 모멘텀에도 불구하고 약세를 면치 못하고 있다. 글로벌 메모리 반도체 단가 상승으로 인해 북미 최대 고객사인 애플의 수요 둔화 우려가 커진 까닭이다.9일 한국거래소에 따르면 비에이치 주가는 전날 1만7700원에 거래를 마쳤다. 지난 5월26일 4만200원으로 최고점을 기록한 것에 비하면 60%가량 하락한 수치다. 주가 하락의 주된 요인은 인공지능(AI)용 고대역폭메모리(HBM) 수요 급증에 따른 '칩플레이션(반도체+인플레이션)'이 꼽힌다. AI 데이터 센터 확장으로 범용 메모리 공급 부족이 발생해 가전 및 스마트폰 제조 원가 상승으로 이어졌다. 시장조사업체 카운터포인트리서치에 따르면 D램 및 낸드플래시 가격 급등으로 지난해 스마트폰을 포함한 가전 제조용 메모리 비용은 1년 전 대비 600% 이상 상승했다. 올해 1분기에도 40~50% 추가 상승한 데 이어 2분기 역시 약 20% 더 오를 것으로 전망된다.애플은 메모리값 상등 등을 이유로 제품가격을 인상했다. 지난달 25일(현지시각) 맥북과 아이패드 등 주요 제품의 가격을 모델별로 최소 100달러(약 15만원)에서 최대 300달러(약 45만원)까지 올렸다. CNBC 등 외신에 따르면 애플은 "AI 데이터 센터의 급격한 확장이 메모리와 저장 공간 수요 폭증을 유발했고 여러 제품의 가격을 인상해야 할 시점에 도달했다"며 추가적인 인상 가능성도 시사했다.비에이치의 주력 사업은 스마트폰·노트북 등 IT 기기 OLED(올레드·유기발광다이오드)에 탑재되는 연성인쇄회로기판(FPCB) 공급이다. 비에이치가 베트남에서 생산한 FPCB를 삼성디스플레이에 공급하면 삼성디스플레이가 아이폰 OLED용 패널을 제조해 북미 IT 기업인 애플에 최종 납품하는 방식이다. 비에이치의 올해 1분기 연결 기준 매출액 3715억원 가운데 FPCB 사업부문이 2838억원으로 전체의 76.4%를 차지하며 애플향 매출 비중은 전사 매출의 70% 수준으로 알려졌다. 사실상 애플 제품의 판매 실적에 따라 비에이치의 실적이 영향을 받는 구조다.지난해 비에이치의 연결기준 영업이익은 540억원으로 2024년 870억원 대비 38% 감소했다. 올해 2분기 실적 전망치 역시 하향 조정됐다. 금융정보업체 애프앤가이드가 집계한 비에이치의 2분기 영업이익 컨센서스(증권사 전망치 평균)는 136억원으로 전년 동기에 비해 15.1% 줄어들 전망이다. 양승수 메리츠증권 연구원은 "메모리 가격 상승에 따라 북미 고객사향 출하 역시 원가 절감 기조가 본격화되면서 신제품 판가 상승폭이 기대 대비 제한적일 것으로 예상된다"며 "이는 원재료 가격 상승 부담과 맞물려 수익성 개선을 제약하는 요인으로 작용할 전망"이라고 말했다.회사 관계자는 "해당 부품을 고객사에 지속 공급 중이나 반도체 가격 인상이나 최종 고객사가 결정하는 완제품 판매가 등은 공급사가 예측하거나 관여할 수 없는 영역"이라고 설명했다.비에이치는 모바일 시장 의존도를 완화하기 위해 휴머노이드 로봇 등 신성장 분야로 다변화를 시도하고 있다. 비에이치 관계자는 "모바일 사업 비중이 높은 구조는 사실이나 미래 성장동력 확보를 위해 주력 사업은 유지하고 휴머노이드 로봇 등 신규 연구개발을 진행 중"이라며 "현재 샘플 개발 단계로 연구개발(R&D) 투자를 지속할 것"이라고 밝혔다.

'반도체 슈퍼사이클' 올라탄 티에스이, 실적 개선 기대↑
메모리 반도체 초호황(슈퍼사이클)의 온기가 소재·부품·장비 기업들로 확산하는 가운데 티에스이의 실적 개선 기대감이 커지며 주가가 상승세를 보이고 있다. 고대역폭메모리(HBM)용 반도체 검사장비 부품으로의 사업 확장과 국내외 기업들의 투자 확대가 맞물린 결과로 풀이된다.3일 한국거래소에 따르면 이날 티에스이 주가는 25만1000원에 거래를 마쳤다. 최저점을 기록했던 지난해 9월 3일(3만6700원) 대비 583.9% 상승했다. 실적 개선에 대한 기대가 시장에 선반영된 것으로 분석된다.기대를 키우는 요인으로는 프로브카드 사업 확장이 지목된다. 티에스이는 반도체 검사장비에 장착되는 부품과 유기발광다이오드(OLED), 발광다이오드(LED) 등 디스플레이 검사장비를 만드는 기업이다. 반도체 부문에서는 프로브카드를 주력으로 하고 있으며 기존 낸드(NAND) 중심에서 HBM용으로 사업을 확대하고 있다. 프로브카드는 웨이퍼 상태의 칩과 검사장비를 연결하는 부품으로 카드에 달린 미세한 핀이 웨이퍼와 접촉해 불량품을 선별한다. HBM용 프로브카드는 일반 메모리용 제품보다 기술 난이도가 높아 신규 업체의 시장 진입이 어렵다. 낸드용 프로브카드는 웨이퍼와 검사장비를 연결하는 핀이 3만~5만개 정도 들어가는 반면 HBM용은 최대 15만개의 핀이 필요한 것으로 알려져 있다. HBM은 여러 개 D램을 수직으로 쌓고, 넓은 입출력 통로를 통해 대량의 데이터를 주고받는 구조다. 낸드보다 검사해야 할 신호·전원 접점이 많아 프로브카드 역시 더 많은 핀을 정밀하게 배치해야 한다. 이에 미국 폼팩터와 일본 MJC·JEM 등 소수의 업체가 공급을 주도해 왔다.티에스이는 국내외 메모리 반도체 기업들의 품질 테스트를 통과한 후 공급을 단계적으로 늘리고 있다. 티에스이 관계자는 "올해 1분기 승인을 받은 후 국내 고객사를 대상으로 납품을 진행하고 있다"며 "해외로도 공급망을 확대할 계획"이라고 설명했다. 시장 전망도 밝다. HBM을 중심으로 한 메모리 반도체 슈퍼사이클이 본격화하면서 기업들이 생산능력 확충에 속도를 내고 있어서다. 프로브카드 시장도 성장세가 예상된다. 시장조사업체 모르도르인텔리전스는 글로벌 프로브카드 시장 규모가 올해 27억1000만달러(약 4조1800억원)에서 2031년 42억3000만달러(약 6조5200억원)까지 확대될 것으로 내다봤다.국내에서도 호재가 잇따르고 있다. 정부는 3대 메가 프로젝트를 통해 수도권 반도체 생산능력을 5년 내 두 배로 확충하겠다는 계획을 제시했다. 삼성전자와 SK하이닉스의 용인 반도체 클러스터 내 반도체 팹(Fab) 완공 시점도 각각 7년, 12년 앞당기는 방안이 추진된다. 호남에도 총 4기의 반도체 팹이 건설될 예정이다. 국내 메모리 반도체 기업들의 생산라인 증설이 빨라지면서 프로브카드 등 부품 수요도 함께 증가할 가능성이 크다.이 같은 전망에 실적 기대감도 커지고 있다. 금융정보업체 에프앤가이드에 따르면 티에스이의 올해 2분기 영업이익 전망치(컨센서스)는 전년(148억원) 동기 대비 189.9% 증가한 429억원으로 예상된다. 연간 영업이익 역시 ▲2026년 1681억원 ▲2027년 2242억원 ▲2028년 2646억원으로 우상향할 것으로 전망된다.티에스이 관계자는 "실적 개선이 주가 상승에 영향을 미친 것으로 보인다"며 "반도체 산업은 변동이 심하고 소부장 분야는 더 크게 영향을 받는 만큼 사업 포트폴리오를 확장하기 위해 노력하고 있다"고 말했다.

원스토어 팔고 티맵 지킨다…SK스퀘어의 '반쪽짜리 매각'
SK그룹 투자지주회사 'SK스퀘어'가 앱마켓 원스토어를 매각했지만 지분만 넘긴 '고육지책'이라는 평가가 나온다. SK그룹이 의지를 보이는 티맵모빌리티(티맵)를 위해 원스토어를 우선적으로 정리했다는 분석이다.SK스퀘어는 최근 보유하고 있던 원스토어 지분 45.78%를 블록체인 게임사 '넥써쓰'에 넘겼다. 네이버(24.06%), 스틸넘버원제일차(17.02%), 크래프톤(2.17%) 등 다른 주요 주주들의 지분도 함께 매각되면서, 넥써쓰는 총 626억원을 들여 원스토어 지분 89.03%를 확보했다.넥써쓰의 재무 여력이 충분하지 않은 만큼 기존 주주들은 매각대금 가운데 절반이 넘는 총 395억원을 넥써쓰의 제3자 배정 유상증자에 투자하기로 했다. 원스토어를 넘기는 대신 인수 기업의 자금 조달까지 맡은 것이다.이를 두고 ICT업계에선 전략적 협업이나 사업 시너지보다 원스토어 처분 자체에 초점이 맞춰진 거래라는 해석이 우세하다. 원스토어는 2016년 출범 이후 구글과 애플 중심의 앱마켓 시장에서 점유율 확대에 어려움을 겪으며 적자 행진을 거듭했다.2022년 기업공개(IPO)를 추진했지만 기관 수요예측 부진으로 상장을 철회한 이후 기업가치 회복에도 실패했다. 한때 1조원의 몸값을 노리던 원스토어는 난항을 겪다 매각가가 626억원까지 내려앉게 됐다. 토종 앱마켓으로서 낮은 플랫폼 수수료를 내세웠지만 애플과 구글 사이에서 존재감을 드러내지 못했다.SK스퀘어 입장에서는 원스토어를 연결 대상에서 제외할 경우 연결 실적 개선 효과를 기대할 수 있다. 적자만 내던 자회사를 정리하면 수익성 개선은 물론 투자 포트폴리오 재편에도 도움이 되기 때문이다.시장에서는 티맵의 존재도 영향을 미쳤다는 분석이다. SK그룹이 인공지능(AI) 모빌리티 데이터가 풍부한 티맵을 육성하겠다는 의지를 가진 만큼 티맵에 대한 지원은 유지하면서 상대적으로 회생 가능성이 낮은 원스토어를 장부에서 빼는 '선택과 집중'이라는 것이다.거래가 성공적인 구조조정으로 이어질지는 미지수다. 넥써쓰 역시 안정적인 재무 기반을 갖춘 기업으로 보기 어려운 데다 기존 주주들이 인수 자금까지 지원하는 거래 방식이어서 실질적인 출구 전략으로 보기 어렵다는 지적도 적지 않다. 넥써쓰는 웹3 블록체인 생태계를 접목해 원스토어를 부활시키겠다는 복안이지만 시장 상황을 고려했을 때 녹록지 않다는 시각이 많다.원스토어 노동조합의 반발도 뇌관이다. 노조는 회사가 헐값에 팔렸다며 회사의 경쟁력 강화나 임직원 고용 안정에 대한 청사진 없이 추진되고 있다고 성토했다. 넥써쓰는 고용 승계를 보장하겠다는 입장이지만 불안감은 쉽게 가시지 않고 있다.전직 IT업계 관계자는 "SK스퀘어로선 티맵을 당장 정리하기가 애매했을 것"이라며 "원스토어라도 재무적으로 정리해 회사 실적을 개선하는 게 중요했던 것 같다"고 말했다.

'최대 실적 무배당' 아이티센 강진모 회장 연봉은 직원 평균 17배
주가 부진에 빠진 아이티센글로벌이 사업 호조에도 표정이 밝지 않다. 역대급 실적을 기록했음에도 곤두박질치는 기업가치에 배당정책이라도 시행해야 한다는 목소리가 나온다. 특히 강진모 아이티센글로벌 회장을 비롯한 경영진이 직원들에 비해 막대한 보수를 챙긴 것으로 나타나 주주들의 소외감이 커진다.아이티센글로벌 2025년 사업보고서에 따르면 강진모 회장의 지난해 보수총액은 11억4620만원이다. 세부적으로는 급여 8억3620만원, 상여 3억400만원, 기타 근로소득 600만원으로 구성됐다. 상여에는 명절상여금과 경영성과급이 포함됐다.같은 기간 아이티센글로벌 직원 평균급여는 6764만원이었다. 강 회장 보수는 직원 평균연봉의 약 17배 수준이다. 남성 직원 평균급여 7106만원과 비교하면 약 16배, 여성 직원 평균급여 5301만원과 비교하면 약 22배에 이른다.임원 보수도 직원 평균을 크게 웃돌았다. 아이티센글로벌 미등기임원 16명의 1인 평균 보수는 2억238만원으로 직원 평균급여의 약 3배였다. 등기이사 전체 평균 보수는 3억2487만원, 사내이사 평균 보수는 6억6846만원으로 각각 직원 평균의 약 4.8배, 9.9배 수준이다.회사가 급속하게 성장하면서 두둑한 보상이 뒤따른 것이다. 아이티센글로벌은 작년 연결 기준 매출 8조8707억원, 영업이익 2800억원을 기록했고 당기순이익은 1980억원을 냈다. 매출은 전년 대비 약 79% 늘었고 영업이익과 순이익 역시 각각 378%, 449% 증가했다.창사 이래 최대 실적이지만 회사는 무배당 기조를 고수하고 있다. 회사가 성장투자와 재무 안정성 확보를 우선한 것으로 해석될 수 있지만 주주 입장에서는 실적 개선의 과실이 직접적인 현금 환원으로 이어지지 않은 것이다. 주가는 악화일로에 있다. 아이티센글로벌 주가는 지난 3월12일 7만1900원으로 장을 마쳐 7만원을 돌파했지만 하락세를 지속하며 지난 22일에는 3만원 선마저 무너지며 2만9650원으로 거래를 마감했다. 약 100일 만에 고점 대비 절반에도 미치지 못하는 상황이다. 여기에 최근 전환사채(CB) 리픽싱 부담도 변수로 떠올랐다. 아이티센글로벌은 400억원 규모 CB를 발행했지만 주가가 전환가액 조정 하한선을 이미 밑돌면서 전환 가능 주식 수가 늘어날 가능성이 커졌다.이 같은 주가 부진은 실적 대부분이 금 거래 사업에서 발생하고 최근 금 가격 변동성이 확대되면서 일시적인 매출 호황에 그칠 수 있다는 우려가 확산한 탓이다. 아이티센글로벌의 올해 1분기 기준 금·귀금속 도소매와 실물자산 기반 디지털 플랫폼 운영 등을 포함한 웹3 부문 매출은 3조3431억원으로 전체 매출의 92.65%다. 클라우드·AI·IT 구축 및 운영 사업 등을 담당하는 IT서비스 부문 매출 비중은 7.33%에 불과하다. 금 시세와 거래량에 의존한 사업 구조가 기업가치 방어에 취약하다는 분석이다.아이티센글로벌 관계자는 "웹3 및 AI 등 신사업 역량 강화에 힘을 쏟고 있다"며 "당분간 현금배당을 실시할 계획은 없는 것으로 안다"고 말했다.

아이티센글로벌 CB 리픽싱 불가피…주가 급락에 오버행 우려 확산
아이티센글로벌이 최근 발행한 400억원 규모 전환사채(CB)를 둘러싼 주가 부담이 커지고 있다. 최근 주가가 전환가액 조정 하한선을 밑돌면서 리픽싱(전환가액 조정)에 따른 잠재 전환주식 수 증가가 불가피한 탓이다. CB 투자자가 극심한 주가 부진에 만기 상환을 택한다면 신사업 투자가 급한 상황에서 재무 부담이 커질 수 있다.아이티센글로벌은 지난 4월 400억원 규모의 전환사채를 발행했다. CB를 사들인 주체는 KCGI가 운용하는 사모펀드 자회사 아이티씨홀딩스 유한회사다. CB는 400억원 가운데 320억원은 기존 차입금을 갚는 데 쓰이고 80억원은 토큰증권(STO)과 웹3 등에 활용될 전망이다. 전환청구기간은 2027년 5월8일부터 2031년 5월1일까지다.이번 CB는 미래 먹거리 투자와 동시에 신용보증기금과 하나은행에 연내 갚아야 하는 부채 압박을 줄이기 위한 카드였다. 전환사채는 통상 차입금을 주식으로 갚을 수 있어 상대적으로 재무 부담이 낮은 회사채다.문제는 CB 발행 이후 곤두박질치고 있는 주가다. 한국거래소에 따르면 아이티센글로벌 주가는 지난 3월12일 7만1900원으로 장을 마쳐 7만원을 넘어섰지만 이후 하락 곡선을 그리며 지난 19일 종가 기준 3만1200원까지 떨어졌다. 22일에는 3만원 선마저 붕괴돼 2만9650원으로 장을 마쳤고 다음날인 23일 전일보다 10.79% 떨어진 종가 2만6450원을 기록했다.이는 리픽싱 하한선인 3만8020원을 이미 밑도는 수준이다. 최초 전환가액은 주당 5만4315원이며 리픽싱 하한선은 최초 전환가액의 70%로 설정됐다.전환가액이 낮아지면 전환 가능 주식 수는 늘어난다. 최초 전환가액 기준으로는 400억원 규모 CB가 약 73만6444주로 전환될 수 있지만 하한선인 3만8020원이 적용될 경우 전환 가능 주식 수는 최대 약 105만주 수준으로 증가한다. 이는 아이티센글로벌 전체 발행주식 2320만4527주의 약 4.5%다. 현 주가 흐름을 감안했을 때 최초 전환가액 회복이 요원하다는 시각이 많다.시장에서는 이를 오버행(잠재적 매도물량) 요인으로 보고 있다. CB 투자자의 주식 전환 물량이 커지면 주주가치가 희석될 수밖에 없다. 실제 매도 물량이 나오지 않더라도 투자자들은 잠재 매도 압력을 우려해 주가 상승 여력을 낮게 평가할 수 있다.주가가 계속 반등하지 못해 리픽싱 조정선을 하회하면 아이티씨홀딩스는 CB를 그대로 만기까지 보유해 현금 420억원을 챙길 것으로 보인다. 당초 재무적 부담을 덜기 위해 단행한 CB 발행 목적이 사라지는 것이다.향후 5년간 50톤 규모의 금을 단계적으로 온체인화하는 등 신사업에 힘을 쏟아야 할 상황에서 재무 여력이 충분치 못하다는 분석도 나온다. 올해 1분기 기준 부채비율(부채총계를 자본총계로 나눈 비율)은 184.8%이다. 유동자산은 1조3047억원, 유동부채는 1조312억원으로 유동비율(1년 안에 갚아야 할 부채 대비 현금화할 수 있는 자산의 비율)은 126.5%다. 일반적으로 유동비율 150% 이상을 재무 안정권으로 보지만 아이티센글로벌은 이 기준에는 미치지 못했다. 현금 및 현금성 자산은 2739억원이다.주가 반등 핵심인 실적 구조에 대한 의문도 제기된다. 회사는 올해 1분기 연결 기준 3조원대 매출을 기록했지만 상당 부분이 디지털 금 거래에 기반한 매출이라는 점에서 일반 IT서비스 기업의 안정적 매출로 보기 어렵다는 분석이다. 금 시세와 거래량에 따라 외형이 크게 변동할 수 있어 기업가치가 꾸준히 우상향할 것이라고 단정하기 어렵다는 지적이다.